


Trip.com sube más de un 5% en el premercado tras superar las estimaciones con unos ingresos del segundo trimestre de 2.300 millones de dólares, liderados por el negocio internacional
TradingKey - Tras el cierre del mercado del 15 de septiembre (hora del Este), Trip.com Group (TCOM) presentó sus resultados financieros no auditados correspondientes al segundo trimestre de 2026. Tanto los ingresos como el beneficio ajustado por ADS superaron las expectativas del mercado, impulsados por un aumento de los ingresos de la plataforma internacional superior al 50% interanual.
En la negociación previa a la apertura del mercado estadounidense del 16 de septiembre, la cotización de Trip.com llegó a subir más de un 5%. Al cierre de esta edición, Trip.com avanzaba un 4,36%, hasta los 40,96 dólares.
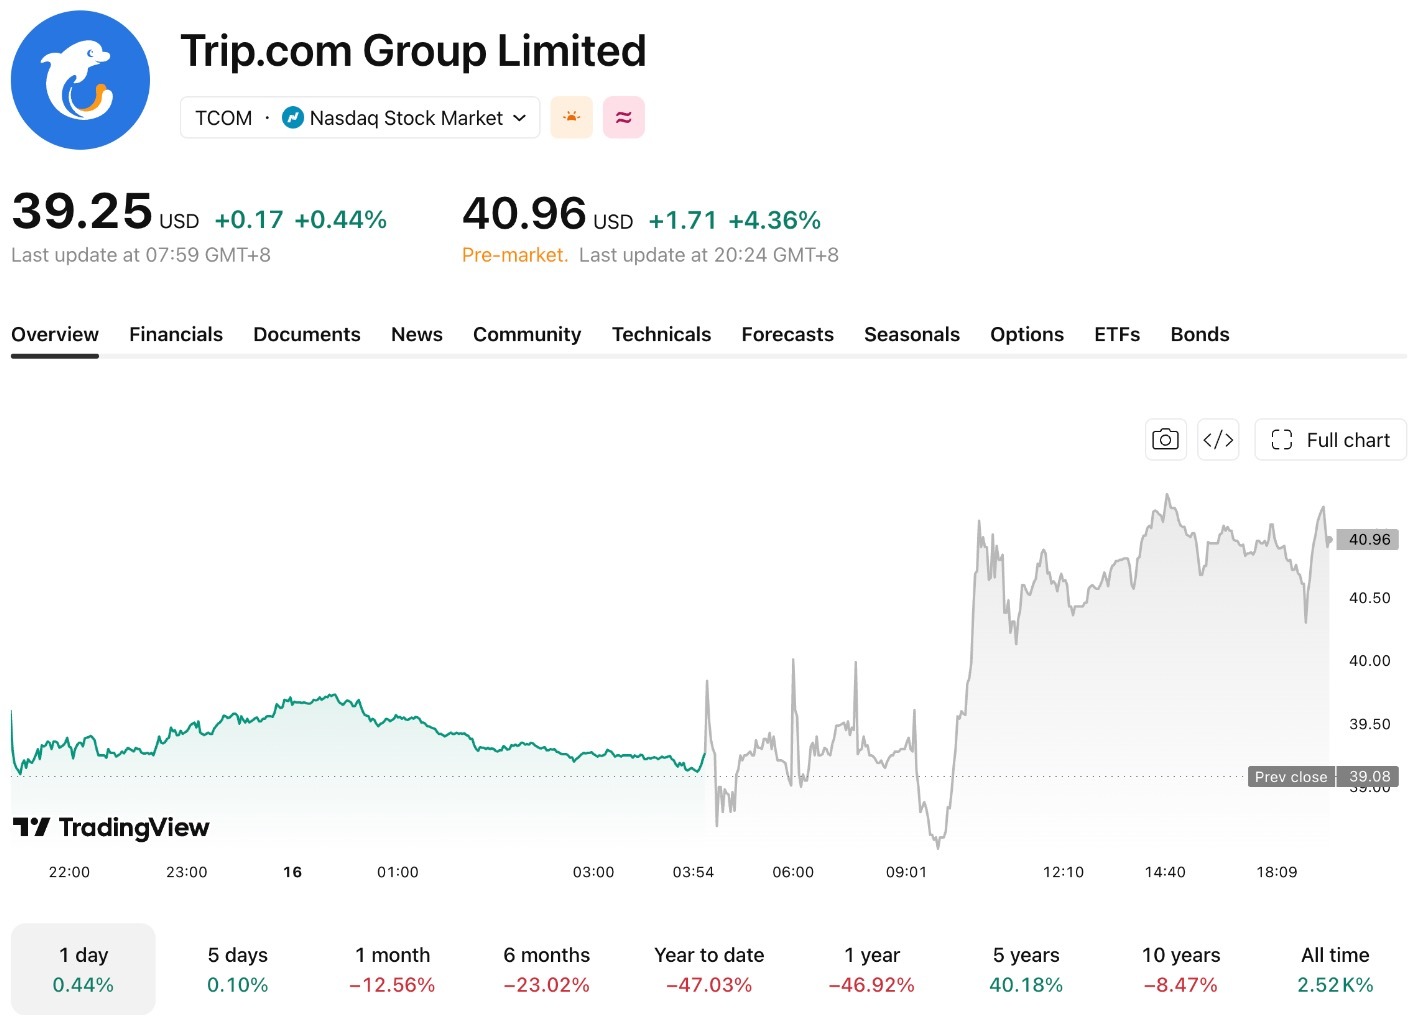
[Fuente: TradingView]
Los ingresos netos del segundo trimestre fueron de 15.700 millones de RMB (aproximadamente 2.300 millones de dólares), un 6% más interanual. La empresa registró una pérdida neta de 2.400 millones de RMB tras contabilizar un gasto por sanción antimonopolio de aproximadamente 5.200 millones de RMB; excluyendo este gasto, el beneficio neto fue de 2.700 millones de RMB. El beneficio neto no GAAP atribuible a los accionistas fue de aproximadamente 4.800 millones de RMB, y el EBITDA ajustado se situó en 4.600 millones de RMB, frente a los 4.900 millones de RMB del mismo periodo del año anterior. El beneficio diluido no GAAP por acción ordinaria y por ADS fue de 7,27 RMB.
La tasa de crecimiento del negocio internacional fue significativamente superior al nivel general del grupo. Los ingresos procedentes de las plataformas internacionales de Trip.com crecieron más de un 50% interanual, siendo la región de Asia-Pacífico la que más aportó, mientras que los mercados europeo y estadounidense registraron un crecimiento más rápido partiendo de una base más pequeña. Los ingresos por turismo receptivo siguieron manteniendo un elevado crecimiento interanual de dos dígitos.
Los datos de la plataforma de Trip.com mostraron que las reservas de turismo receptivo en la primera mitad de 2026 se dispararon un 95% interanual. En el segundo trimestre, 118.000 hoteles y más de 3.600 atracciones turísticas gestionaron pedidos receptivos. El número de hoteles que recibieron pedidos receptivos en ciudades de tercera, cuarta y quinta categoría creció un 38,3%, 46,2% y 47,9% respectivamente, cifras superiores al incremento general de la plataforma, que fue del 33,6%.
Por segmentos de negocio, los ingresos por reservas de alojamiento fueron de 6.600 millones de RMB, un 6% más interanual; excluyendo una deducción de ingresos de 122 millones de RMB vinculada a la sanción antimonopolio, el crecimiento interanual fue del 8%. Los ingresos por venta de billetes de transporte se situaron en 5.400 millones de RMB, un 1% menos interanual, afectados por la débil demanda, el alza de los precios de la energía, las tensiones geopolíticas y los ajustes operativos. Los ingresos por viajes organizados crecieron un 8%, hasta los 1.200 millones de RMB, y los ingresos por gestión de viajes corporativos aumentaron un 11%, hasta los 771 millones de RMB.
Trip.com prevé que la contribución de su negocio internacional a los ingresos del grupo y al crecimiento incremental continuará aumentando. Sin embargo, los ajustes en el modelo de negocio derivados de las rectificaciones antimonopolio y el aumento de los costes globales de viaje aún podrían impactar en el rendimiento del negocio nacional y en los ingresos por venta de billetes de transporte.
Artículos Recomendados


