


【Premercado de EE. UU.】Los rendimientos del Tesoro de EE. UU. superan el 5 % mientras caen los futuros de acciones y las acciones cripto; ASML sube más de un 3 %
TradingKey - El martes (15 de septiembre), hora del Este, los futuros de los tres principales índices bursátiles de Estados Unidos cayeron de forma generalizada en las operaciones previas a la apertura. El rendimiento del bono del Tesoro de EE. UU. a 10 años superó el 5%, alcanzando su nivel más alto desde 2007. El aumento de los precios del petróleo, el crecimiento de la deuda pública y la demanda de financiación para infraestructuras de IA sacudieron conjuntamente los mercados globales de bonos, enfriando de manera notable el apetito por el riesgo de los inversores.
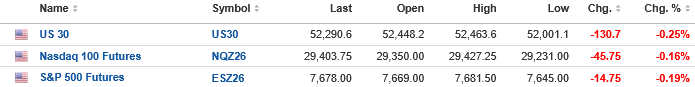
Al momento de esta publicación, los futuros del Nasdaq 100 cayeron un 0,16%, los futuros del S&P 500 retrocedieron un 0,19% y los futuros del Dow 30 bajaron un 0,25%.
Fuente: Investing
En el mercado de materias primas, el oro (XAUUSD) cayó por debajo de los 4.300 dólares por onza, mientras que la plata (XAGUSD) cotizó cerca de los 63 dólares por onza. El incremento de los rendimientos de la deuda pública mundial aumentó el coste de oportunidad de mantener metales preciosos, y el continuo fortalecimiento del índice del dólar estadounidense ejerció una presión adicional sobre los precios del oro y de la plata.
Los precios internacionales del petróleo prolongaron su racha alcista; el crudo WTI (USOIL) llegó a subir hasta los 104 dólares por barril en un momento dado, mientras que el crudo Brent (UKOIL) se mantuvo cerca de los 108 dólares por barril. El oleoducto Este-Oeste de Arabia Saudí permanece fuera de servicio tras un ataque. Este oleoducto transportaba anteriormente unos 4 millones de barriles de crudo al día hacia el puerto de Yanbu, en la costa del mar Rojo, lo que representaba aproximadamente el 4% del suministro mundial de petróleo. Al mismo tiempo, los rebeldes hutíes de Yemen lanzaron el lunes una nueva oleada de ataques contra Arabia Saudí, lo que intensificó la preocupación del mercado ante posibles interrupciones en el suministro de crudo de Oriente Medio.
En el ámbito de las criptomonedas, el bitcoin (BTCUSD) se mantuvo cerca de los 77.000 dólares. El aumento de los rendimientos de los bonos del Tesoro de EE. UU. y las crecientes expectativas de subidas de tipos de interés por parte de la Reserva Federal continuaron pesando sobre el sentimiento del mercado hacia los criptoactivos.
Movimientos del mercado
Las acciones del sector de las criptomonedas cayeron en general en las operaciones previas a la apertura. Coinbase (COIN) y MicroStrategy (MSTR) cayeron más de un 4%, Bit Digital (BTBT), Riot Platforms (RIOT) y MARA Holdings (MARA) retrocedieron más de un 2%, mientras que Hut 8 (HUT) y CleanSpark (CLSK) cedieron más de un 1%. El mercado está a la espera de una votación de procedimiento en el Senado de Estados Unidos sobre la Ley CLARITY.
Moleculin Biotech (MBRX) subió cerca de un 6% en las operaciones previas a la apertura. La empresa anunció que presentará nuevos datos sobre Annamycin en tres conferencias científicas, los cuales abarcan la distribución tisular del fármaco, el mecanismo de acción y la actividad antitumoral en el cáncer de páncreas, y el mercado prevé que la investigación aporte nuevos datos clínicos u oportunidades de asociación.
Dave & Buster's (PLAY) cayó más de un 14% en las operaciones previas a la apertura. Los ingresos de la empresa en el segundo trimestre cayeron un 2,4% interanual hasta 544,1 millones de dólares, por debajo de las expectativas del mercado de 556,8 millones de dólares; la pérdida ajustada por acción fue de 0,27 dólares, frente a los beneficios por acción previstos por el mercado de 0,19 dólares.
El EBITDA ajustado de la empresa cayó a 98,9 millones de dólares desde los 129,8 millones de dólares del mismo periodo del año anterior. La debilidad en las ventas del área de entretenimiento, combinada con el aumento de los costes en alimentos y bebidas, mano de obra y apertura de nuevos locales, presionó de forma considerable las ganancias, lo que refleja que los consumidores están reduciendo los gastos discrecionales, como salir a comer y el entretenimiento.
CoreWeave (CRWV) bajó aún más, cerca de un 1%, en las operaciones previas a la apertura. Bernstein considera que si el ritmo de entrenamiento de los modelos de IA de frontera se ralentiza, los desarrolladores de centros de datos y los proveedores emergentes de servicios en la nube podrían verse perjudicados, siendo CoreWeave potencialmente una de las empresas más expuestas.
Mobilicom (MOB) subió cerca de un 5,6% en las operaciones previas a la apertura. La empresa recibió un pedido adicional de producción a gran escala de estaciones de control en tierra por parte de un cliente asiático de robótica de primer nivel. El cliente fabrica principalmente plataformas robóticas para los mercados militar e industrial, y esta compra recurrente indica que los productos de comunicaciones y ciberseguridad de Mobilicom han pasado de la validación técnica al despliegue comercial a gran escala.
ASML (ASML) subió más de un 3% en las operaciones previas a la apertura. Según los analistas de JPMorgan, ASML está evaluando planes para fabricar más de 110 sistemas de litografía EUV en 2028. La mayoría de los nuevos pedidos de la empresa ya están programados hasta 2028, lo que refleja que la demanda de equipos para la fabricación de chips de IA sigue siendo sólida.
La capacidad de ASML para equipos EUV Low-NA en 2026 es de aproximadamente 65 unidades, con planes de aumentar la capacidad cerca de un 30% tanto en 2027 como en 2028. En la actualidad, la principal limitación para ampliar la capacidad es la velocidad de ensamblaje y no la cadena de suministro.
Noticias del mercado
La ola de ventas en los mercados globales de bonos se profundizó aún más. El rendimiento del Bono del Tesoro de EE. UU. a 10 años superó el 5%, alcanzando su nivel más alto desde 2007, mientras que la rentabilidad a 30 años rebasó el 5,4%, marcando un nuevo máximo desde 2004.
El rendimiento del bono soberano de Japón a 10 años subió al 3%, su nivel más alto desde 1996, mientras que la rentabilidad del gilt británico a 10 años superó el 5,4%, alcanzando un nuevo máximo desde 2007. Los rendimientos de la deuda soberana a largo plazo de Francia y Alemania también repuntaron a máximos no vistos en más de una década o incluso dos décadas.
La probabilidad de que la Reserva Federal suba los tipos de interés en septiembre aumentó al 92%. Bajo la influencia de los recientes datos elevados de inflación y de los precios internacionales del petróleo superando los 100 dólares, los futuros sobre tipos de interés muestran que el mercado asigna una probabilidad superior al 90% a que la Reserva Federal incremente los tipos en 25 puntos básicos en esta reunión.
Trump y Jensen Huang se oponen a frenar el desarrollo de la IA. Después de que Dario Amodei, Sam Altman y Elon Musk manifestaran sucesivamente su respaldo a ralentizar el desarrollo de modelos de frontera, Donald Trump expresó públicamente su oposición, subrayando que EE. UU. no puede perder su posición de liderazgo en el ámbito de la IA.
En la cumbre All-In Summit celebrada en Los Ángeles, Trump intervino junto al consejero delegado de Nvidia, Jensen Huang, criticando ciertas posturas alarmistas sobre la IA y comparando los centros de datos con el petróleo de las próximas dos o tres décadas. Huang respaldó seguir impulsando el desarrollo de la IA, al considerar que la seguridad de los modelos y el progreso tecnológico se pueden equilibrar.
Musk sugiere que las empresas de IA realicen pruebas cruzadas de sus modelos. En la cumbre All-In Summit, Elon Musk propuso que las principales empresas de IA lleven a cabo pruebas de seguridad en los modelos de sus competidores antes de su lanzamiento, lo que permitiría detectar posibles vulnerabilidades desde diferentes perspectivas y evitaría que las propias compañías diseñen y evalúen sus propios test.
Previa de datos y eventos clave
A las 8:15 a. m. ET, Estados Unidos publicó los datos de variación semanal del empleo de ADP, cuya lectura anterior mostraba un aumento de 12.000.
A las 8:30 a. m. ET, Estados Unidos publicó el índice manufacturero Empire State de septiembre.
Artículos Recomendados


