


Previa del PCE de agosto en EE. UU.: La inflación podría mantenerse persistente, ¿cómo reaccionarán las acciones de EE. UU., el dólar y el oro?
TradingKey - El miércoles 30 de septiembre (ET), Estados Unidos publicará el índice de precios del gasto en consumo personal (PCE) de agosto, una de las métricas de inflación más seguidas por la Reserva Federal. El mercado prevé de forma generalizada que el PCE de agosto continúe mostrando presiones inflacionarias persistentes en Estados Unidos, siendo probable que el PCE subyacente en particular se mantenga en niveles elevados. Teniendo en cuenta las recientes declaraciones de cautela de los funcionarios de la Fed y el aumento de los precios del petróleo, que han acrecentado la preocupación del mercado por un repunte de la inflación, estos datos del PCE servirán como una base importante para evaluar el rumbo posterior de la política monetaria de la Reserva Federal.
La energía impulsa la inflación general mientras la subyacente se mantiene persistente
Desde la perspectiva de las expectativas del mercado, es muy poco probable que el PCE de agosto conceda a la Reserva Federal un margen significativo para un relajamiento monetario. Según una encuesta de Bloomberg, los economistas prevén que el PCE general aumente un 0,5% intermensual en agosto, frente al 0,4% de julio; por su parte, se espera que el PCE subyacente suba un 0,3% intermensual, frente al 0,2% registrado en julio.
La presión sobre el PCE de agosto proviene principalmente de dos frentes. En primer lugar, un repunte de los precios de la energía podría impulsar al alza la inflación general. Los precios internacionales del petróleo se han mantenido elevados recientemente, y los costes energéticos podrían trasladarse a los consumidores finales a través del transporte, la logística y los precios de los bienes de consumo. En segundo lugar, los precios de los servicios subyacentes siguen mostrándose rígidos, especialmente la vivienda, la atención médica, los seguros y ciertos precios de servicios al consumidor, lo que podría dificultar que el PCE subyacente baje rápidamente.
Los datos del IPC y del IPP publicados anteriormente ya han indicado que las presiones inflacionistas en Estados Unidos no se han disipado por completo. Aunque los aumentos generales de los precios de los bienes siguen siendo limitados, la inflación de los servicios y los precios de la energía aún podrían respaldar al PCE. Por lo tanto, la clave de este dato del PCE no es si la inflación se mantiene elevada, sino si reforzará aún más las expectativas del mercado de tipos de interés «más altos durante más tiempo».
Si el PCE subyacente de agosto alcanza el 0,3% o más en términos intermensuales, el mercado podría interpretar que el proceso de desinflación se está ralentizando, lo que dificultaría que la Fed señale un relajamiento monetario a corto plazo. Si el PCE subyacente se sitúa por debajo de lo esperado, en particular si la inflación de los servicios muestra señales de enfriamiento, podría aliviar los temores del mercado a una nueva subida de tipos en octubre.
El PCE de agosto podría alimentar las expectativas de una subida de tipos de la Fed en octubre
Las previsiones actuales del mercado respecto a la Fed ya muestran una inclinación restrictiva. El reciente aumento de los precios del petróleo, la subida de los rendimientos del Tesoro de Estados Unidos y la resiliencia de los datos económicos del país han llevado a los inversores a reevaluar la probabilidad de un mayor endurecimiento monetario por parte de la Fed. En este contexto, los datos del PCE de agosto influirán directamente en las expectativas del mercado de cara a la reunión de política monetaria de octubre.
Si el PCE resulta superior a lo esperado, especialmente si el PCE subyacente vuelve a repuntar, el mercado podría apostar aún más por la continuidad en las subidas de los tipos de interés por parte de la Fed. Para la Fed, mientras la inflación se mantenga significativamente por encima de su objetivo del 2% y el empleo y el consumo no muestren un debilitamiento claro, existen pocos motivos a nivel de política monetaria para un giro rápido hacia la flexibilización.
Si el PCE se alinea con las expectativas, la reacción del mercado podría ser relativamente moderada, pero aún así será difícil revertir la narrativa dominante de "tipos más altos durante más tiempo". Solo si el PCE subyacente se sitúa significativamente por debajo de lo previsto y muestra un enfriamiento sostenido de la inflación en el sector servicios, el mercado podría reducir sus expectativas de subidas de tipos, lo que también podría provocar un retroceso temporal en los rendimientos del Tesoro de Estados Unidos.
Impacto del PCE de agosto en las acciones de EE. UU., el dólar y el oro
Para las bolsas de Estados Unidos, el impacto del PCE de agosto radica principalmente en la presión sobre las valoraciones. Si el PCE se sitúa por debajo de las expectativas, especialmente si el PCE subyacente mensual es inferior al 0,3%, las expectativas del mercado sobre las subidas de tipos por parte de la Fed podrían enfriarse, lo que a su vez impulsará a la baja los rendimientos de los bonos del Tesoro estadounidense. Esto favorecerá un rebote del índice Nasdaq, los valores tecnológicos de IA y el sector de los semiconductores. Si el PCE supera las expectativas, las bolsas de Estados Unidos podrían verse sometidas a una mayor presión, ya que una alta inflación elevará los tipos de interés reales y los rendimientos de los bonos del Tesoro estadounidense, lo que resulta desfavorable para los valores de crecimiento de elevada valoración, y las acciones tecnológicas que anteriormente registraron ganancias significativas podrían experimentar una corrección en sus valoraciones.
En cuanto al dólar estadounidense, un dato del PCE sólido suele reforzar el respaldo a la divisa. Si los datos de inflación de agosto se sitúan por encima de las expectativas, el mercado seguirá apostando a que la Fed mantendrá los tipos de interés más altos durante más tiempo, y el índice del dólar estadounidense podría mantenerse firme, especialmente frente a divisas con tipos de interés bajos como el euro y el yen japonés. Si el PCE se alinea con las expectativas, el dólar estadounidense podría continuar fluctuando en niveles elevados; solo cuando el PCE subyacente se sitúe significativamente por debajo de lo previsto e impulse a la baja los rendimientos de los bonos del Tesoro estadounidense será probable que el dólar estadounidense experimente un retroceso gradual.
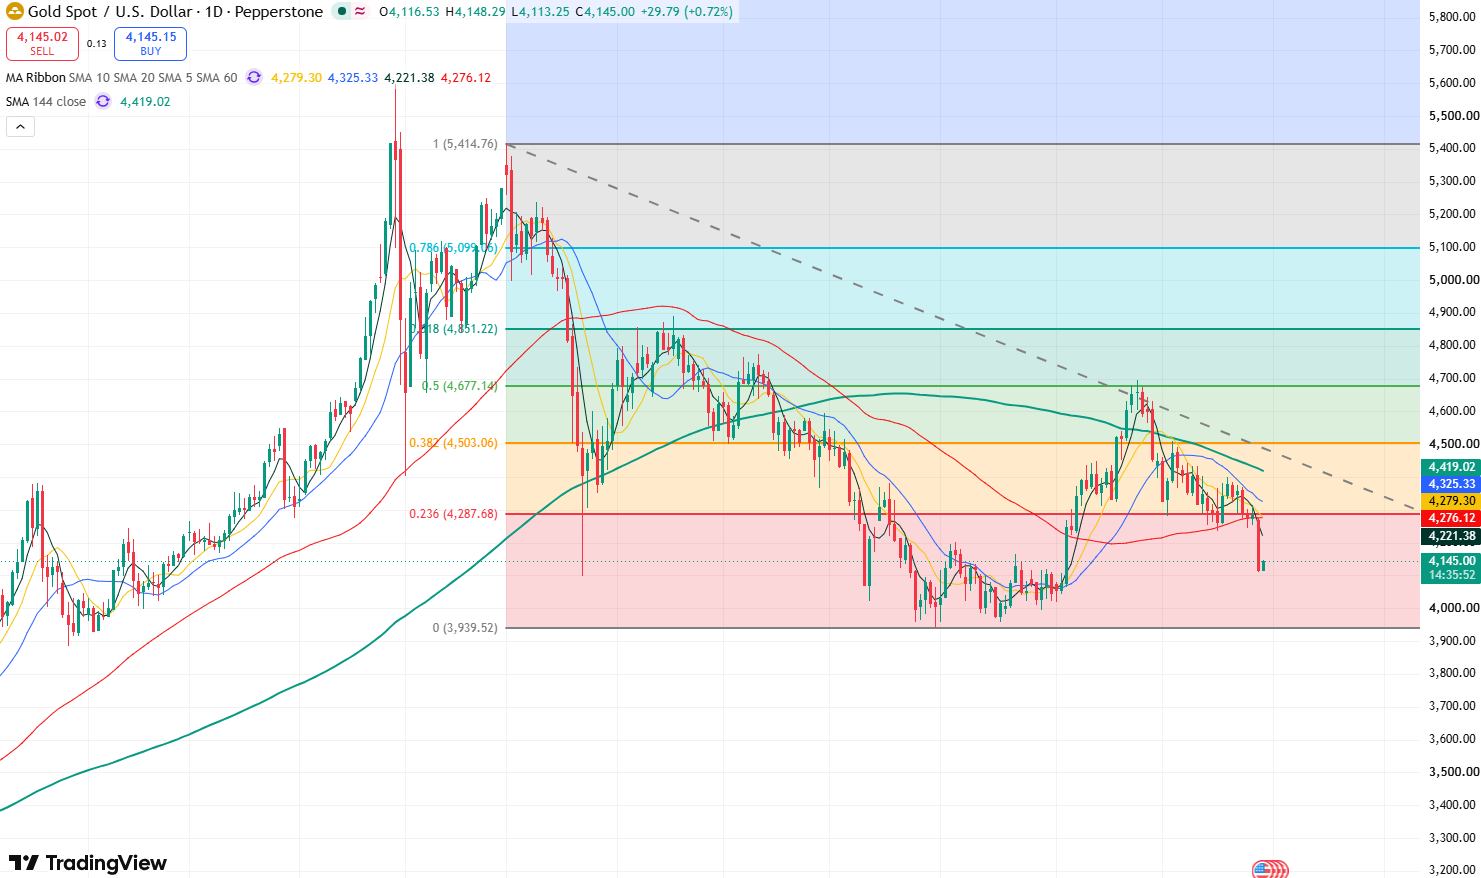
Gráfico diario del precio del oro, fuente: TradingView
En el caso del oro (XAUUSD), la clave sigue estando en los cambios del dólar estadounidense y los tipos de interés reales. Si el PCE supera las expectativas, el oro podría mantenerse bajo presión y continuar probando a la baja el nivel de los 4.100 dólares, o incluso caer aún más hacia el nivel de los 4.000 dólares, ya que una elevada inflación impulsará las expectativas de subidas de tipos y elevará el dólar estadounidense y los rendimientos de los bonos del Tesoro estadounidense, reduciendo así el atractivo del oro como activo sin rendimiento. Si el PCE es inferior a lo esperado, el oro podría encontrar una oportunidad de recuperación, especialmente si el dólar estadounidense y los rendimientos de los bonos del Tesoro retroceden a la par, previéndose que el precio del oro vuelva a poner a prueba el rango de resistencia de los 4.250-4.300 dólares.
Artículos Recomendados


