


Umbral de 100: el Índice del Dólar se enfrenta a una decisión crucial de la Fed
- El Dólar estadounidense se mantiene firme antes del anuncio de política monetaria de la Fed del miércoles.
- Las proyecciones económicas actualizadas y las señales sobre un mayor endurecimiento podrían impulsar el próximo movimiento del Dólar.
- Desde el punto de vista técnico, el DXY ha recuperado la SMA de 200 días, pero enfrenta una fuerte resistencia alrededor de 99.80-100.00.
El Índice del Dólar DXY se mantiene firme cerca de un máximo de dos semanas el martes, mientras los operadores se preparan para la decisión de política monetaria de la Reserva Federal (Fed) del miércoles. Al momento de escribir, el índice cotiza alrededor de 99.66, subiendo un 0.17% en el día.
Los mercados están descontando casi por completo una subida de tasas de 25 puntos básicos, y la herramienta FedWatch de CME sitúa la probabilidad en el 92%. Como resultado, la orientación de la Fed podría ser más importante para el Dólar estadounidense que la decisión en sí, mientras la atención se centra en las proyecciones económicas actualizadas y los comentarios del presidente de la Fed, Kevin Warsh.
La trayectoria del USD depende del seguimiento del FOMC y de las señales del gráfico de puntos
Los estrategas de Scotiabank destacan que "los swaps están descontando más de 90 puntos básicos de endurecimiento de la Fed desde ahora hasta el próximo verano", advirtiendo que "cualquier duda sobre las medidas posteriores del FOMC aún podría descarrilar al USD". Según TD Securities, con "una subida de tasas de 25 puntos básicos casi totalmente descontada, el USD podría experimentar una debilidad instintiva en nuestro escenario base", mientras que "mantener las tasas sin cambios sería una gran sorpresa moderada y podría devolver al USD al nivel previo a la publicación del IPC de agosto".
Añaden que "el repunte del USD podría tener margen para extenderse si el gráfico de puntos contempla una subida de tasas en octubre", señalando que, en un escenario, la "Fed sube las tasas 25 puntos básicos con pocos cambios en el lenguaje del comunicado" y el "gráfico de puntos muestra una mediana de dos subidas", mientras que, en un resultado alternativo, la "Fed mantiene las tasas sin cambios y no modifica el comunicado", con "más de tres disidentes y el punto mediano aún mostrando al menos una subida".
Análisis técnico
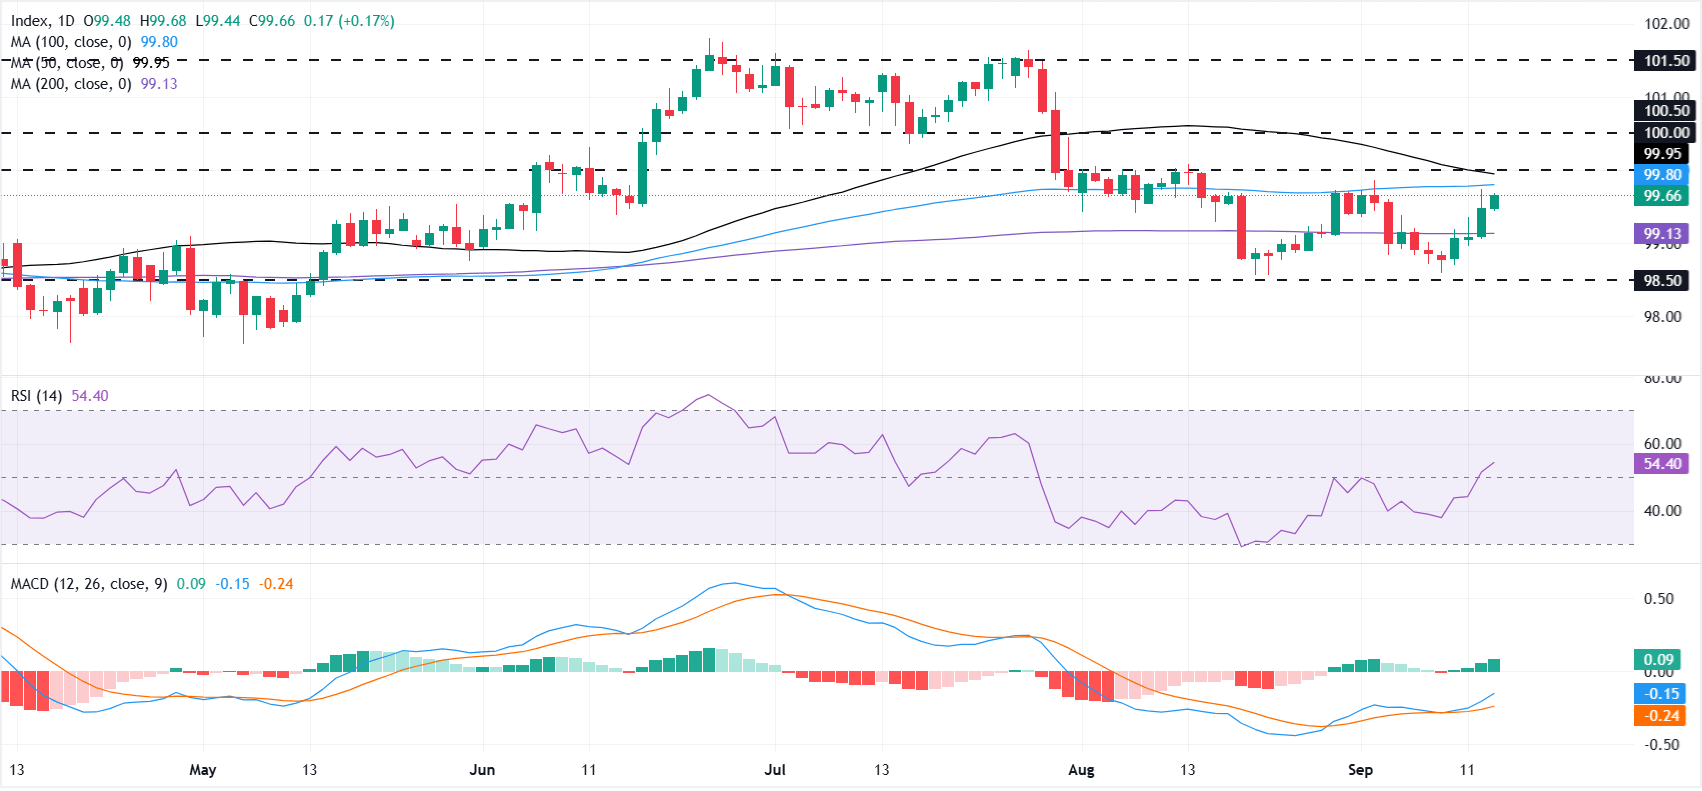
En el gráfico diario, el Índice del Dólar estadounidense parece haber formado un doble suelo alrededor de 98.50 y ha recuperado la media móvil simple (SMA) de 200 días en 99.13. Sin embargo, la recuperación enfrenta ahora una densa zona de resistencia entre 99.80 y la marca psicológica de 100.00, donde la SMA de 100 días en 99.80 y la SMA de 50 días en 99.95 están estrechamente alineadas.
Los indicadores de impulso muestran que la presión compradora se está reconstruyendo, pero no se ha confirmado una ruptura. El Índice de Fuerza Relativa (RSI) se sitúa cerca de 54, y un histograma positivo y ascendente de Convergencia/Divergencia de Medias Móviles (MACD) sugiere que el impulso alcista está intentando reconstruirse, mientras el precio permanece confinado por debajo de la resistencia cercana de las medias móviles.
Una subida de tasas de la Fed por sí sola podría no ser suficiente para impulsar al índice a través de la zona de resistencia de 99.80-100.00, porque el movimiento ya está descontado. Probablemente, el Dólar necesitaría proyecciones económicas de línea dura o una señal del presidente Warsh de que se avecinan subidas adicionales. Una ruptura sostenida por encima de 100 confirmaría un impulso alcista más fuerte y dejaría expuestos los siguientes niveles de resistencia en 100.50 y 101.50.
Por el contrario, mantener las tasas sin cambios por sorpresa o una orientación cautelosa podría desencadenar un retroceso por debajo de la SMA de 200 días en 99.13. Este movimiento volvería a centrar la atención en el soporte del doble suelo alrededor de 98.50. Una ruptura decisiva por debajo de esta zona invalidaría la estructura de recuperación en desarrollo y dejaría al índice vulnerable a pérdidas más profundas.
(El análisis técnico de esta historia fue escrito con la ayuda de una herramienta de IA. Más información.)
Fed - Preguntas Frecuentes
La política monetaria de Estados Unidos está dirigida por la Reserva Federal (Fed). La Fed tiene dos mandatos: lograr la estabilidad de los precios y fomentar el pleno empleo. Su principal herramienta para lograr estos objetivos es ajustar los tipos de interés. Cuando los precios suben demasiado deprisa y la inflación supera el objetivo del 2% fijado por la Reserva Federal, ésta sube los tipos de interés, incrementando los costes de los préstamos en toda la economía. Esto se traduce en un fortalecimiento del Dólar estadounidense (USD), ya que hace de Estados Unidos un lugar más atractivo para que los inversores internacionales coloquen su dinero. Cuando la inflación cae por debajo del 2% o la tasa de desempleo es demasiado alta, la Reserva Federal puede bajar los tipos de interés para fomentar el endeudamiento, lo que pesa sobre el billete verde.
La Reserva Federal (Fed) celebra ocho reuniones al año, en las que el Comité Federal de Mercado Abierto (FOMC) evalúa la situación económica y toma decisiones de política monetaria. El FOMC está formado por doce funcionarios de la Reserva Federal: los siete miembros del Consejo de Gobernadores, el presidente del Banco de la Reserva Federal de Nueva York y cuatro de los once presidentes de los bancos regionales de la Reserva, que ejercen sus cargos durante un año de forma rotatoria.
En situaciones extremas, la Reserva Federal puede recurrir a una política denominada Quantitative Easing (QE). El QE es el proceso por el cual la Fed aumenta sustancialmente el flujo de crédito en un sistema financiero atascado. Es una medida de política no estándar utilizada durante las crisis o cuando la inflación es extremadamente baja. Fue el arma elegida por la Fed durante la Gran Crisis Financiera de 2008. Consiste en que la Fed imprima más dólares y los utilice para comprar bonos de alta calidad de instituciones financieras. El QE suele debilitar al Dólar estadounidense.
El endurecimiento cuantitativo (QT) es el proceso inverso a la QE, por el que la Reserva Federal deja de comprar bonos a instituciones financieras y no reinvierte el capital de los bonos que tiene en cartera que vencen, para comprar nuevos bonos. Suele ser positivo para el valor del Dólar estadounidense.
Artículos Recomendados


