


مؤشر الدولار يرتفع على رهانات رفع سعر الفائدة الفيدرالي ويتوقف عند سقفه المعتاد
- يرتفع مؤشر الدولار الأمريكي (DXY) على خلفية رهانات رفع الفائدة من الاحتياطي الفيدرالي ويتوقف عند سقفه المعتاد، بالقرب من 99.50 ومرتفعًا بنسبة 0.4%
- عائد سندات الخزانة لأجل 10 سنوات فوق 5% لأول مرة منذ أكتوبر/تشرين الأول 2023، قبل يومين من اجتماع الاحتياطي الفيدرالي
- اليورو بالقرب من 1.1500 عند أدنى مستوى في شهر، ويمثل 57.6% من السلة، بعد أسبوع من رفع البنك المركزي الأوروبي ECB الفائدة إلى 2.50%
يتداول مؤشر الدولار بالقرب من 99.50، مرتفعًا بنسبة 0.4٪ خلال اليوم، وقد حقق كامل هذه المكاسب بينما كانت أمريكا نائمة. يبدو عائد سندات الخزانة عند 5% كأفضل ما يمكن أن يحدث للدولار، لكن نيويورك أمضت الصباح في بيعه.
ذلك لأن العملة تُسعَّر وفق الفجوة بين أسعار الفائدة الخاصة بها وأسعار الفائدة لدى الآخرين، وليس وفق المستوى، وهذه الفجوة لا تتسع: فقد رفع البنك المركزي الأوروبي (ECB) أسعار الفائدة الأسبوع الماضي، وسيقوم بنك اليابان (BoJ) بذلك يوم الجمعة، كما أن بنك إنجلترا (BoE) مسعّر له تحرك في نوفمبر/تشرين الثاني.
عائد 5% ليس الهدية التي يبدو عليها
ارتفع الدولار نصف نقطة بين افتتاح الأحد في آسيا وصباح لندن، من أعلى بقليل من 99.05 إلى قرب 99.60 بحلول الساعة 08:00 بتوقيت جرينتش، وأضاف 0.16 أخرى إلى افتتاح سوق الأسهم في نيويورك، ثم تراجع منذ ذلك الحين عن جزء من تلك المكاسب. وجاءت القمة عند الساعة 14:00 بتوقيت جرينتش، وهي الساعة نفسها التي اخترق فيها عائد السندات لأجل 10 سنوات مستوى 5%. وكانت تلك اللحظة التي توقف فيها الدولار عن الصعود.
والسبب هو ما يدفع العائد إلى الارتفاع. فالمستثمرون لا يدفعون أكثر مقابل السندات الأمريكية لأن الاقتصاد مزدهر. بل يطالبون بعائد أعلى للاحتفاظ بها، لأن الحكومة تقترض أكثر، والشركات تقترض مئات المليارات لبناء مراكز بيانات الذكاء الاصطناعي (AI)، كما أن النفط الخام فوق 103 دولارات للبرميل يبقي التضخم فوق المستهدف.
وقد اشترى برنامج إعادة شراء سندات الخزانة الموسع يوم الجمعة، المصمم لإبقاء العوائد طويلة الأجل منخفضة، سندات بقيمة 5.2 مليار دولار مقابل سقف 6 مليارات دولار، ومع ذلك ارتفع العائد لأجل 10 سنوات. هناك فرق بين أن يدفع العالم أكثر لامتلاك السندات الأمريكية وبين أن تدفع أمريكا أكثر للاقتراض. وقد أمضى الدولار صباح نيويورك وهو يحاول تحديد أيهما ينطبق هنا.
ثلاث من العملات الست في السلة لديها بنك مركزي يتحرك هذا الشهر
يمثل اليورو 57.6% من المؤشر، لذا فإن مؤشر الدولار هو في معظمه اليورو بالمقلوب. ويتداول اليورو بالقرب من 1.1500، وهو أدنى مستوى له منذ منتصف أغسطس/آب ومنخفضًا بنحو نصف بالمائة اليوم، وهناك جاءت مكاسب الدولار. وقد رفع البنك المركزي الأوروبي سعر الفائدة إلى 2.50% يوم الخميس الماضي، كما توقعت جميع الاقتصادات الـ65 في أحد الاستطلاعات، ويترك رفع ربع نقطة من الاحتياطي الفيدرالي يوم الأربعاء مقابل رفع ربع نقطة من البنك المركزي الأوروبي الفجوة بين الاثنين عند المستوى نفسه تمامًا كما كانت.
يمثل الين 13.6% من السلة، ومن المتوقع أن يرفع بنك اليابان سعر الفائدة إلى 1.25% يوم الجمعة. وقد ارتفع الين 4% هذا الشهر، وأنفقت طوكيو 96.4 مليار دولار لدعمه، كما أن المضاربين يحتفظون برهانات أكثر على ارتفاعه من هبوطه لأول مرة منذ فبراير/شباط.
ويمثل الجنيه الإسترليني 11.9%، ويُبقي بنك إنجلترا الفائدة عند 3.75% يوم الخميس مع احتمال 30% لرفع الفائدة، بينما أصبح تحرك نوفمبر/تشرين الثاني مسعّرًا بالكامل تقريبًا. أما رفع الفائدة الخاص بالدولار نفسه فمسعّر بنسبة 90%. وهو الوحيد بين الأربعة الذي لا يزال يُطلق عليه اسم رهان.
كما أن النفط الخام فوق 103 دولارات ينبغي أن يساعد أيضًا، لأن أمريكا تبيع الطاقة إلى الخارج بينما تشتريها أوروبا واليابان، لذا فإن كل دولار إضافي على البرميل ينقل الأموال من اقتصاد اليورو إلى اقتصاد الدولار. ومنذ أواخر أغسطس/آب، ارتفع البرميل من مستويات منخفضة في نطاق 80 دولارًا إلى ما فوق 103 دولارات، وارتفع مؤشر الدولار من حوالي 99.15 إلى قرب 99.50. والبرميل نفسه هو السبب في رفع البنك المركزي الأوروبي وبنك اليابان لأسعار الفائدة، كما أن رفع الفائدة في الخارج يلغي عائد الطاقة
الأربعاء يحسم الفجوة، لا الرفع
يقرر بنك الاحتياطي الفيدرالي Fed في الساعة 18:00 بتوقيت جرينتش يوم الأربعاء، وتحتسب العقود الآجلة نحو 90٪ لاحتمال زيادة بمقدار ربع نقطة مئوية سترفع سعر الفائدة لدى بنك الاحتياطي الفيدرالي Fed من 3.50-3.75٪ إلى 3.75-4.00٪. أما الرفع نفسه فهو مسعّر بالفعل. وما ليس مسعّرًا هو مخطط توقعات أسعار الفائدة الذي ينشره بنك الاحتياطي الفيدرالي Fed معه، والذي أظهر في يونيو/حزيران 3.8٪ لنهاية هذا العام، و3.6٪ للعام المقبل و3.4٪ لعام 2028، أي رفع الآن وخفض لاحقًا.
إذا أظهر إصدار الأربعاء المزيد من الرفع، فإن الفجوة مع أوروبا واليابان ستتسع العام المقبل وسيحصل الدولار على سبب للخروج من نطاقه. وإذا كرر قراءة يونيو/حزيران، فإن بنك الاحتياطي الفيدرالي Fed سيرفع مرة واحدة بينما يواصل البنك المركزي الأوروبي ECB وبنك اليابان BOJ التحرك، وستنحسر الفجوة.
تأتي مبيعات التجزئة لشهر أغسطس/آب أولًا، في الساعة 12:30 بتوقيت جرينتش يوم الأربعاء، مع توقعات عند 0.9٪ بعد انخفاض بنسبة 0.6٪. تُحتسب مبيعات التجزئة بالدولار، لذا فإن ارتفاع أسعار البنزين يجمّل القراءة الرئيسية، وكانت مجموعة المراقبة، التي تستبعد الوقود والسيارات ومواد البناء، عند انخفاض بنسبة 0.4٪ في آخر قراءة وتخبرك أيهما.
يصدر التضخم البريطاني لشهر أغسطس/آب صباح الأربعاء، قبل يوم من قرار بنك انجلترا BoE في الساعة 11:00 بتوقيت جرينتش يوم الخميس، ثم يتبعه بنك اليابان BOJ يوم الجمعة. ومن المتوقع صدور طلبات إعانة البطالة عند 205 ألف يوم الخميس في الساعة 12:30 بتوقيت جرينتش، ويتحدث أحد مسؤولي بنك الاحتياطي الفيدرالي Fed في الساعة 07:30 بتوقيت جرينتش يوم الجمعة.
المستويات والانحياز
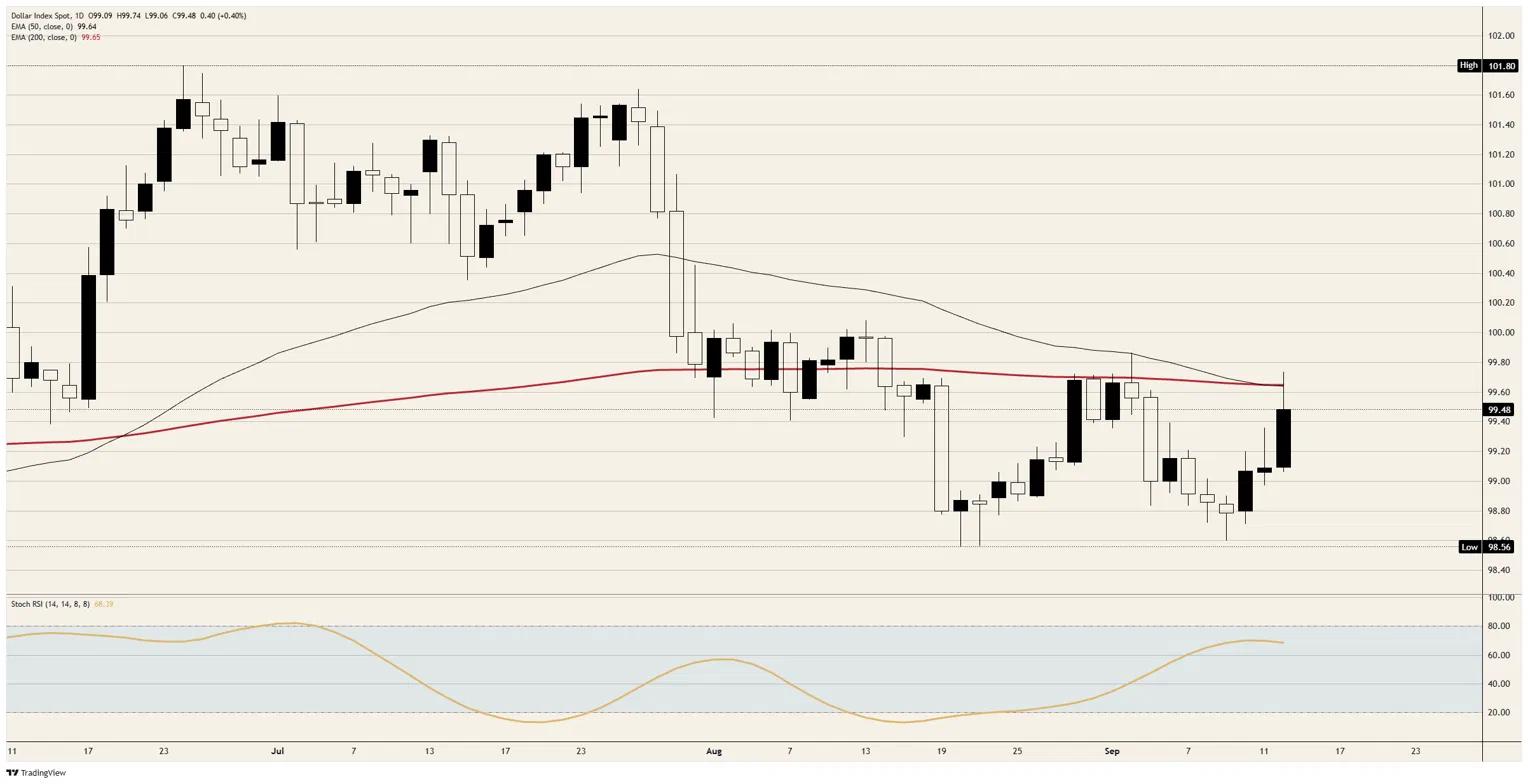
المقاومة: أعلى مستوى اليوم دون 99.75 بقليل هو السقف، كما أن المتوسطين طويلَي الأجل، المتوسط المتحرك الأسي لمدة 50 يومًا و200 يوم (EMA)، يتراكبان قرب 99.65 مباشرة أسفله. وقد ارتد المؤشر من هذا الخط خمس مرات منذ 28 أغسطس/آب، ولا يوجد فوقه سوى أعلى مستوى في 2 سبتمبر/أيلول عند أقل بقليل من 99.90.
الدعم: منطقة 99.05 حيث بدأ الأسبوع هي الأرضية الأولى. وتحتها تقع منطقة 98.80 حيث جرى تداول معظم الأسبوع الماضي، ثم قاع أغسطس/آب قرب 98.55.
الانحياز: هبوطي ما دام 99.75 يحد من الارتفاع، مع اعتبار منطقة 99.05 الهدف الأول و98.80 خلفها. ويقرأ مؤشر ستوكاستيك القوة النسبية اليومي (Stoch RSI)، وهو مقياس للزخم، قرب 68 وكان ثابتًا لأربع جلسات بعد أن صعد من 16 في 19 أغسطس/آب، لذا فقد استهلك الارتفاع زخمه بالفعل دون الخروج من النطاق. ويؤدي الإغلاق اليومي فوق 99.75 إلى إبطال هذه الحالة ويضع أعلى مستوى 2 سبتمبر/أيلول في دائرة التداول.
الرسم البياني اليومي لمؤشر الدولار الأمريكي DXY
أسئلة شائعة عن الدولار الأمريكي
الدولار الأمريكي USD هو العملة الرسمية للولايات المتحدة الأمريكية، والعملة "الفعلية" لعدد كبير من البلدان الأخرى، حيث يتم تداوله إلى جانب الأوراق النقدية المحلية. هو العملة الأكثر تداولًا في العالم، حيث يمثل أكثر من 88٪ من إجمالي حجم تداول العملات الأجنبية العالمي، أو ما متوسطه 6.6 تريليون دولار من المعاملات يوميًا، وفقًا لبيانات من عام 2022. بعد الحرب العالمية الثانية، تولى الدولار الأمريكي زمام الأمور من الجنيه الاسترليني كعملة احتياطية في العالم. خلال معظم تاريخه، كان الدولار الأمريكي مدعومًا من الذهب، حتى اتفاقية بريتون وودز في عام 1971 عندما اختفى معيار الذهب.
العامل الأكثر أهمية الذي يؤثر على قيمة الدولار الأمريكي هو السياسة النقدية، والتي يشكلها البنك الاحتياطي الفيدرالي Fed. يتولى البنك الاحتياطي الفيدرالي Fed مهمتين: تحقيق استقرار الأسعار (السيطرة على التضخم) وتعزيز التشغيل الكامل للعمالة. الأداة الأساسية لتحقيق هذين الهدفين هي تعديل معدلات الفائدة. عندما ترتفع الأسعار بسرعة كبيرة ويكون التضخم أعلى من مستهدف البنك الاحتياطي الفيدرالي Fed البالغ 2٪، فإن البنك الاحتياطي الفيدرالي Fed سوف يرفع معدلات الفائدة، مما يساعد قيمة الدولار الأمريكي. عندما ينخفض التضخم إلى أقل من 2% أو عندما يكون معدل البطالة مرتفعًا جدًا، قد يقوم البنك الاحتياطي الفيدرالي Fed بتخفيض معدلات الفائدة، مما يضغط على الدولار.
في الحالات القصوى، يمكن للاحتياطي الفيدرالي أيضًا طباعة مزيد من الدولارات وتفعيل التيسير الكمي QE. التيسير الكمي هو العملية التي من خلالها يقوم البنك الاحتياطي الفيدرالي Fed بزيادة تدفق الائتمان بشكل كبير في نظام مالي عالق. هو إجراء سياسي غير قياسي يستخدم عندما يجف الائتمان لأن البنوك لن تقرض بعضها البعض (بسبب الخوف من تخلف الطرف المقابل عن السداد). هو الملاذ الأخير عندما يكون من غير المرجح أن يؤدي خفض معدلات الفائدة ببساطة إلى تحقيق النتيجة الضرورية. لقد كان السلاح المفضل لدى البنك الاحتياطي الفيدرالي Fed لمكافحة أزمة الائتمان التي حدثت خلال الأزمة المالية الكبرى في عام 2008. يتضمن ذلك قيام البنك الاحتياطي الفيدرالي Fed بطباعة مزيد من الدولارات واستخدامها في شراء سندات الحكومة الأمريكية في الغالب من المؤسسات المالية. يؤدي التيسير الكمي عادةً إلى إضعاف الدولار الأمريكي.
التشديد الكمي QT هو العملية العكسية التي بموجبها يتوقف البنك الاحتياطي الفيدرالي Fed عن شراء السندات من المؤسسات المالية ولا يُعيد استثمار رأس المال من السندات المستحقة التي يحتفظ بها في مشتريات جديدة. عادة ما يكون إيجابيًا بالنسبة للدولار الأمريكي.
مقالات مقترحة


