


พรีวิวดัชนี CPI สหรัฐฯ เดือนสิงหาคม: อัตราเงินเฟ้อจะกลับมาเร่งตัวขึ้นหรือไม่? หุ้นสหรัฐฯ ดอลลาร์ และทองคำเผชิญบททดสอบสำคัญ
TradingKey - ในวันศุกร์ที่ 11 กันยายน (ตามเวลาสหรัฐฯ) สำนักงานสถิติแรงงานสหรัฐฯ จะเปิดเผยดัชนีราคาผู้บริโภค (CPI) ประจำเดือนสิงหาคม ซึ่งเป็นรายงานเงินเฟ้อสำคัญชุดสุดท้ายก่อนการประชุมนโยบายการเงินของธนาคารกลางสหรัฐฯ (เฟด) ในวันที่ 15-16 กันยายน ท่ามกลางสถานการณ์ที่ตัวเลขการจ้างงานนอกภาคเกษตรเดือนสิงหาคมออกมาแข็งแกร่งกว่าที่คาดไว้อย่างมาก ราคาน้ำมันในตลาดโลกพุ่งทะลุ 100 ดอลลาร์ และอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ยังคงอยู่ในระดับสูง ข้อมูล CPI นี้อาจส่งผลกระทบโดยตรงต่อความคาดหวังของตลาดว่าเฟดจะปรับขึ้นอัตราดอกเบี้ยในเดือนกันยายนหรือไม่
อัตราเงินเฟ้อทั่วไปอาจเร่งตัวขึ้น, อัตราเงินเฟ้อพื้นฐานคาดว่าจะชะลอตัวลงอีก
ในแง่ของความคาดหวังของตลาด ดัชนี CPI ทั่วไปของสหรัฐฯ ในเดือนส.ค. คาดว่าจะปรับตัวขึ้น 0.4% เมื่อเทียบรายเดือน ซึ่งสูงกว่าระดับ 0.1% ในเดือนก.ค. อย่างมาก ขณะที่การเติบโตเมื่อเทียบรายปีคาดว่าจะทรงตัวอยู่ที่ 3.4% ส่วนดัชนี CPI พื้นฐานคาดว่าจะเพิ่มขึ้น 0.2% เมื่อเทียบรายเดือน ซึ่งทรงตัวจากเดือนก.ค. และชะลอตัวลงอีกจาก 2.5% สู่ระดับ 2.4% เมื่อเทียบรายปี
ความขัดแย้งเมื่อเร็ว ๆ นี้ในตะวันออกกลางยังคงส่งผลกระทบต่ออุปทานพลังงานอย่างต่อเนื่อง โดยราคาน้ำมันดิบเบรนท์พุ่งทะลุระดับ 100 ดอลลาร์ ขณะที่ราคาน้ำมันดีเซลและราคาพลังงานอื่น ๆ ของสหรัฐฯ ปรับตัวสูงขึ้นตามกัน ส่งผลให้ปัจจุบันตลาดคาดว่าการเติบโตของดัชนี CPI ทั่วไปเมื่อเทียบรายเดือนจะเพิ่มขึ้นจาก 0.1% เป็น 0.4% ทำให้พลังงานอาจกลายเป็นปัจจัยสำคัญที่ผลักดันให้อัตราเงินเฟ้อทั่วไปในเดือนส.ค. เร่งตัวขึ้น
อย่างไรก็ตาม คาดการณ์เงินเฟ้อพื้นฐานไม่ได้ปรับตัวสูงขึ้นตามไปด้วย ตลาดคาดว่าดัชนี CPI พื้นฐาน ซึ่งไม่รวมอาหารและพลังงาน จะทรงตัวอยู่ที่ 0.2% เมื่อเทียบรายเดือน โดยการเติบโตของดัชนี CPI พื้นฐานเมื่อเทียบรายปีจะชะลอตัวลงจาก 2.5% สู่ระดับ 2.4% หากข้อมูลขั้นสุดท้ายสอดคล้องกับประมาณการเหล่านี้ ย่อมหมายความว่าอัตราเงินเฟ้อของสหรัฐฯ อาจแสดงโครงสร้างที่พลังงานผลักดันให้ราคาทั่วไปสูงขึ้น ขณะที่เงินเฟ้อแฝงยังคงชะลอตัวลงอย่างช้า ๆ
สำหรับนักลงทุน ประเด็นหลักที่ควรให้ความสนใจในการรายงานครั้งนี้คือดัชนี CPI พื้นฐาน รวมถึงองค์ประกอบย่อย เช่น ค่าที่อยู่อาศัยและภาคบริการ หากดัชนี CPI ทั่วไปสูงกว่าที่คาดการณ์ไว้แต่มีสาเหตุหลักมาจากราคาน้ำมันเบนซินและพลังงาน ขณะที่ดัชนี CPI พื้นฐานยังคงอยู่ที่ประมาณ 0.2% ธนาคารกลางสหรัฐ (เฟด) อาจประเมินแรงกดดันเงินเฟ้อที่ยืดเยื้อด้วยความระมัดระวัง ในทางกลับกัน หากดัชนี CPI พื้นฐานเมื่อเทียบรายเดือนปรับตัวขึ้นสู่ระดับ 0.3% หรือสูงกว่า จะสะท้อนว่าแรงกดดันด้านราคากระจายไปไกลกว่าภาคพลังงาน และการชะลอตัวของเงินเฟ้อแฝงอาจช้ากว่าที่คาดการณ์ไว้ก่อนหน้านี้
เป็นที่น่าสังเกตว่า ตลาดแรงงานของสหรัฐฯ ก่อนหน้านี้แสดงให้เห็นถึงความยืดหยุ่นที่แข็งแกร่ง โดยตัวเลขการจ้างงานนอกภาคเกษตรเพิ่มขึ้น 162,000 ตำแหน่งในเดือนส.ค. ซึ่งสูงกว่าที่ตลาดคาดการณ์ไว้ที่ประมาณ 56,000 ตำแหน่งอย่างมาก ขณะที่อัตราการว่างงานทรงตัวอยู่ที่ 4.1% หลังจากการเปิดเผยข้อมูลดังกล่าว ความน่าจะเป็นที่ตลาดคาดการณ์ว่าจะมีการปรับขึ้นอัตราดอกเบี้ย 0.25% ในเดือนก.ย. ได้เพิ่มขึ้นชั่วขณะจาก 52% เป็น 61% และปัจจุบันยังคงอยู่ที่ประมาณ 60%
หากทั้งดัชนี CPI ทั่วไปและ CPI พื้นฐานประจำเดือนส.ค. สูงกว่าที่คาดการณ์ไว้ โดยเฉพาะอย่างยิ่งหากดัชนี CPI พื้นฐานเมื่อเทียบรายเดือนสูงเกิน 0.2% ก็อาจช่วยสนับสนุนเหตุผลให้ธนาคารกลางสหรัฐปรับขึ้นอัตราดอกเบี้ยเพิ่มเติมในเดือนก.ย. ในทางตรงกันข้าม หากดัชนี CPI ทั่วไปถูกผลักดันให้สูงขึ้นโดยพลังงาน ขณะที่เงินเฟ้อพื้นฐานยังคงชะลอตัวลง ความไม่แน่นอนอย่างมากจะยังคงมีอยู่เกี่ยวกับการตัดสินใจเชิงนโยบายในเดือนก.ย. โดยคริสโตเฟอร์ วอลเลอร์ ผู้ว่าการธนาคารกลางสหรัฐ เคยระบุก่อนหน้านี้ว่า หากข้อมูลที่จะออกมายังคงแสดงให้เห็นถึงความคืบหน้าไปสู่เป้าหมายเงินเฟ้อที่ระดับ 2% เขาจะเอนเอียงไปทางสนับสนุนให้คงอัตราดอกเบี้ยไว้ตามเดิม
การเปิดเผยดัชนี CPI เดือนสิงหาคมจะส่งผลกระทบต่อหุ้นสหรัฐฯ เงินดอลลาร์ และทองคำอย่างไร?
สำหรับหุ้นสหรัฐฯ หนึ่งในแรงกดดันทางเศรษฐกิจมหภาคหลักที่ตลาดหุ้นสหรัฐฯ กำลังเผชิญอยู่ในปัจจุบันคืออัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ที่ปรับตัวสูงขึ้น โดยเมื่อวันที่ 9 กันยายน อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี ขยับขึ้นไปแตะระดับราว 4.84% ในช่วงหนึ่ง ขณะที่ดัชนี S&P 500 ลดลง 0.48% และดัชนี Nasdaq Composite ลดลง 0.64% ในช่วงเวลาเดียวกัน
หากดัชนี CPI พื้นฐานเดือนสิงหาคมสูงกว่าที่ตลาดคาดการณ์ไว้ที่ 0.2% อย่างมีนัยสำคัญ โอกาสที่เฟดจะปรับขึ้นอัตราดอกเบี้ยและอัตราผลตอบแทนพันธบัตรอาจเพิ่มสูงขึ้นอีก ซึ่งจะกดดันหุ้นกลุ่มเทคโนโลยีและหุ้นเติบโตที่มีมูลค่าประเมินสูง แต่หากดัชนี CPI พื้นฐานเป็นไปตามคาดหรือต่ำกว่าคาด และบ่งชี้ว่าเงินเฟ้อพื้นฐานยังคงชะลอตัวลง อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ก็อาจมีช่องว่างให้ย่อตัวลง ซึ่งจะเป็นผลดีต่อมูลค่าหุ้นกลุ่มเทคโนโลยี
ในส่วนของดอลลาร์สหรัฐ แม้ความคาดหวังเรื่องการปรับขึ้นอัตราดอกเบี้ยของสหรัฐฯ จะเพิ่มขึ้น แต่มูลค่าดอลลาร์ก็ไม่ได้แข็งค่าขึ้นอย่างต่อเนื่อง ส่วนหนึ่งเป็นเพราะตลาดคาดหวังว่าธนาคารกลางยุโรปและธนาคารกลางญี่ปุ่นจะคุมเข้มนโยบายการเงินเพิ่มเติมเช่นกัน ทั้งนี้ หากดัชนี CPI พื้นฐานออกมาสูงกว่า 0.2% ขณะที่ตลาดสะท้อนคาดการณ์การขึ้นดอกเบี้ยของเฟดมากขึ้น อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ระยะสั้นอาจได้รับปัจจัยหนุน ซึ่งจะเป็นผลดีต่อเงินดอลลาร์ แต่หากดัชนี CPI พื้นฐานต่ำกว่าคาด โดยการปรับตัวขึ้นส่วนใหญ่มาจากราคาน้ำมันเบนซินและพลังงาน ปัจจัยหนุนที่เงินดอลลาร์ได้รับก็อาจมีจำกัด
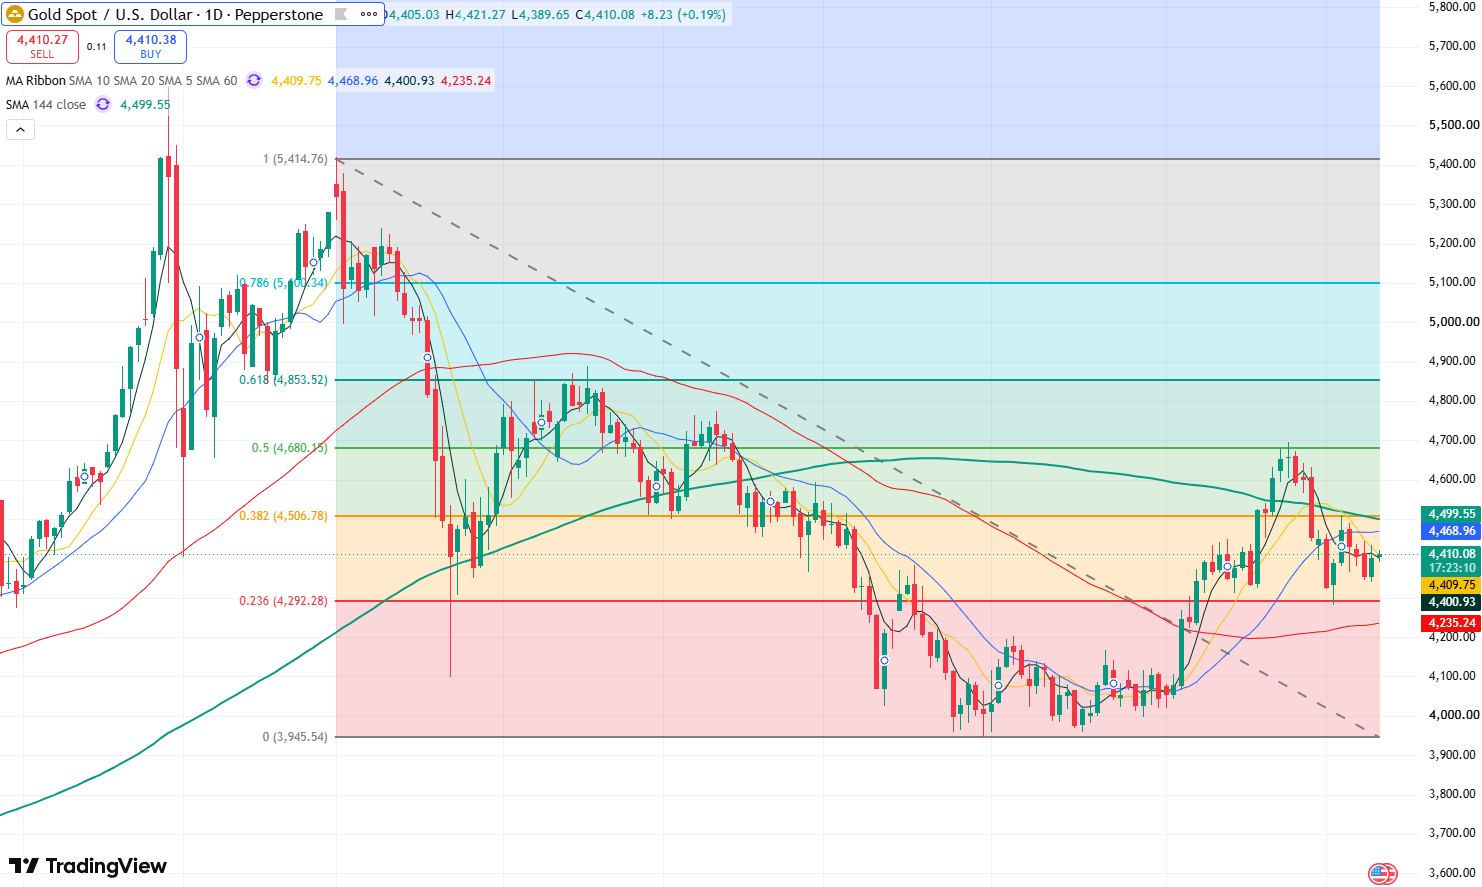
กราฟราคาทองคำรายวัน, ที่มา: TradingView
สำหรับทองคำ (XAUUSD) เนื่องจากอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี ปรับตัวขึ้นสู่ระดับสูงสุดนับตั้งแต่เดือนพฤศจิกายน 2023 เมื่อเร็ว ๆ นี้ ทองคำจึงเผชิญแรงกดดันอย่างหนักในฝั่งขาขึ้น หากดัชนี CPI พื้นฐานออกมาสูงกว่าที่คาดการณ์ไว้มาก และส่งผลให้ตลาดเพิ่มโอกาสการปรับขึ้นอัตราดอกเบี้ยมากขึ้น ราคาทองคำอาจยังคงได้รับผลกระทบจากอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ และตกอยู่ภายใต้แรงกดดันให้ย่อตัวลง ซึ่งอาจลงไปทดสอบแนวรับที่ระดับ 4,300 ดอลลาร์ หากไม่สามารถยืนเหนือระดับนี้ได้ ราคาทองคำอาจย่อตัวลงสู่ระดับ 4,200 ดอลลาร์
หากดัชนี CPI ทั่วไปปรับตัวสูงขึ้น แต่ดัชนี CPI พื้นฐานยังคงลดลงสู่ระดับราว 2.4% ตลาดก็อาจคลายความกังวลเกี่ยวกับการเร่งตัวขึ้นอีกครั้งของเงินเฟ้อที่ยืดเยื้อ ซึ่งจะช่วยหนุนราคาทองคำได้ในระดับหนึ่ง โดยคาดว่าราคาทองคำมีแนวโน้มขึ้นไปทดสอบระดับ 4,500 ดอลลาร์ และอาจท้าทายระดับแนวต้านที่ 4,700 ดอลลาร์ได้ด้วยซ้ำ
บทความแนะนำ


