


Prévia dos Resultados do 1T da Cisco: Receita Deve Crescer 22%, Maior Preço-alvo de Wall Street em US$ 170
TradingKey - Cisco (CSCO) divulgará seus resultados financeiros do primeiro trimestre do ano fiscal de 2027 após o fechamento do mercado nos EUA em 12 de novembro, no horário do leste dos EUA, e realizará uma teleconferência de resultados às 16h30 do mesmo dia. O período de apuração deste trimestre encerrou-se em 24 de outubro.
No fechamento de 10 de novembro, as ações da Cisco estavam cotadas a US$ 98,15. Os principais pontos de atenção deste relatório de resultados incluem pedidos de infraestrutura de IA de grandes provedores de serviços em nuvem, o crescimento da receita com equipamentos de rede de alta velocidade e o impacto das vendas de produtos relacionados à IA na margem bruta geral.
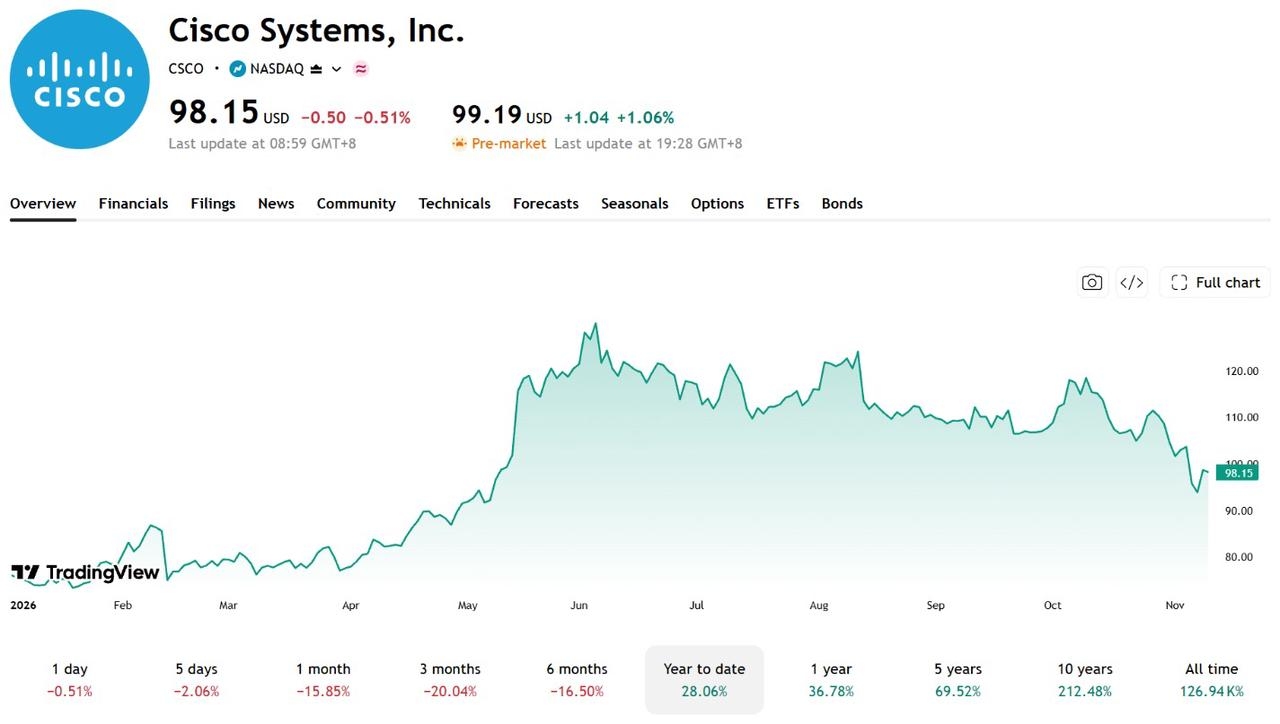
[Fonte: TradingView]
A Cisco fornece principalmente switches, roteadores, equipamentos de rede para data centers, soluções de cibersegurança e softwares de colaboração. À medida que os grandes provedores de serviços em nuvem continuam a expandir seus investimentos em data centers de IA, espera-se que a crescente demanda por produtos como switches de alta velocidade e equipamentos de interconexão de rede se torne um novo motor de crescimento para a Cisco.
Estimativas de receita próximas ao ponto médio do guidance da empresa
O mercado projeta que a receita da Cisco no trimestre fique em aproximadamente US$ 18,12 bilhões, alta de cerca de 22% na comparação anual, com lucro por ação (LPA) não GAAP em torno de US$ 1,32. Anteriormente, a empresa forneceu projeções para a receita do primeiro trimestre entre US$ 18 bilhões e US$ 18,2 bilhões e LPA não GAAP entre US$ 1,32 e US$ 1,34.
As expectativas de receita estão próximas do ponto médio do guidance, enquanto as estimativas para o LPA situam-se no limite inferior da faixa projetada. O foco deste relatório de resultados será se os pedidos de IA conseguirão sustentar o crescimento e qual será o impacto das vendas de produtos relacionados sobre a margem bruta.
No trimestre anterior, a receita da Cisco cresceu 18% na comparação anual, para US$ 17,252 bilhões, e o LPA não GAAP avançou 23%, para US$ 1,22. Entre os segmentos de negócios, a receita de redes aumentou 28%, para US$ 9,791 bilhões, enquanto as receitas de segurança, colaboração e observabilidade cresceram 14%, 12% e 6%, respectivamente.
Os pedidos de infraestrutura de IA apresentaram forte desempenho, com as encomendas de hyperscalers no quarto trimestre atingindo US$ 4 bilhões e os pedidos acumulados totalizando US$ 9,3 bilhões para o ano fiscal de 2026.
No entanto, a margem bruta geral não GAAP recuou de 68,4% para 66,3% no trimestre anterior, enquanto a margem bruta de produtos caiu de 67,5% para 64,8%. Neste trimestre, o foco será se o crescimento dos negócios de IA conseguirá impulsionar a receita e, ao mesmo tempo, ajudar na estabilização das margens brutas.
Principais Destaques dos Resultados: Crescimento dos Pedidos de IA e Pressão sobre a Margem Bruta
No trimestre anterior, a Cisco garantiu aproximadamente US$ 4 bilhões em pedidos de infraestrutura de IA de hyperscalers, elevando o total de pedidos do ano fiscal de 2026 para US$ 9,3 bilhões, com cerca de US$ 4 bilhões em receita relacionada efetivamente reconhecida no ano fiscal completo.
A empresa projeta que a receita de infraestrutura de IA aumente para US$ 7,5 bilhões no ano fiscal de 2027. Os principais focos deste relatório de resultados incluem o volume de novos pedidos, o progresso das entregas e se o crescimento da receita conseguirá atender às expectativas.
O segmento de redes também merece atenção. Os pedidos de produtos de rede da Cisco cresceram 40% na comparação anual no trimestre anterior, com o total de pedidos de produtos avançando 35%; mesmo excluindo os clientes de nuvem de hiperescala, os pedidos de produtos ainda registraram alta de 25%. Neste trimestre, será importante observar se o crescimento dos pedidos conseguirá manter o fôlego e impulsionar a receita de redes.
Em termos de margem bruta, a Cisco projeta que sua margem bruta não GAAP do primeiro trimestre fique entre 65% e 66%, abaixo dos 66,3% do trimestre anterior, com guidance de margem operacional não GAAP entre 35,5% e 36,5%.
A fatia crescente das vendas de hardware de IA e o aumento dos custos de componentes podem continuar pressionando as margens brutas, e o desempenho real influenciará a percepção do mercado sobre a lucratividade da empresa.
Além disso, o RPO da Cisco atingiu US$ 46,7 bilhões no final do trimestre anterior, uma alta de 7% na comparação anual, com o RPO de produtos crescendo 9%. Este balanço também exigirá atenção redobrada às variações na carteira de pedidos e às projeções para o ano todo. Atualmente, a companhia projeta uma receita de US$ 72,2 bilhões a US$ 73,4 bilhões para o ano fiscal de 2027 e lucro por ação (LPA) não GAAP de US$ 5,05 a US$ 5,11.
Maior preço-alvo de Wall Street é visto em US$ 170
[Fonte: StockAnalysis]
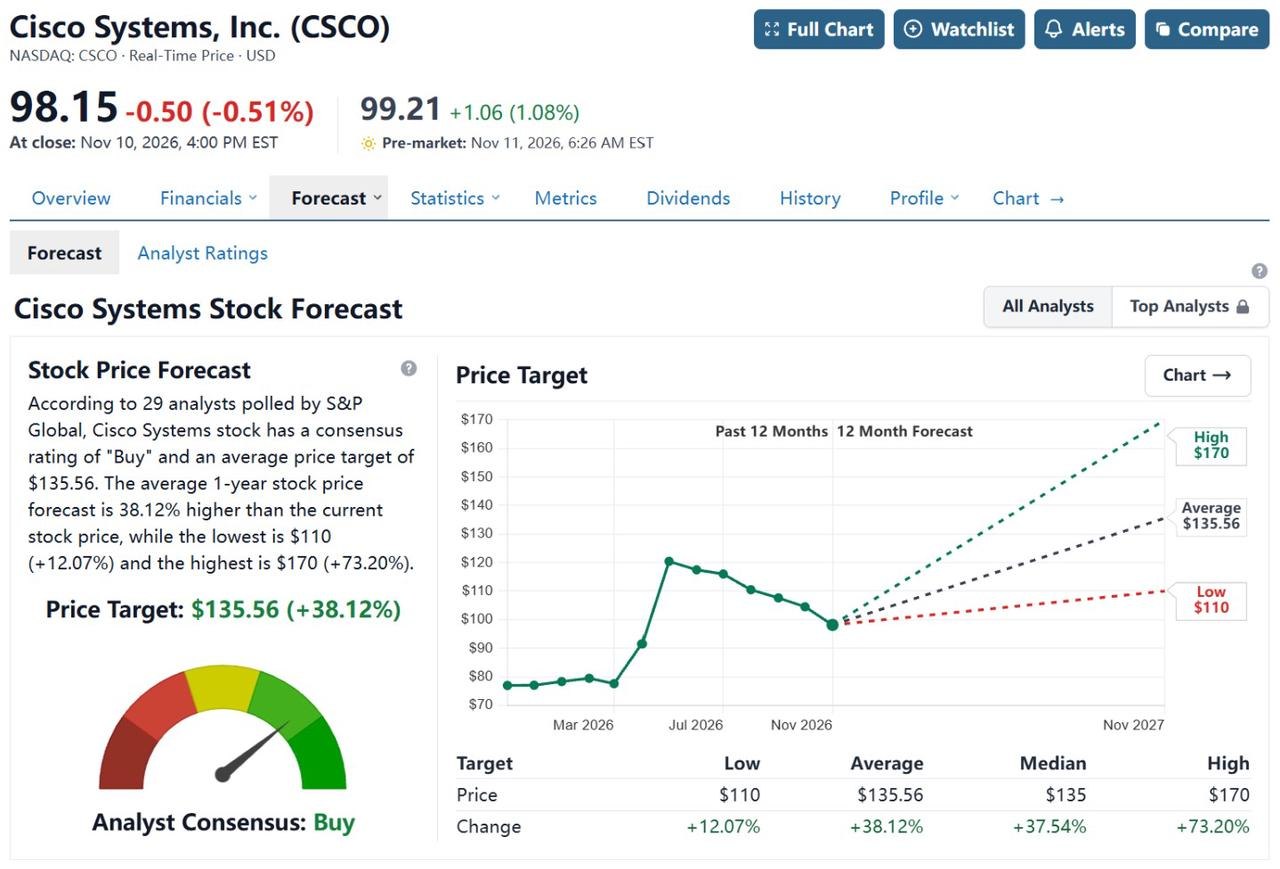
Segundo dados de 29 analistas compilados pelo StockAnalysis, o preço-alvo médio de 12 meses para a Cisco é de US$ 135,56, o que representa um potencial de valorização de 38,12% em relação aos níveis atuais, com o preço-alvo máximo de US$ 170.
O BofA Securities manteve sua recomendação de "compra" e o preço-alvo de US$ 150, com sua tese principal centrada no otimismo quanto ao crescimento dos pedidos de equipamentos de rede impulsionado pela demanda por infraestrutura de IA, bem como nas oportunidades de negócios da Cisco no mercado de redes para data centers de IA. Enquanto isso, o Morgan Stanley rebaixou a ação para "Equal-weight" em 5 de novembro e reduziu seu preço-alvo de US$ 135 para US$ 120, citando principalmente preocupações com as expectativas elevadas do mercado e a potencial pressão sobre as margens brutas decorrente do aumento da participação das vendas de hardware de IA.
Se os novos pedidos de IA continuarem a crescer, a receita atingir o teto do guidance e a margem bruta permanecer estável dentro da faixa esperada, a ação pode encontrar suporte. Por outro lado, se as entregas de pedidos ficarem aquém das expectativas ou a margem bruta vier abaixo do guidance, as ações ainda poderão enfrentar pressão após a divulgação dos resultados, mesmo que a receita atinja as metas.
Artigos Recomendados


