


Por que as ações da Arm dispararam 8% enquanto CEO demonstra maior confiança na demanda de US$ 2 bilhões por chips de IA
TradingKey - Arm Holdings (ARM) subiu 8,6% nesta quinta-feira, tornando-se uma das ações de chips de maior destaque no mercado da Nasdaq. Essa alta beneficiou-se tanto de uma recuperação geral do setor de tecnologia quanto de sinais positivos transmitidos pelo CEO Rene Haas sobre os negócios de chips de IA da empresa.
Em uma entrevista, o CEO da ARM, Rene Haas, afirmou que, em comparação ao momento em que a empresa divulgou seus resultados no final de julho, ela está agora mais confiante em atingir US$ 2 bilhões em demanda por chips de IA. Anteriormente, a ARM revelou que a demanda dos clientes por seu primeiro chip próprio para data centers, o Arm AGI CPU, já havia ultrapassado US$ 2 bilhões, cobrindo os anos fiscais de 2027 e 2028.
Isso significa que o mercado está reavaliando o potencial de crescimento da ARM à medida que ela se expande de uma licenciadora tradicional de arquitetura de chips para uma fornecedora de chips para data centers de IA.
Enquanto isso, as ações ligadas à IA haviam registrado volatilidade no início desta semana após discussões sobre se os investimentos em IA estariam superaquecidos. No entanto, à medida que o mercado voltou a se concentrar na construção de data centers e na demanda de longo prazo por infraestrutura de IA, as ações de empresas de chips, servidores e hardware relacionado começaram a se recuperar, proporcionando um novo impulso à ARM.
Por que as ações da Arm estão disparando?
O principal fator impulsionador da recente alta das ações da Arm está no foco renovado do mercado sobre o potencial de comercialização do Arm AGI CPU.
Diferentemente do passado, quando licenciava principalmente arquiteturas de CPU para fabricantes de chips, a Arm lançou oficialmente este ano seus próprios chips para data centers. Quando a empresa apresentou o Arm AGI CPU em março, posicionou o produto como um CPU de data center para cargas de trabalho de IA e IA Agêntica, entrando assim no mercado de produção de chips — um segmento historicamente pouco familiar para ela.
Posteriormente, o feedback dos clientes superou repetidamente as expectativas iniciais. Em seu balanço divulgado em julho deste ano, a Arm afirmou que a demanda dos clientes pelo Arm AGI CPU para os anos fiscais de 2027 e 2028 havia ultrapassado US$ 2 bilhões, em comparação com a oportunidade de US$ 1 bilhão divulgada anteriormente pela empresa.
Ao mesmo tempo, a Arm manteve uma perspectiva financeira relativamente cautelosa na época, afirmando que havia garantido capacidade de fabricação suficiente para dar suporte à oportunidade de US$ 1 bilhão, enquanto continuava a expandir a capacidade com parceiros da cadeia de suprimentos.
Portanto, a cifra de US$ 2 bilhões não é uma nova meta de vendas apresentada subitamente pela Arm, mas sim o patamar mais recente alcançado após o crescimento contínuo da demanda dos clientes ao longo de vários meses.
Se esse crescimento de demanda se converter, em última análise, em envios efetivos de chips, espera-se que o Arm AGI CPU traga para a Arm uma nova fonte de receita, distinta de seus negócios tradicionais de licenciamento e royalties. Para uma empresa que historicamente dependia principalmente do licenciamento de propriedade intelectual e royalties de chips, isso significa que sua própria estrutura de receita pode passar por uma mudança fundamental.
Negócio de Data Centers da Arm Acelera; História da IA Vai Além de Apenas Um Chip
A lógica de IA da ARM na verdade não depende inteiramente da CPU Arm AGI.
O relatório financeiro mais recente da empresa mostra que, no primeiro trimestre fiscal encerrado em 30 de junho de 2026, a receita da ARM atingiu US$ 1,289 bilhão, uma alta de 22% na comparação anual. Desse total, a receita de licenciamento e outras receitas foi de US$ 574 milhões, avanço de 23% em relação ao mesmo período do ano anterior; a receita de royalties atingiu US$ 715 milhões, alta de 22% na comparação anual. Vale destacar que a receita de royalties relacionada a data centers mais que dobrou na comparação anual, indicando que a penetração da arquitetura Arm nos mercados de servidores e computação em nuvem continua a acelerar.
Esse também é um motivo principal pelo qual o mercado está reavaliando a ARM.
Se a expansão dos data centers de IA continuar, a ARM pode, na verdade, se beneficiar por dois caminhos. Por um lado, um número crescente de chips para data centers adotando a arquitetura Arm pode impulsionar o crescimento dos negócios tradicionais de licenciamento de IP e royalties. Por outro lado, a CPU Arm AGI permite que a empresa participe diretamente das vendas de chips para data centers, abrindo assim um novo canal de receita.
A ARM divulgou anteriormente que as remessas acumuladas do seu negócio de data centers Arm Neoverse estão crescendo rapidamente. A carta mais recente da empresa aos acionistas mostra que as remessas de chips Neoverse ultrapassaram 1,5 bilhão de unidades, sendo que os 500 milhões de unidades mais recentes levaram apenas 9 meses, em comparação com cerca de 6 anos para o primeiro 1 bilhão.
Portanto, sob a perspectiva do modelo de negócios, a oportunidade atual da ARM em IA não é uma aposta no sucesso de um único chip, mas sim no fato de que a expansão da infraestrutura de IA está impulsionando simultaneamente seus negócios de IP, arquitetura de CPU e chips próprios.
Análise Técnica do Preço das Ações da ARM
Fonte: TradingView
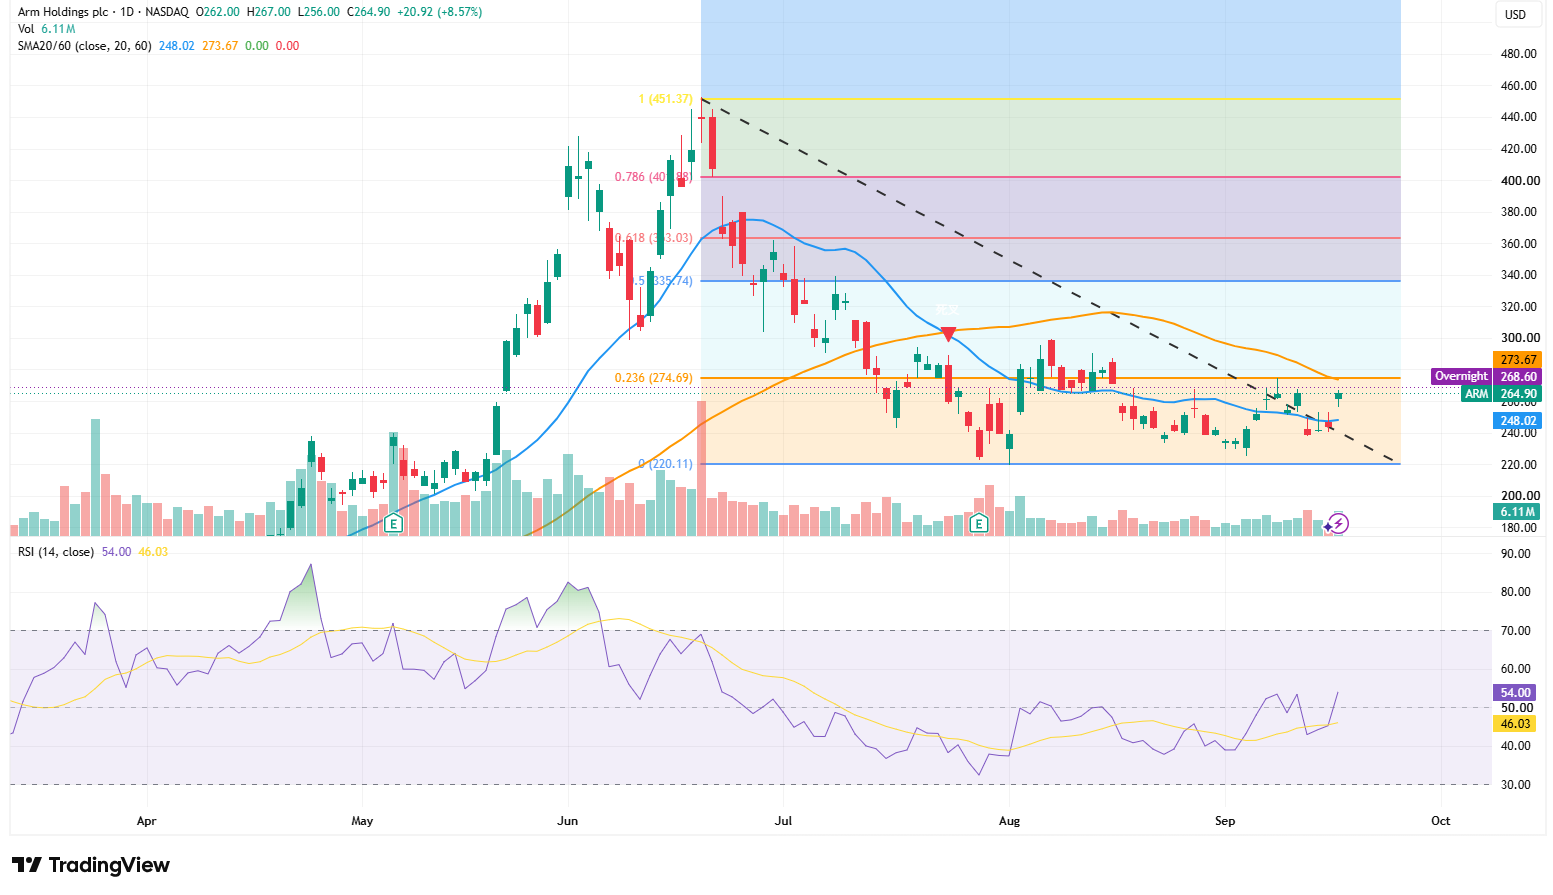
Do ponto de vista técnico, a ARM rompeu a linha de tendência de baixa que se estendia a partir de sua máxima de US$ 451,37 e retomou sua média móvel de 20 dias em US$ 248,02, indicando que o movimento de queda dos últimos meses está arrefecendo. O volume diário de negociação subiu para aproximadamente 6,11 milhões de ações, oferecendo suporte de volume ao rompimento.
No entanto, a ARM ainda não concluiu uma reversão de médio prazo. O preço da ação permanece abaixo da média móvel de 60 dias de US$ 273,67, enquanto o nível de Fibonacci de 0,236 está em US$ 274,69, formando, juntos, uma importante zona de resistência em US$ 273–US$ 275. A cotação no pós-mercado, em torno de US$ 268,60, também ainda não superou esse nível.
Em termos de momentum, o RSI de 14 dias subiu para 54,00, acima de sua linha de sinal de 46,03, indicando que a força compradora está se fortalecendo, embora permaneça abaixo da zona de sobrecompra. Se a ARM se mantiver firme acima de US$ 275 com um volume maior daqui para a frente, o próximo alvo poderá ser US$ 300–US$ 305; um novo rompimento poderá levar o papel a testar o nível de Fibonacci de 0,5 em US$ 335,74.
No lado de baixa, o suporte inicial está em US$ 248–US$ 250, zona que engloba a média móvel de 20 dias e o ponto de rompimento da linha de tendência de baixa. Se esse nível se mantiver após um pullback, a estrutura de repique permanecerá intacta; se o gráfico diário recuar para baixo de US$ 248, este rali poderá se transformar em um falso rompimento, com a ação podendo recuar para US$ 235–US$ 240 ou até mesmo retestar a mínima de US$ 220,11.
Artigos Recomendados


