


Decisão do Fed de Setembro: Ciclo de Alta de Juros Recomeça Após Três Anos com 16 Autoridades Apoiando Mais um Aumento Este Ano
TradingKey - Em 16 de setembro, no horário do Leste dos EUA, o comunicado mais recente de política de taxa de juros do Federal Reserve destacou que a reunião decidiu elevar a faixa-alvo da taxa dos federal funds em 25 pontos-base, para 3,75%–4,00%, marcando o primeiro aumento de juros desde julho de 2023. A decisão foi aprovada por unanimidade, por 12 votos a 0, enquanto manteve inalterado o arcabouço de política monetária de reservas amplas no sistema bancário.
O comunicado observou que a atividade econômica dos EUA está se expandindo em um ritmo sólido. Embora a incerteza permaneça elevada, impulsionada em parte por tensões geopolíticas, os gastos domésticos continuaram resilientes, o crescimento da produtividade é forte e os investimentos produtivos das empresas apresentaram um desempenho consistente. O crescimento do emprego tem acompanhado aproximadamente a expansão da força de trabalho, e a taxa de desemprego mudou pouco.
Atualmente, a inflação permanece elevada, desviando-se da meta de 2% da política monetária. O Federal Reserve afirmou que essa ação de política ajudará a inflação a retornar à meta de 2% de forma mais oportuna, e reafirmou o compromisso do Comitê com a estabilidade de preços.
Mudanças no Dot Plot
O gráfico de pontos das taxas de juros divulgado com esta decisão sobre os juros do Federal Reserve continuou a sinalizar uma postura hawkish. A taxa mediana no gráfico de pontos ficou em 4,1%, uma alta de 30 pontos-base em relação à projeção de 3,8% feita em junho, o que implica uma trajetória mediana de mais um aumento de 25 pontos-base em 2026 após essa elevação da taxa.
O gráfico de pontos mostrou que as expectativas dos dirigentes para a taxa de juros apropriada em 2026 se estreitaram significativamente e avançaram em alta no geral, com a projeção mais baixa em torno de 3,9% e a mais alta perto de 4,4%. A grande maioria dos dirigentes concentrou-se na faixa de 4,1% a 4,4%, sem nenhum dirigente projetando que a taxa ao final do ano fique abaixo de 3,75%.
Dos 19 dirigentes, apenas 18 enviaram projeções para o gráfico de pontos. A partir do intervalo anterior à alta, de 3,50% a 3,75%, entre os 18 dirigentes, quatro avaliaram que os juros deveriam ser elevados em um acumulado de 75 pontos-base em 2026, 12 previram uma alta acumulada de 50 pontos-base, dois defenderam um aumento acumulado de 25 pontos-base, enquanto nenhum dirigente esperava que as taxas permanecessem inalteradas ou pediu cortes de juros.
Em outras palavras, além do aumento de 25 pontos-base já implementado, 16 dirigentes ainda acreditavam que as taxas deveriam ser elevadas pelo menos mais uma vez em 2026, com quatro deles defendendo 50 pontos-base adicionais.
No geral, os dirigentes do Fed atualmente acreditam, de modo geral, que a trajetória dos juros para 2026 mudou da expectativa de junho de "manutenção em níveis elevados com cortes modestos" para a de "retomada das altas de juros com uma duração estendida de taxas elevadas", o que significa que a taxa dos federal funds operará em um patamar mais alto.
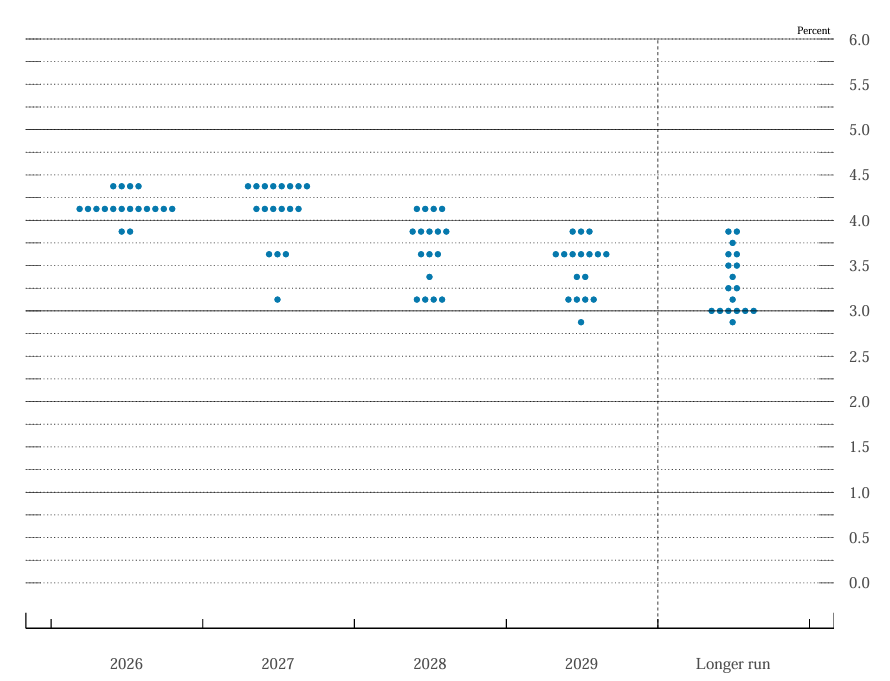
[Gráfico de Pontos, Fonte: Federal Reserve]
Para 2027, a taxa mediana do gráfico de pontos ficou em 4,1%, uma forte revisão em alta de 50 pontos-base em relação à projeção de 3,6% feita em junho, o que implica quase nenhum corte de juros em 2027 no cenário mediano. A distribuição das expectativas dos dirigentes permaneceu relativamente ampla, com projeções variando de uma mínima de cerca de 3,1% a uma máxima de 4,4%, enquanto a maioria dos dirigentes concentrou-se no intervalo de 3,6% a 4,4%.
A taxa mediana para 2028 foi revisada para cima, para 3,9% (em comparação com 3,4% em junho), e a mediana de 2029 ficou em 3,6%, enquanto a expectativa de taxa de juros de longo prazo teve uma leve elevação de 3,1% em junho para 3,2%. Dos 18 dirigentes que enviaram projeções, um não forneceu pontos para 2028 e 2029. Isso demonstra que, mesmo que os cortes de juros venham a ser retomados, o ritmo será significativamente mais lento do que o projetado em junho, já que a inflação persistente torna os dirigentes cautelosos em relação a um afrouxamento rápido.
No geral, esta reunião de decisão de juros não apenas retomou as elevações das taxas, mas também deslocou a estrutura de comunicação da política monetária mais para o conceito de "juros altos por mais tempo" (higher for longer), o que pode desencadear uma reavaliação pelo mercado das expectativas de precificação para a trajetória futura dos juros.
Resumo das Projeções Econômicas (SEP)
O Sumário de Projeções Econômicas (SEP, na sigla em inglês) mais recente do Federal Reserve mostra que os formuladores de política monetária revisaram ligeiramente para cima as previsões de crescimento econômico dos EUA e reduziram as projeções para a taxa de desemprego.
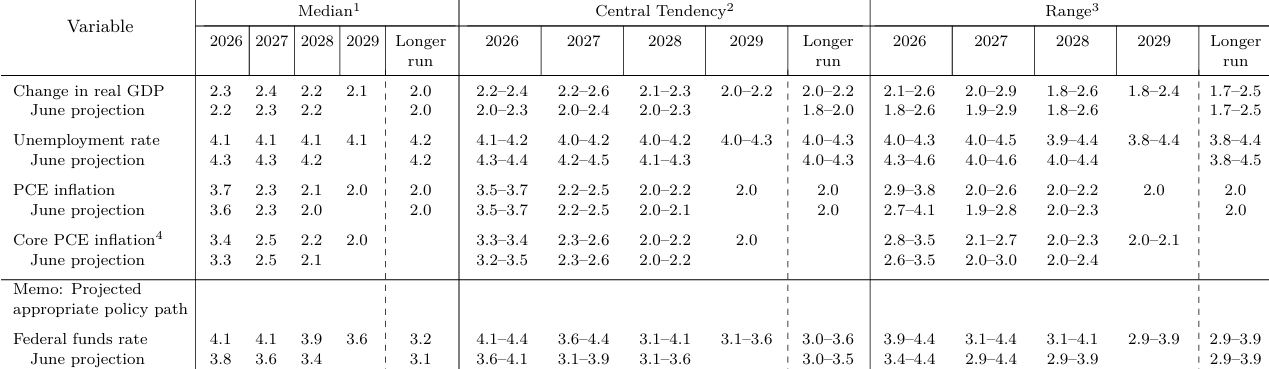
Nas estimativas mais recentes, a projeção mediana para o crescimento do PIB real dos EUA em 2026 foi elevada para 2,3%, um avanço de 0,1 ponto percentual em relação aos 2,2% previstos em junho; a previsão de crescimento do PIB real para 2027 foi revisada para cima, para 2,4% (frente a 2,3% em junho), enquanto a expectativa de crescimento para 2028 permaneceu inalterada em 2,2%, e a projeção para 2029 ficou em 2,1%.
No longo prazo, os dirigentes do Fed mantiveram a projeção para a taxa de crescimento econômico potencial de longo prazo dos EUA em 2,0%, prevendo de modo geral que a economia americana manterá um ritmo estável de expansão nos próximos anos.
[Fonte: Federal Reserve]
Em relação ao mercado de trabalho, o Fed reduziu visivelmente suas previsões para a taxa de desemprego desta vez. As estimativas mais recentes dos formuladores de política mostram a taxa de desemprego mediana dos EUA em 4,1% em 2026, uma queda de 0,2 ponto percentual em relação aos 4,3% projetados em junho; a previsão para a taxa de desemprego em 2027 também foi reduzida para 4,1% (ante 4,3% em junho), enquanto as expectativas para 2028 e 2029 foram fixadas em 4,1%, abaixo da projeção normal de longo prazo para a taxa de desemprego, de 4,2%.
De modo geral, os dirigentes do Fed avaliam que o mercado de trabalho dos EUA como um todo permanecerá estável nos próximos anos — e pode se mostrar ainda mais resiliente do que o antecipado em junho —, sem sofrer uma deterioração acentuada.
Em relação à inflação, o Fed continuou a revisar para cima as previsões de inflação de curto prazo, indicando que o ritmo de desaceleração dos preços segue mais lento do que o projetado em junho e que as pressões inflacionárias permanecem elevadas em relação à meta de 2% da política monetária. Para a inflação PCE cheia, os dirigentes elevaram a projeção mediana do crescimento anual do índice de preços de despesas de consumo pessoal em 2026 para 3,7%, acima dos 3,6% previstos em junho; a inflação PCE deve arrefecer para 2,3% em 2027, sem alterações em relação a junho; desacelerar para 2,1% em 2028 (frente a 2,0% em junho); e abrandar ainda mais para 2,0% em 2029, retornando, por fim, à meta de inflação de longo prazo do Fed. As projeções para o núcleo da inflação PCE, que exclui os componentes voláteis de alimentos e energia, também foram revisadas para cima: a previsão mediana para o núcleo do PCE em 2026 subiu para 3,4%, acima dos 3,3% projetados em junho; permanece em 2,5% para 2027, foi revisada para cima, para 2,2% em 2028 (ante 2,1% em junho), e arrefece para 2,0% em 2029.
Isso demonstra claramente que os formuladores de política monetária do Fed chegaram ao consenso de que o processo de desinflação atual será mais lento do que o esperado anteriormente. A confluência de crescimento alto, desemprego baixo e inflação elevada forma o pano de fundo macroeconômico para a retomada das elevações de juros e para a revisão para cima da trajetória das taxas de juros.
Artigos Recomendados


