


코어위브의 수익 전망 개선이 AI 인프라 관련주를 끌어올리는 이유: 자금 조달 압박 완화, 장비 조달 기대감 반등
TradingKey - 미 동부시간 11월 11일, 코어위브(CRWV)가 실적을 발표하고 매출 가이던스를 상향 조정한 후 AI 인프라 관련주가 큰 폭으로 반등했으며, 필라델피아 반도체 지수는 7% 넘게 상승했다.
보도 시점 기준 마이크론 테크놀로지(MU)는 13.27%, 인텔(INTC)은 9.47%, AMD(AMD)는 7.39%, 브로드컴(AVGO)은 6.39%, TSMC(TSM)는 4.69%, 엔비디아(NVDA)는 4.00%, ASML(ASML)은 3.43% 각각 상승했다. 시장은 컴퓨팅 파워 투자 수익률뿐만 아니라 업스트림 장비 주문의 이행 전망을 재평가하고 있다.
이번 촉매에 대해서는 정확한 이해가 필요하다. 코어위브는 아직 순이익 흑자 전환을 이루지 못했다. 회사는 3분기에 GAAP 기준 순손실 7억 900만 달러, 조정 순손실 5억 2,900만 달러를 기록했다. 경영진은 2028년 상반기에 조정 순이익이 흑자로 전환할 것으로 예상하고 있다. 이번 반등을 뒷받침하는 요인은 개선된 영업 실적과 향후 자금 조달 및 수익성 경로에 대한 회사의 설명이다.
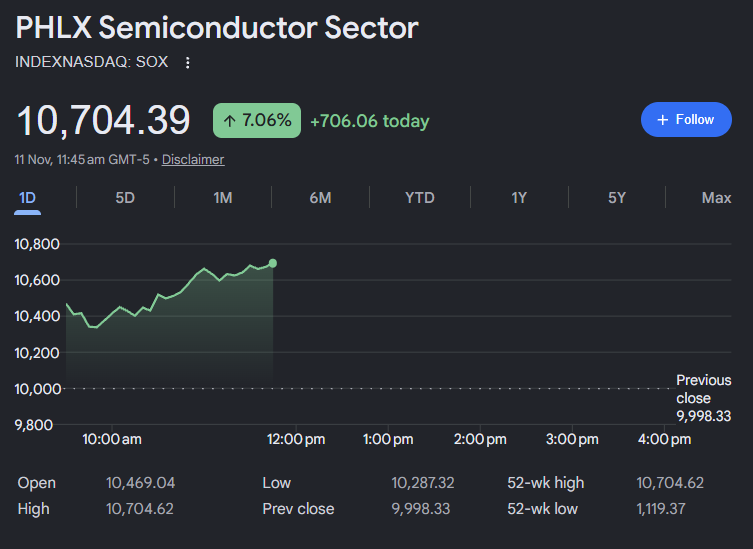
필라델피아 반도체 지수, 출처: 구글 파이낸스
코어위브 매출 및 마진 개선, AI 수익성 우려 완화
이전에 AI 하드웨어 관련주에 부담으로 작용했던 핵심 논리는 클라우드 기업들이 반도체 구매와 데이터센터 구축을 위해 차입을 이어가고 있지만, 매출과 이익이 이러한 확장을 뒷받침하기에 충분하지 않을 수 있다는 점이었다. 자금 조달에 차질이 생길 경우 조달 지연이 하드웨어 기업의 매출 및 실적 전망치로 전이될 수 있다는 지적이었다.
코어위브의 실적은 사업 운영 측면에서 한층 긍정적인 신호를 보여주었다. 3분기 매출은 36억 6,100만 달러로 전년 동기 대비 168% 증가했고, 조정 영업이익은 3억 7,900만 달러를 기록해 영업이익률이 2분기 5%에서 10%로 상승했다. 또한 회사는 연간 매출 가이던스를 130억~133억 달러로 상향 조정했다.
매출 확대와 전분기 대비 영업이익률 개선이 동시에 나타난 점은 신규 확충된 컴퓨팅 파워가 매출로 전환되고 있으며, 사업 규모 확장이 운영 수익률 개선으로 이어지기 시작했음을 보여준다. 이는 '지속적인 설비 투자가 이익을 내지 못할 것'이라는 투자자들의 우려를 덜어주며, 향후 하드웨어 조달의 지속 가능성에 힘을 실어주었다.
자금 조달 약정으로 구매력이 제고되며 하드웨어주 밸류에이션 회복 지지력 확보
운영 측면의 개선 외에도 자금 조달처 역시 이에 못지않게 중요하다. 코어위브는 향후 3개월 동안 고객 선수금 및 보증금으로 약 90억 달러를 수령할 것으로 예상하며, 이 중 30억 달러 이상은 추가 설비투자가 필요 없는 기존 클라우드 인프라에 해당한다. 회사는 자산 단위 부채와 고객 선수금, 장비 공급업체 금융을 결합해 성장을 뒷받침할 계획이다.
이는 고객 주문을 이행하기 위한 자금 조달처가 늘어났음을 의미하며, 고비용 무담보 부채 시장에 대한 의존도를 잠재적으로 낮출 수 있다. Reuters는 회사가 자금 조달을 위해 무담보 부채 시장을 활용하지 않을 것이라고 밝혔다고 보도했으며, 번스타인은 이번 실적 발표로 자금 조달에 대한 시장의 우려가 해소되었다고 언급했다.
개선된 자금 조달 여건은 조달 계획과 직결된다. 코어위브는 특정 인프라가 예정보다 앞당겨 인도될 것이라는 예상을 이유로 들며, 연간 설비투자 가이던스 하단을 350억 달러에서 370억 달러로 상향하는 한편 상단은 390억 달러로 유지했다.
GPU, 서버, 스토리지, 네트워킹 장비 공급업체의 경우, 고객사의 자금 조달 및 구축 완료 역량 강화는 주문 지연 위험을 완화하는 데 도움이 된다.
이는 또한 AI 인프라 종목의 밸류에이션 회복에 대한 기대를 제공한다. 컴퓨팅 매출 성장이 지속적인 조달을 뒷받침하는 한편, 자금 조달 방안은 조달 실행에 대한 신뢰를 강화한다. 이전에 밸류에이션에 반영되었던 확장 차질 위험이 후퇴함에 따라, 하드웨어 실적 전망치의 새로운 상향 조정에 앞서 주가가 이러한 변화를 먼저 반영할 수 있게 되었다.
추천 기사


