


인텔 주가 전망: 3분기 실적 예상치 상회했으나 시간 외 거래서 23% 이상 폭락, 55달러까지 하락할 수 있어
TradingKey - 동부시간 10월 29일 장 마감 기준, 인텔(INTC) 주가는 3.62% 하락해 92.07달러로 마감했다. 그 직후 인텔이 2026년 3분기 실적 보고서를 발표하자 주가는 시간 외 거래에서 23.03% 급락했다. 보고서에 따르면 3분기 매출과 조정 주당순이익(EPS)은 모두 시장 예상치를 상회했으나, 4분기 가이던스가 월가 전망치를 크게 밑돈 데다 PC 시장 약세, 제조 공급 제약, 현금 흐름 압박이 겹치면서 장 마감 후 주가 급락으로 이어졌다.
인텔 주가는 왜 하락하고 있을까? 3분기 실적은 예상을 상회했으나, 4분기 가이던스는 시장 전망치를 크게 하회
인텔의 3분기 매출은 전년 동기 대비 21% 증가한 165억 1000만 달러를 기록하며 시장 예상치인 약 164억 8000만 달러를 소폭 상회했다. 비GAAP 주당순이익(EPS)은 0.52달러로, 이 역시 시장 전망치인 0.40달러를 크게 웃돌았다. 비GAAP 매출총이익률은 전년 동기 대비 4.1%포인트 상승한 44.1%로 집계됐다. 인텔은 3분기 동안 51억 달러의 영업활동 현금흐름을 창출했다.
사업 부문별로는 데이터센터 및 AI 부문이 이번 분기 성장의 주된 동력 역할을 했다. 데이터센터 및 AI 매출은 전년 동기 대비 78% 증가한 73억 달러를 기록했으며, 인텔 파운드리 매출은 전년 동기 대비 58% 늘어난 67억 달러에 달했다. 반면 CCPG 매출은 전년 동기 대비 5% 감소한 81억 달러에 그쳐, 서버 및 AI 수요가 견조하게 유지된 반면 PC 사업은 지속적인 압박을 받고 있음을 나타냈다.
시간 외 거래에서 주가 급락을 촉발한 진짜 원인은 4분기 실적 가이던스였다. 인텔은 4분기 매출을 150억~160억 달러로 전망했는데, 이는 시장 예상치인 약 170억 7000만 달러를 크게 밑도는 수준이다. 조정 EPS 역시 0.25달러로 예상돼 시장 전망치인 약 0.44달러에 미달했다. 인텔은 4분기 비GAAP 매출총이익률이 38%로 하락해 3분기의 44.1%에서 눈에 띄게 후퇴할 것으로 보고 있다.
경영진은 PC 시장의 약세가 적어도 2027년 상반기까지는 지속될 것으로 예상된다고 밝혔다. 한편 이스라엘 키르야트 가트에 위치한 인텔 시설에서 발생한 이전 사고가 생산에 영향을 미쳤으며, 2개 분기에 걸쳐 매출을 약 6억 달러 감소시킬 것으로 예상된다. 이 중 4분기 매출 영향은 약 3억 달러로 추정돼 4분기 매출총이익률을 약 2%포인트 낮출 것으로 보인다.
이와 함께 설비투자(CAPEX) 및 현금흐름도 시장의 주요 관심사로 남아 있다. 인텔은 2026년 제조 설비투자로 약 200억 달러를 예상하고 있으며 2027년에는 투자를 더욱 늘릴 계획이다. 반면 올해 양(+)의 잉여현금흐름 달성은 여전히 불가능할 것으로 전망했다. 데이터센터용 CPU 수요는 견조하지만 단기적인 공급 제약으로 인해 인텔이 해당 수요를 완전히 수용하지 못하고 있어, 당분간 서버 부문의 성장이 PC 시장 약세와 제조 부문의 압박을 완전히 상쇄하기는 어려울 것으로 보인다.
인텔 주가 기술적 분석
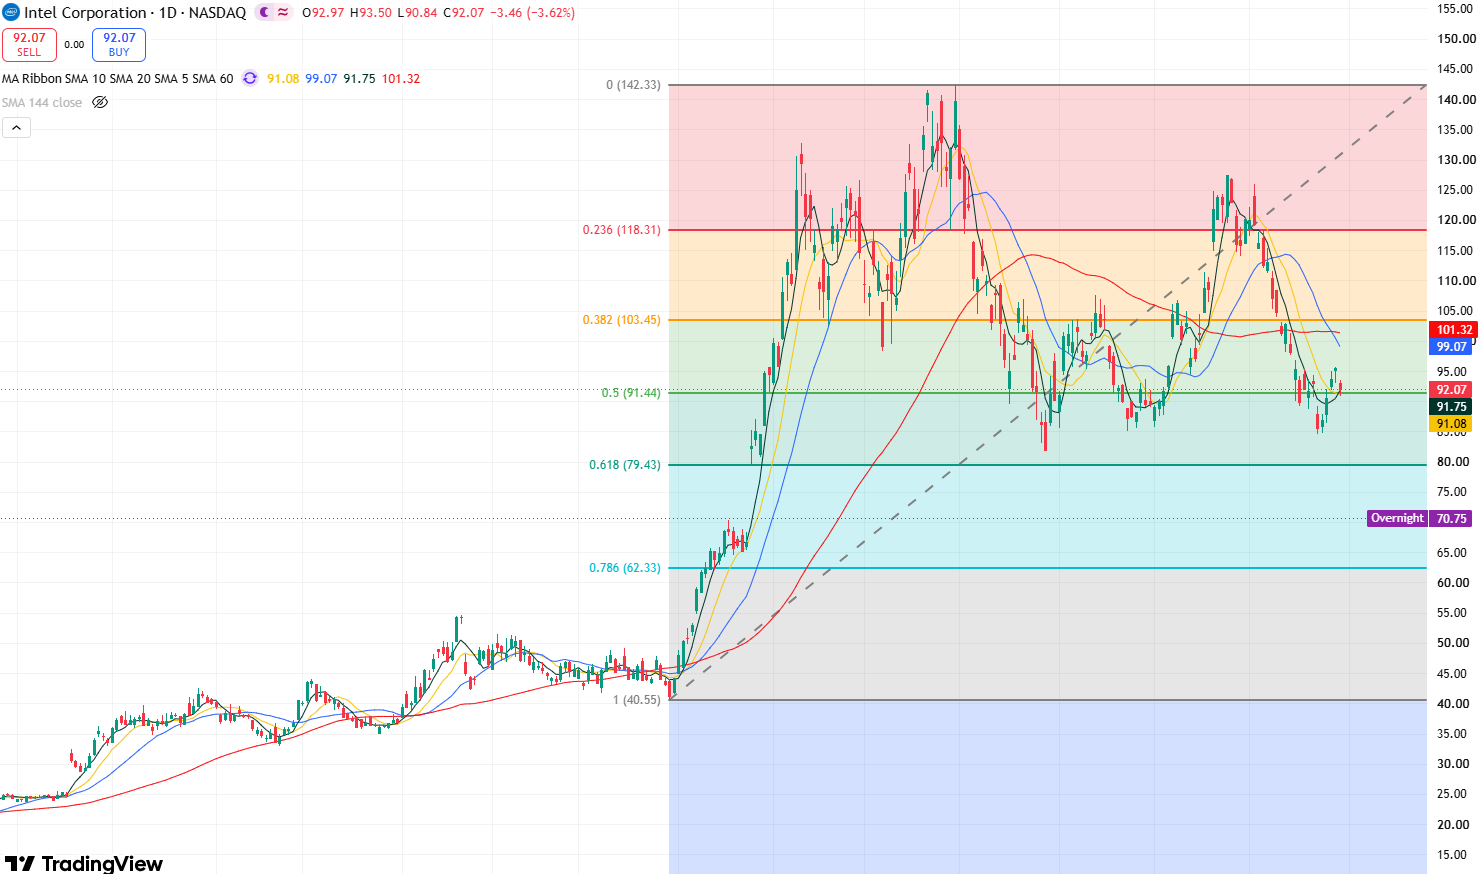
인텔 주가 일봉 차트, 출처: TradingView
인텔의 일봉 차트에 따르면, 실적 발표 전 주가는 뚜렷한 횡보세를 보였다. 85달러선에서 잠시 지지력을 확인한 후 단기 상승 구조가 개선되며 추가 반등 가능성을 시사했다. 그러나 실적 악화 악재가 불거지면서 시간외 거래에서 주가는 85달러 지지선과 7월 29일 저점인 81.79달러 아래로 급락했고, 고점 박스권을 이탈해 추가 하락 공간을 열어두었다.
현재 오늘 개장 이후에도 전날 시간외 거래의 하락세가 이어져 81.79달러를 하회할 경우, 주가는 우선 하방으로 70달러선을 테스트하게 된다. 이 지지선마저 무너질 경우 주요 지지선인 55달러를 향해 추가 하락할 가능성이 열린다.
반면 오늘 주가가 70달러선을 지켜낸다면 단기 기술적 반등이 시작되어 80~82달러 부근의 저항선을 테스트할 가능성이 있다. 주가가 82달러 위로 추가 상향 진입한다면 85달러 부근의 저항선을 테스트하기 위해 상승세를 이어갈 것으로 보인다.
추천 기사


