


CRWV 주가 전망: 골드만삭스 '매수'로 투자의견 상향했으나 목표주가 23% 하향, 기술적 지표는 추가 하락 가능성 시사
TradingKey - 미 동부시간 10월 19일, 골드만삭스가 코어위브(CRWV)에 대한 투자의견을 '중립'에서 '매수'로 상향 조정한 후 주가가 3% 가까이 반등했다. 그러나 동시에 목표주가는 139달러에서 106달러로 낮췄다. 시장이 자금 조달 압박은 과대평가한 반면 컴퓨팅 파워 투자 수익성 개선 가능성은 과소평가했을 수 있다는 점이 골드만삭스의 핵심 논리다.
골드만삭스는 코어위브의 무담보 채권 수익률이 13.5%~15%로 상승했지만, 회사가 사업 확장을 위해 주로 자산유동화대출(ABL)에 의존하고 있어 채권 수익률을 모든 신규 자금 조달 비용의 직접적인 척도로 삼을 수는 없다고 지적했다. 또한 골드만삭스는 합성 부채 비용이 현재 수준에서 1~2%포인트 상승할 수 있다고 추정했다.
실제 자금 조달 여건이 시장의 우려보다 양호한 것으로 나타날 경우, 이자 비용으로 인한 이익 훼손 폭은 예상보다 적을 수 있다. 이는 또한 회사의 확장 지속가능성에 대한 투자자들의 우려를 완화하고 밸류에이션 회복을 위한 여건을 조성하는 데 도움이 될 것이다.
골드만삭스는 신규 장기 계약의 메가와트(MW)당 연간 반복 매출(ARR) 초기 가정을 현재 복합 수준인 약 1,000만 달러보다 높은 1,300만 달러로 설정했다. 5년 후 GPU 잔존 가치를 제외한 가상 모델에서 1,300만 달러는 무부채 세후 내부수익률(IRR) 15.3%에 해당하며, 이는 모델의 가중평균자본비용(WACC)인 11.8%를 상회한다. 이는 골드만삭스의 긍정적 전망이 신규 계약을 통한 컴퓨팅 파워 단위당 매출 증대에 기인함을 의미한다.
또한 골드만삭스는 선행 EBIT 밸류에이션 멀티플을 22배에서 18배로 하향 조정했다. 이는 주가 조정에 따른 기회를 인정하면서도 부채 등 리스크 요인에 따른 밸류에이션 할인이 여전히 필요하다고 판단했음을 보여준다.
따라서 이번 투자의견 상향 조치가 투자 심리 회복에 도움이 될 수 있지만, 지속적인 주가 회복은 여전히 계약 수익성과 자금 조달 여건에 달려 있다. 컴퓨팅 파워 매출 개선이 높아진 자본 비용을 충당할 수 있다면 실적 기대감이 뒷받침될 수 있다. 반면 향후 공급 증가로 재계약 가격이 하락할 경우 장기 임대 및 부채 부담이 밸류에이션을 계속 제약할 것이다.
기술적 관점에서 볼 때, 골드만삭스의 투자의견 상향 조정 이후 코어위브가 약 3% 상승했음에도 현재 주가는 모든 지수이동평균(EMA)을 하회하고 있다. 최근 흐름은 급락 이후 전저점 근처에서 나타난 약한 기술적 반등에 불과하며, 아직 바닥 반전 패턴은 형성되지 않았다.
구조적으로는 5월 고점을 기록한 이후 반등 고점이 지속적으로 낮아졌다. 8월의 반등은 조정 추세를 뒤집지 못했으며, 9월부터 10월 초까지 저점에서 반복적으로 횡보하다가 하락세가 가속화되었다. 이번 주가 조정은 이제 전저점에 근접했으며, 이는 이전의 횡보가 유효한 바닥을 형성하는 데 실패하고 하락 추세가 여전히 우위를 점하고 있음을 나타낸다.
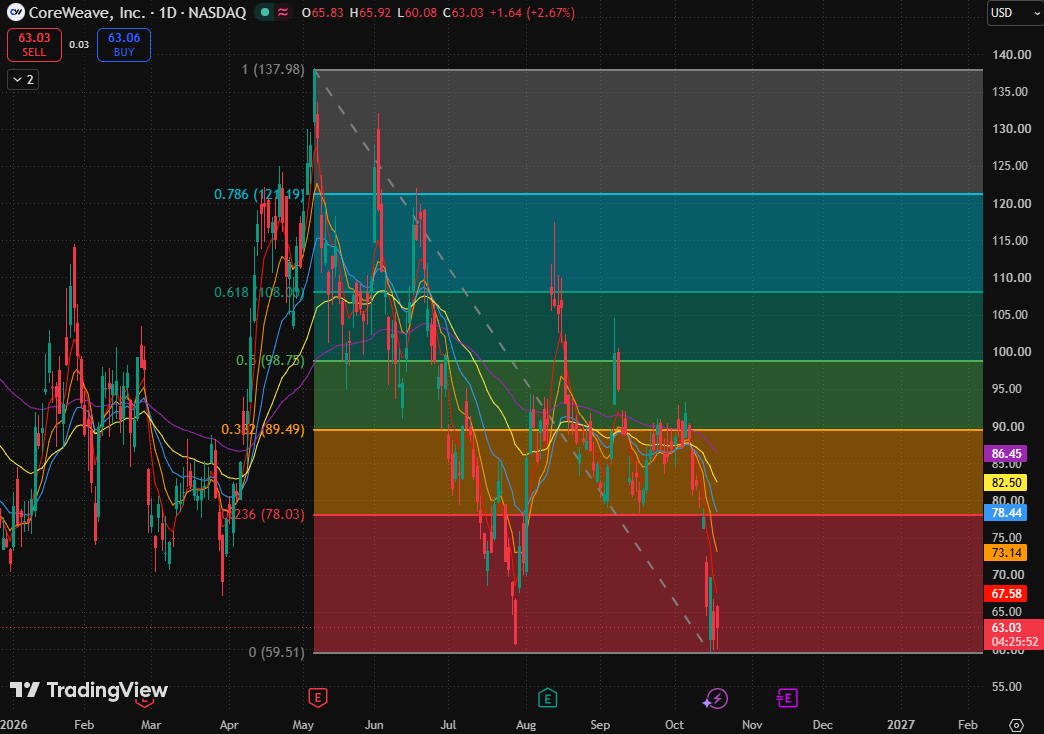
코어위브 주가 차트, 출처: TradingView
이동평균선을 살펴보면 5일, 10일, 20일, 80일, 160일 지수이동평균(EMA)이 각각 67.67달러, 73.18달러, 78.46달러, 82.52달러, 86.46달러에 위치하며 단기 이동평균선이 아래쪽으로 확산하는 완벽한 역배열을 형성하고 있다. 현재 주가가 가장 단기인 이동평균선조차 회복하지 못한 상황에서 장중 저점에서의 반등은 단순 저가 매수세 유입을 시사할 뿐, 매도 압력이 완전히 소화되었음을 증명하기에는 부족하다.
현재 가장 큰 리스크는 전저점 지지선이 무너지며 현재의 '저점에서 나타난 약한 반등'이 하방 이탈로 이어지는 것이다. 두 번째 리스크는 반등이 가장 단기인 이동평균선에 가로막혀 전저점을 다시 테스트하는 상황이다. 단기 이동평균선을 되찾고 눌림목에서 저점을 높여가야만 현재의 하락세가 의미 있게 완화될 수 있는 발판이 마련될 것이다.
종합하면 최근 저점을 지지하고 5일 지수이동평균선을 확실히 회복해야 반등 흐름이 이어질 수 있다. 만약 전저점을 명확히 하향 이탈할 경우 현재의 매수 지지 논리는 무력화되고 하락 구조가 더욱 연장될 것이다.
상방 저항선의 경우 1차 저항선은 5일 지수이동평균선이며, 그 다음은 73.18달러에 위치한 10일 지수이동평균선이다. 더 강한 저항선은 이탈된 피보나치 수치와 20일 지수이동평균선이 맞물리는 78.03달러에서 78.46달러 사이에 형성되어 있다.
추천 기사


