


블룸에너지 주가 전망: AI 데이터센터 전력 부족으로 연료전지 수요 급증, 주가 309달러까지 상승 가능
TradingKey - 블룸 에너지(BE) 주가는 9월 25일 292.72달러로 최근 최고치를 기록했다. 불과 두 달 전인 7월 29일 이 연료전지 제조업체의 주가는 157달러에 불과했지만, 이 기간 동안 86%라는 놀라운 상승률을 나타냈다.
같은 기간 나스닥 종합지수와 필라델피아 반도체 지수를 크게 상회했을 뿐만 아니라 인기 메모리 주식들의 상승세도 앞질렀다. 샌디스크(SNDK)가 약 62% 상승했고, 마이크론(MU)은 약 32% 올랐다.
그렇다면 AI 투자 붐 속에서 이 회사가 시장을 크게 상회할 수 있었던 이유는 무엇일까? 현재 AI 데이터센터는 실질적인 문제에 직면해 있다. 반도체는 구매할 수 있지만 전력 연결은 쉽지 않을 수 있다는 점이다. 전력망 확충이 더디고 발전 설비 인도 대기 기간이 길어지면서 '가능한 한 빠르게 전력을 확보하는 것'이 전력 조달의 핵심 고려사항이 되었다. 이에 따라 블룸 에너지가 영위하는 연료전지 산업이 새로운 성장 기회를 맞이하고 있다.
자가 발전 확장 가속화
골드만삭스 전망에 따르면, 전 세계 데이터센터 전력 수요는 2025년 대비 2030년까지 170% 증가할 것으로 예상되며, 증가분의 60% 이상이 미국에서 발생할 것으로 전망된다.
그러나 전력망 건설은 이에 크게 뒤처지고 있다. 미국의 신규 고압 송전선 연간 평균 건설 길이는 2010~2014년 1,700마일에서 2020~2023년 350마일로 줄어들었다. 보고서에 수록된 전력망 연계 프로젝트의 경우, 신청부터 상업 운전에 이르기까지 대기 시간의 중간값이 5년에 가깝다.
대기 시간이 길어진다는 것은 값비싼 컴퓨팅 인프라를 가동하지 못함을 의미한다. 이에 따라 데이터센터들은 부지 내 또는 인근에 발전 설비를 직접 구축하는 이른바 '구내 발전(behind-the-meter generation)'을 도입하기 시작했다. 골드만삭스는 전 세계 데이터센터의 구내 발전 용량에 대한 2030년 전망치를 기존 40GW에서 67GW로 상향 조정했으며, 이때까지 전 세계 데이터센터 전력 수요의 약 25%를 충당할 수 있을 것으로 추정했다. 일부 사업자는 최대 15년에 달하는 전력 공급 계약을 체결하기도 해 현장 발전이 장기적인 대책으로 자리 잡고 있다.
블룸에너지의 경쟁력은 납품 속도에 있다
블룸에너지는 고체산화물 연료전지 제조업체다. 골드만삭스의 비교 분석에 따르면 연료전지는 비용 우위를 점하지 못하고 있다. 500메가와트(MW) 규모 데이터센터를 추정한 모델에서 연료전지의 생애주기 균등화발전원가(LCOE)는 MWh당 약 117달러로, 왕복동 엔진의 80달러나 복합화력 가스터빈의 81달러보다 높다. 골드만삭스의 가정에 따라 30%의 투자세액공제를 적용하더라도 연료전지 비용은 약 90달러 수준으로 하락하는 데 그친다.
고객들이 여전히 연료전지 도입을 고려하는 핵심 이유는 납품 속도다. 알려진 바에 따르면 고체산화물 연료전지 제조업체들은 발주부터 전력 공급까지 약 6~12개월을 제시하는 반면, 왕복동 엔진은 1.5~2.5년, 대형 가스터빈은 5~7년이 걸린다.
조속한 가동을 원하는 AI 프로젝트에 있어 빠른 전력 공급은 컴퓨팅 파워를 더 일찍 제공하고 매출을 더 빠르게 창출하는 것을 의미한다. 골드만삭스의 종합 평가에서 가동 개시까지의 기간은 20%, 이용 가능성은 15%의 비중을 차지했으며, 이에 따라 연료전지가 가장 높은 점수를 받았다.
광범위한 전력 설비 부족, 블룸 에너지(BE)에 확장 기회 제공
연료전지의 기회는 다른 발전 설비의 공급 병목 현상에서도 비롯된다.
관련 자료에 따르면 GE 버노바의 수주 잔고와 예약 용량 합계는 116기가와트에 달하며, 2030년까지의 생산 용량이 모두 매진된 상태다. 왕복동 엔진 역시 긴 대기 시간에 직면해 있다. 커민스의 주문은 2028년까지 완료되었으며, 이니오(INNIO)의 수주 잔고와 예약 용량은 15기가와트를 초과한다. 이에 따라 데이터센터 운영자들은 여러 전력 공급 옵션을 동시에 검토해야 하는 상황이다.
한편 골드만삭스는 소형 모듈 원자로(SMR)가 현장 발전에 있어 장기적인 잠재력을 지니고 있지만, 건설 일정의 제약으로 인해 2030년 이전에는 대규모 도입이 어려울 것으로 보고 있다. 그 전까지는 가스터빈, 왕복동 엔진, 연료전지가 계속해서 늘어나는 수요를 공동으로 충족할 전망이다. 이에 따라 BE의 기회가 더욱 명확해지고 있다. 전력망 연계 지연과 기존 설비의 인도 차질이 신속한 전력 구축의 상업적 가치를 높여주고 있기 때문이다.
블룸 에너지 주가 차트를 살펴보면, 현재 주가는 큰 폭으로 조정을 받으며 0.618 피보나치 되돌림 수준(277.16달러) 밑으로 내려앉았고, 장중 최저가 259.46달러를 기록한 후 현재 20일 이동평균선(260.22달러)을 시험하고 있다.
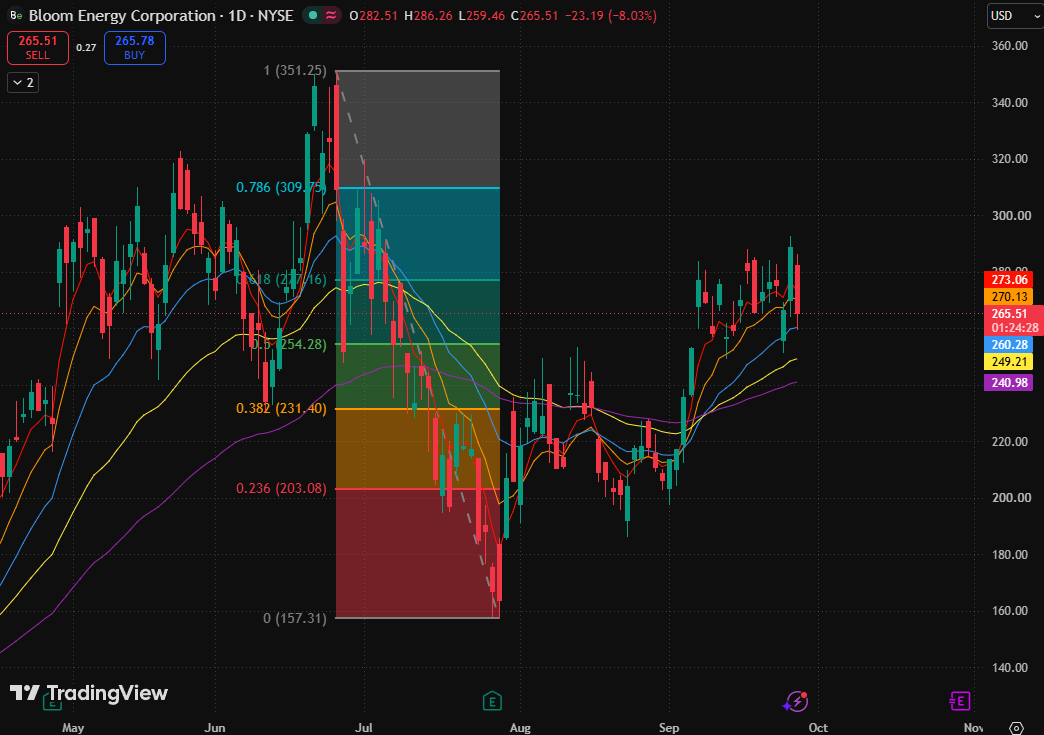
블룸 에너지 일봉 차트, 출처: TradingView
현재의 조정은 상승 추세 내에서의 가파른 조정으로, 아직 추세 반전이 확인되지는 않았다. 0.5 피보나치 되돌림 수준(254.28달러)은 다음 국면의 강약세를 결정짓는 핵심 피벗 역할을 한다.
현재 주가가 5일 이동평균선(272.84달러)과 10일 이동평균선(270.01달러)을 하회하며 단기 상승 추세가 중단된 모습을 보이고 있으나, 20일 이동평균선은 여전히 80일 이동평균선(249.18달러)과 160일 이동평균선(240.96달러) 위에 위치해 있어 중기 구조가 아직 약세로 돌아서지는 않았음을 시사한다. 장중 최저가가 20일 이동평균선에 근접하면서 이 구간에서 어느 정도의 매수 지지세가 나타났다.
상승 측면에서는 주가가 0.618 피보나치 되돌림 수준(277.16달러)을 회복할 경우 반등 구조가 개선될 것으로 예상된다. 이 경우 다음 목표 가격은 0.786 피보나치 되돌림 수준(309.75달러)까지 한층 높아질 수 있다.
가장 큰 리스크는 낙폭이 더 확대되면서 0.5 피보나치 되돌림 수준(254.28달러)이 명확하게 무너지는 것이다. 이 피벗 라인을 내어주게 되면 주가는 249.18달러를 지속적으로 시험할 수 있으며, 더 나아가 240.96달러에서 231.40달러 사이의 지지 구간을 향할 수 있다.
추천 기사


