


마이크론 주가 전망: 타이트한 메모리 공급이 가격 상승을 지속적으로 뒷받침함에 따라 MU 주가 사상 최고치 경신 전망
TradingKey - 동부시간 9월 21일 종가 기준 마이크론 테크놀로지(MU) 주가는 2.77% 상승한 1,043.96달러로 마감했으며, 장중 최고 1,064.49달러를 기록했다. 최근 마이크론 주가는 3거래일 연속 상승세를 이어가며 누적 상승률 12% 이상을 기록, 1,000달러 선을 확고히 회복했다. 한편, AI 반도체 및 반도체 섹터 전반의 반등도 마이크론 주가를 뒷받침했다.
높은 가격이 마이크론 실적을 계속 뒷받침함에 따라 DRAM 공급 부족이 지속될 수 있어
펀더멘털 관점에서 볼 때 마이크론 주가의 지속적인 상승세를 뒷받침하는 핵심 요인은 DRAM 수급 전망에 있다.
스티펠의 브라이언 친 애널리스트는 최근 2027년 DRAM 출하량 증가율이 2026년의 20%대 후반에서 15%~20%로 둔화될 수 있지만, 이는 수요 약화가 아닌 생산능력 병목현상에 기인한 것이라고 지적했다. 공급 증가율이 AI 서버 및 데이터센터의 수요를 따라잡기 어려운 상황이며, 이는 오히려 DRAM 가격과 제조업체의 이익률을 높은 수준으로 유지시킬 수 있다. 스티펠은 마이크론에 대한 '매수' 투자의견과 목표주가 1,500달러를 유지했다.
스티펠은 9월 말로 끝나는 마이크론의 회계연도 4분기 매출이 전분기 대비 약 22% 증가한 507억 8,000만 달러를 기록해, 회사의 기존 가이던스인 약 500억 달러를 상회할 것으로 전망했다. 한편 마이크론의 공식 가이던스에 따르면 4분기 총이익률은 약 86%, 조정 주당순이익(EPS)은 약 31달러로 예상된다.
제품 측면에서도 AI 메모리에 대한 투자 모멘텀이 지속적으로 강화되고 있다. 마이크론은 9월 15일 최대 9,200MT/s 속도를 구현하는 세계 최초의 512GB DDR5 RDIMM 서버용 메모리 모듈을 출시했다고 발표했으며, 주로 AI, 데이터베이스 및 고성능 컴퓨팅 수요를 겨냥해 AMD 및 인텔과 차세대 서버 플랫폼 검증을 진행하고 있다.
투자자 관점에서는 마이크론이 9월 30일에 4분기 실적을 발표한다는 점에 주목할 필요가 있다. 다만 마이크론의 주가에는 이미 높아진 실적 기대감이 선반영되어 있다. 따라서 9월 30일 실적 발표에서는 매출과 EPS가 예상치에 부합하는 것뿐만 아니라 DRAM 및 HBM 가격 동향, 2027년 수급 상황, 다음 분기 가이던스 등이 실적 발표 이후 주가 향방을 보다 직접적으로 결정할 수 있다.
마이크론 주가 기술적 분석
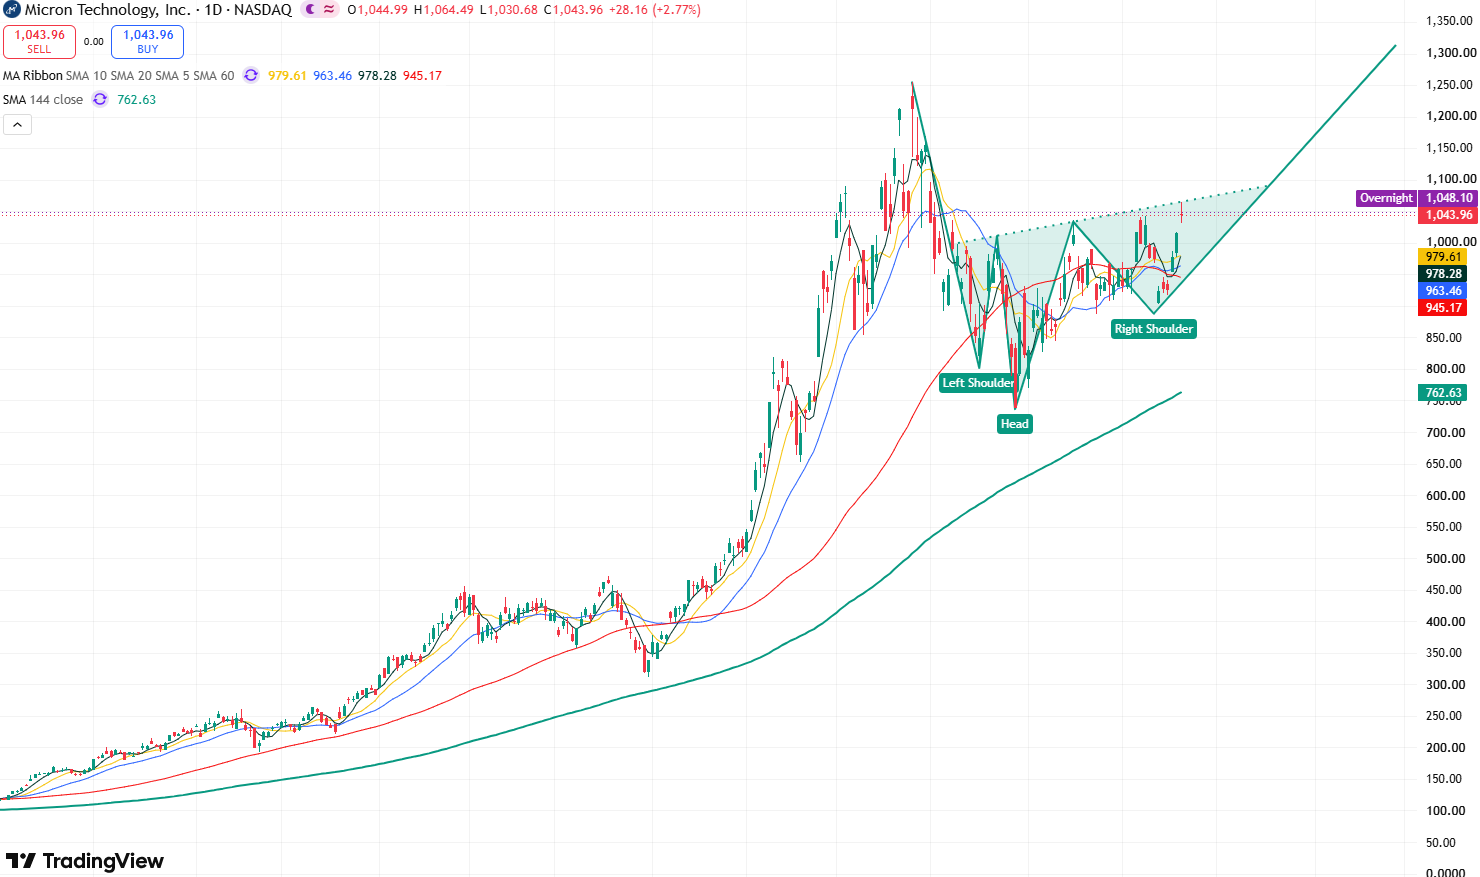
마이크론 주가 일봉 차트, 출처: TradingView
마이크론의 일봉 주가 차트를 보면, 전날 주가가 2.77% 추가 상승하며 9월 8일 고점인 1,041달러를 돌파해 상향 안착했다. 이에 따라 시장의 강세 모멘텀이 더욱 강화되었으며, 추가 상승 여력도 열렸다.
상승 시 반등의 1차 목표는 7월 1일 갭 구간인 1,154달러를 메우는 것이다. 이를 넘어서면 사상 최고치인 1,255달러에 도전할 수 있으며, 나아가 사상 최고가를 경신할 수도 있다.
반면 하락 시 주목해야 할 주요 지지선은 1,015달러다. 이 지지선이 무너지면 주가는 900달러 지지선까지 하락해 지지 여부를 테스트할 수 있다.
추천 기사


