


코스트코 주가 전망: 실적 발표를 앞두고 895달러로 하락, 지금 COST를 매수해야 할까?
TradingKey - 코스트코(COST)가 오는 9월 24일 미국 증시 장 마감 후 2026회계연도 4분기 실적을 발표한다. 팩트셋은 이번 분기 매출액을 948억 6000만 달러, 주당순이익(EPS)을 6.53달러로 예상하고 있다. 실적 성과 외에도 회원 수, 갱신율, 경영진의 특별배당 시그널 여부 등이 주가에 영향을 미치는 핵심 요인이 될 전망이다.
실적 발표를 앞두고 코스트코의 주가 흐름은 부진한 모습을 보이고 있다. 9월 18일 기준 주가는 895.31달러로 마감해 지난 5거래일 동안 2% 이상 하락했으며, 지난 5월에 기록한 사상 최고가 대비 약 18% 후퇴했다.
코스트코 실적 발표 관전 포인트
코스트코가 이미 4분기 매출 데이터를 선공개했기 때문에 이번 실적 발표의 핵심 관전 포인트는 매출액이 아니라 이러한 매출이 높은 이익으로 연결될 수 있는지 여부다.
이 회사의 4분기 순매출액은 전년 동기 대비 11.3% 증가한 939억 달러를 기록했으며, 미국 동일 점포 매출은 10.7% 증가했다. 휘발유 가격과 환율 변동 영향을 제외하면 전체 동일 점포 매출은 6.7% 증가했고, 디지털 채널 매출은 19.8% 늘었다. 2026 회계연도 전체 순매출액은 전년 대비 10.2% 증가한 2,973억 달러에 달했다. 코스트코의 공식 매출 지표는 고객 방문 수와 온라인 수요가 지속적인 성장세를 유지하고 있음을 보여준다.
매출액에 대한 시장 컨센서스인 948억 6,000만 달러가 발표된 순매출액 939억 달러에 근접한 수준인 만큼, 최종 실적은 주로 멤버십 회비 수익에 따라 좌우될 전망이다. 투자자들은 유료 회원 수, 미국 및 캐나다 시장에서의 재갱신율, 그리고 상위 등급인 이그제큐티브 회원 비중의 지속적인 상승 여부에 주목할 필요가 있다.
멤버십 회비는 코스트코 수익의 질을 결정하는 중요한 원천이다. 코스트코는 낮은 상품 마진을 통해 고객을 유입시킨 뒤, 높은 재갱신율과 회원 규모를 활용해 안정적인 이익을 창출한다. 이러한 모델은 고객 유지를 강화할 뿐만 아니라, 방대한 구매량을 바탕으로 공급업체로부터 더 낮은 가격을 협상할 수 있게 한다.
특별배당이 잠재적 성장 촉매제가 될 것인가?
실적 발표 외에도 특별배당은 코스트코 주가의 보다 직접적인 잠재적 상승 촉매제가 될 수 있다.
코스트코는 실제로 주주들에게 주기적으로 대규모 특별배당을 지급해 온 이력이 있다. 코스트코는 2015년 주당 5달러의 특별배당을 지급했고, 2017년에는 7달러로 올렸으며, 2020년에는 10달러로 추가 인상했다. 가장 최근인 2023년 12월에는 주당 15달러의 특별배당을 발표해 2024년 1월에 지급했다.
이에 따라 2026년이 되면 마지막 특별배당 지급 이후 약 3년이 지나게 된다. 시장 참여자들은 이제 다음번 대규모 배당 지급에 다시 베팅하기 시작하고 있다.
뱅크오브아메리카는 코스트코가 향후 몇 분기 내에 특별배당을 발표할 수 있다고 보고 있으며, 회사의 회계연도 4분기 현금 잔액을 약 204억 달러로 추정했다. 한편 배런스는 이전 특별배당의 증가 패턴을 토대로 추산할 경우 이번 배당금이 주당 약 22달러에 달할 수 있다는 시장 시각을 인용했다.
또한 과거 배당 시점을 보면 코스트코의 이전 특별배당이 엄격하게 고정된 주기대로 지급된 것은 아니다. 따라서 '3년이 지나면 무조건 배당이 지급된다'고 단정할 수는 없다. 다만 회사가 실적 발표나 컨퍼런스 콜에서 현금 보유액이 계속 늘어나고 있음을 시사할 경우, 시장은 이를 향후 주주 환원 가능성이 한층 높아졌다는 신호로 해석할 수 있다.
지금 코스트코를 매수할 가치가 있을까?
코스트코의 핵심 경쟁력은 여전히 견고하다. 회원제 모델은 높은 수준의 반복 매출을 창출하고, 제한된 상품 선별은 구매 규모의 경제와 재고 효율성을 향상시키며, 자체 브랜드인 커클랜드는 가격 결정력을 더욱 강화한다. 경기 둔화기에는 소비자가 일반적으로 가성비를 최우선으로 고려하므로, 이는 코스트코에 일정 부분 방어주적 특성도 부여한다.
주요 문제는 밸류에이션에 있다. 주가가 고점 대비 약 18% 조정을 받았음에도 코스트코의 현재 P/E 비율은 45배 근처를 유지하고 있어, S&P 500 지수의 약 23배 수준을 크게 상회한다. 이처럼 높은 밸류에이션은 코스트코가 견조한 실적을 거둘 뿐만 아니라 회원 수 성장, 동일 매장 매출, 이익률 개선을 동시에 유지해야 함을 의미한다. 재계약률이 하락하거나 실적이 기대에 미치지 못할 경우 주가는 계속 압박을 받을 수 있다.
팁랭크스(TipRanks) 데이터에 따르면 최근 3개월 동안 코스트코를 분석한 애널리스트 20명 중 15명이 '매수', 4명이 '보유', 1명이 '매도' 의견을 제시했다. 12개월 평균 목표주가는 1,088.89달러이며, 최고가는 1,275달러, 최저가는 781달러다.
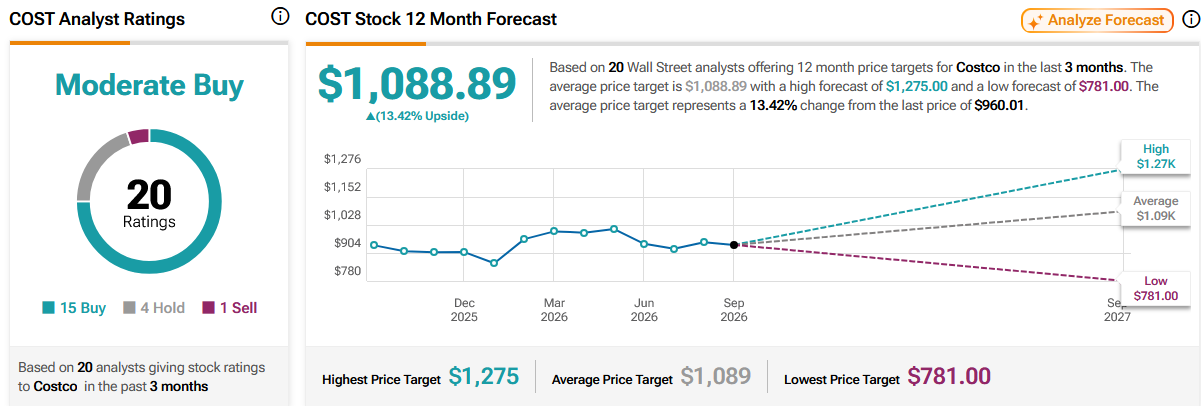
출처: TipRanks
코스트코는 여전히 장기적인 관심이 필요한 우량 유통업체지만, 895달러 선의 주가를 크게 저평가된 상태로 보기는 어렵다. 안전마진을 중시하는 투자자라면 실적 발표 전에 한 번에 큰 비중을 실어 투자하는 것은 위험이 크며, 실적과 회원 데이터를 확인한 후 접근하거나 분할 매수로 비중을 늘려가는 것이 더 합리적인 접근법이다.
추천 기사


