


AI 데이터센터 투자 우려가 광 네트워크 장비주에 부담을 주면서 노키아 개장 전 9% 이상 하락
TradingKey - 9월 14일 미국 증시 개장 전 거래에서 보도 시점 기준 노키아(NOK) 주가는 9% 넘게 하락해 10.05달러를 기록했습니다. 같은 기간 헬싱키 증시에 상장된 보통주도 9% 가까이 떨어져 두 상장 주식의 조정 폭은 거의 비슷했습니다.
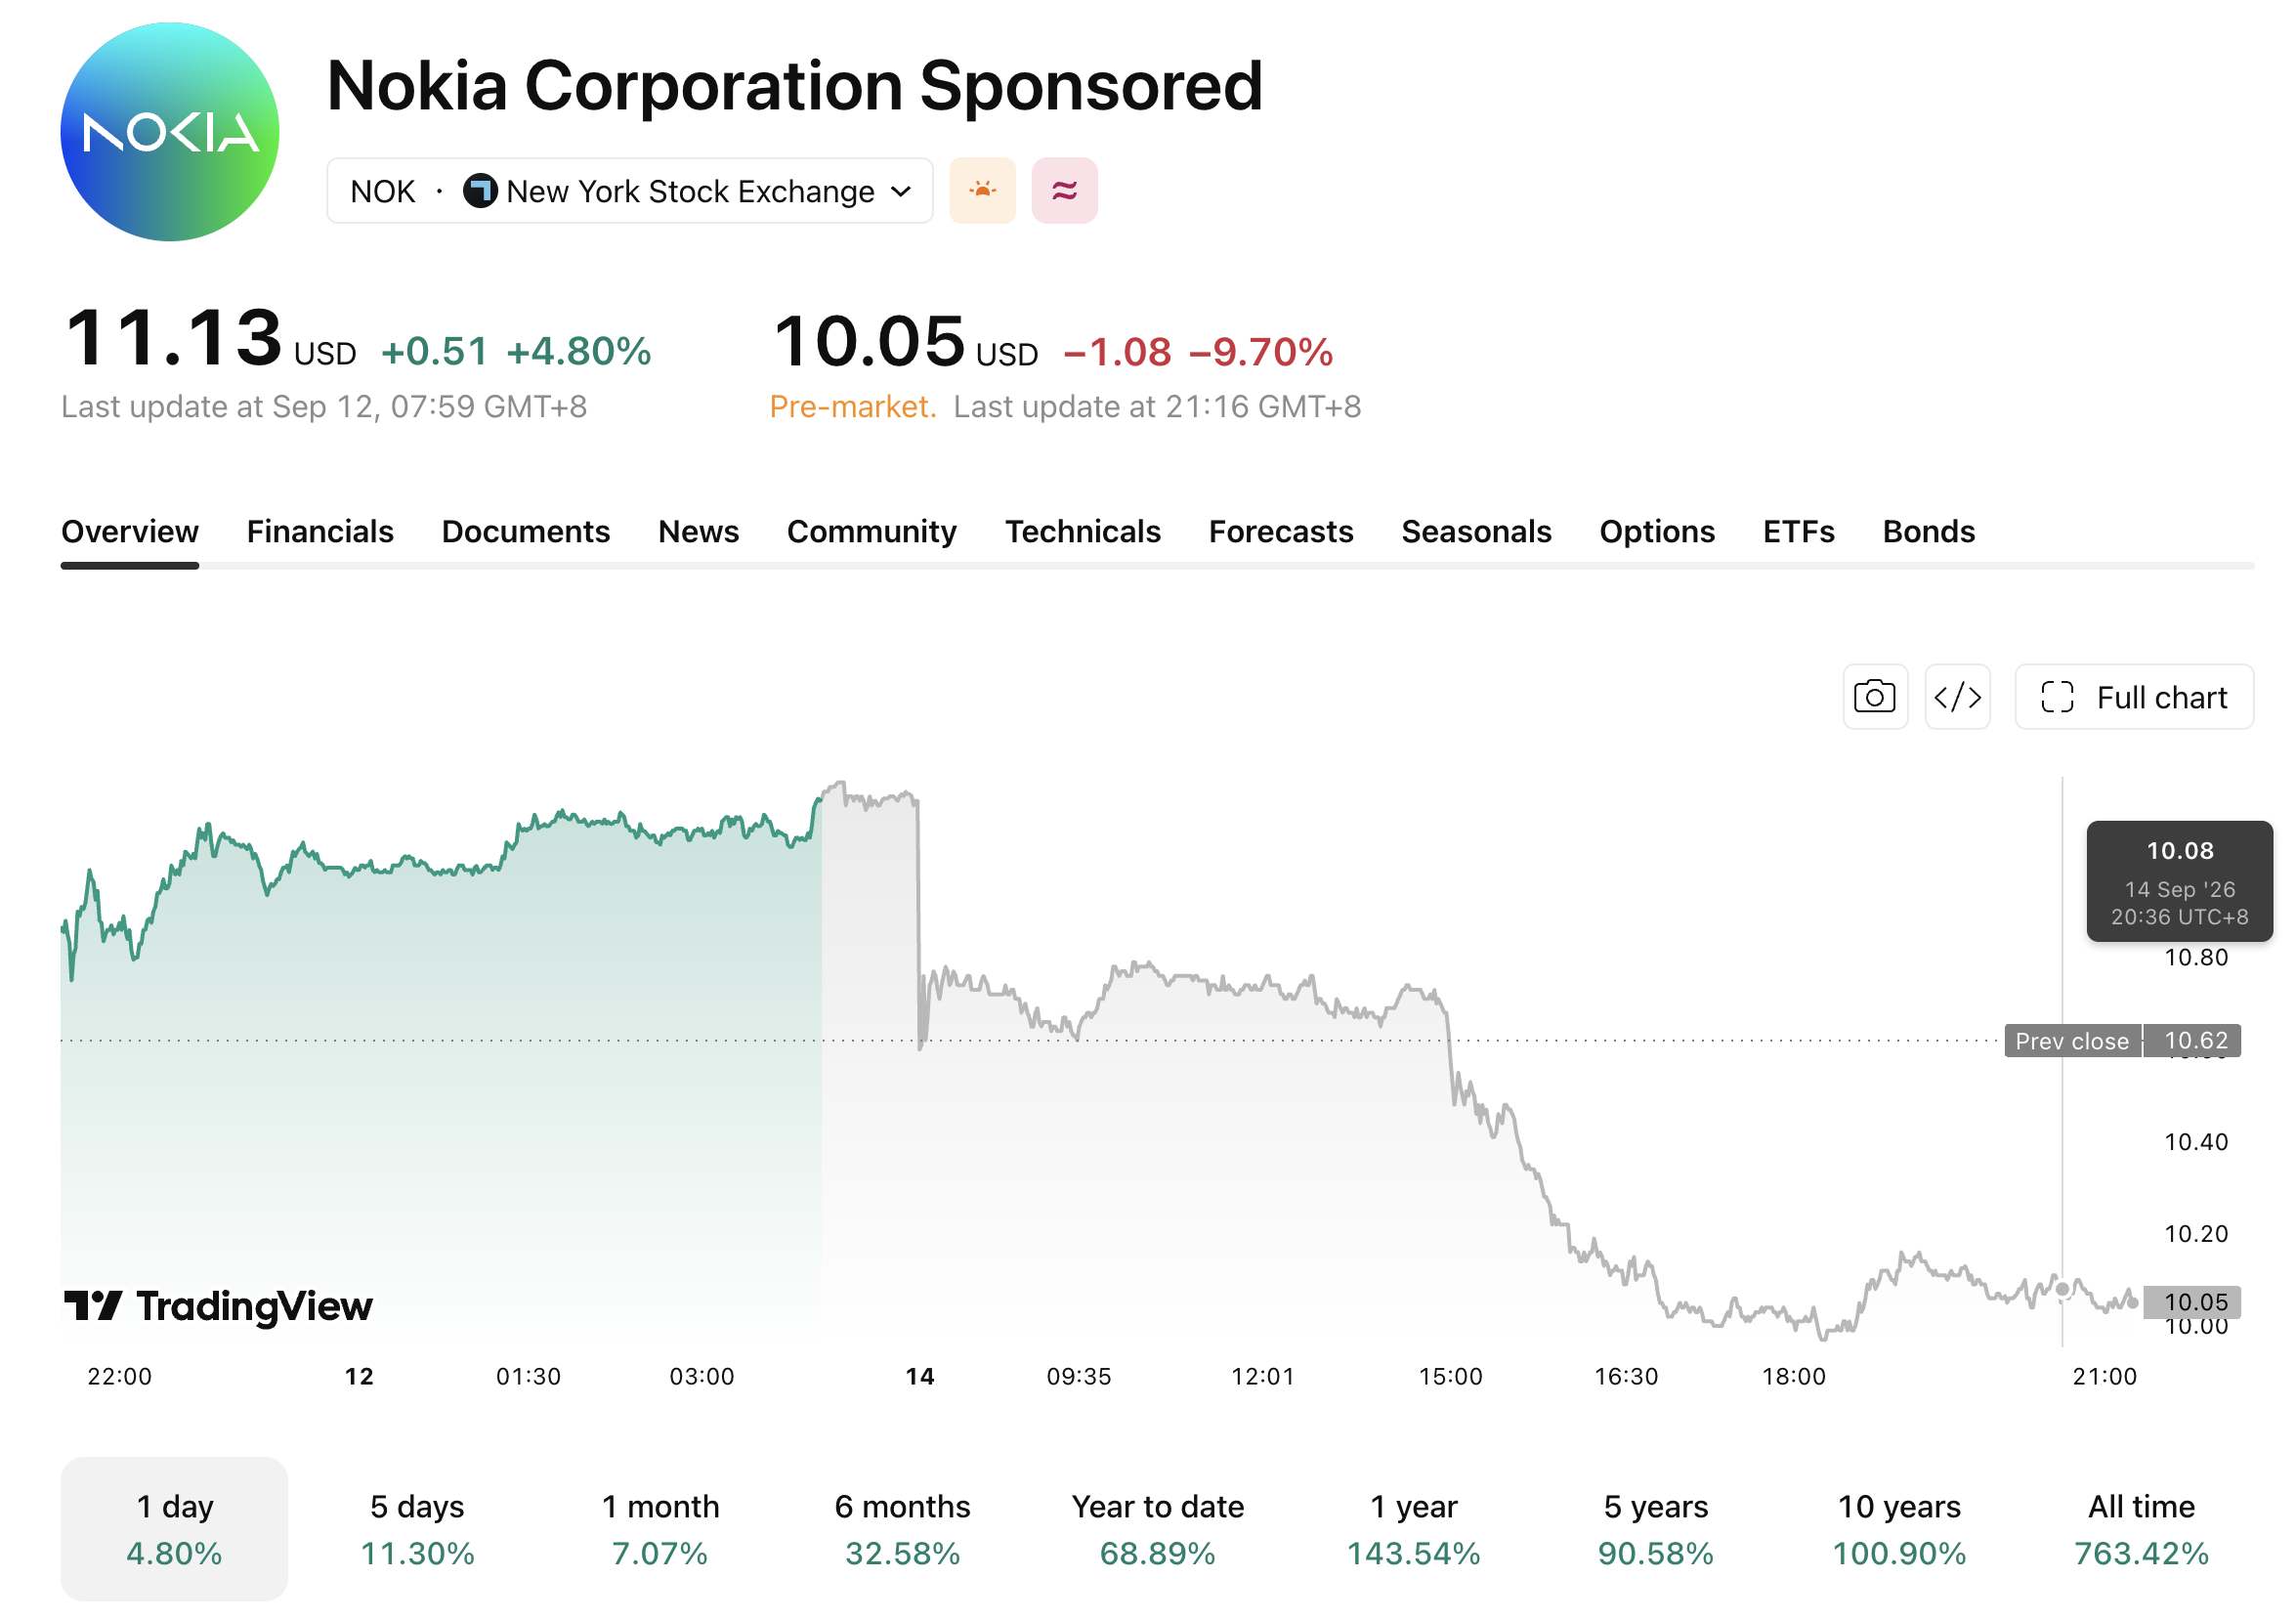
[출처: TradingView]
같은 기간 마벨 테크놀로지(MRVL), 인텔(NVDA), 마이크론(MU), 코닝(GLW) 등 반도체 및 AI 인프라 관련주가 크게 하락했으며, 나스닥 100 지수 선물은 한때 약 1.5% 하락했습니다.
앞서 다리오 아모데이 앤트로픽 CEO는 안전 연구 및 외부 평가를 위한 시간을 더 확보하기 위해 프론티어 AI 모델의 성능 향상 속도를 낮출 것을 촉구했습니다. 이후 샘 올트먼 오픈AI CEO와 일론 마스크도 이에 대해 지지 의사를 밝혔습니다.
이러한 발언으로 시장에서는 프론티어 모델 개발 속도를 재평가하게 되었으며, 반도체, 광통신 네트워크, 스위칭 장비는 물론 AI 데이터센터 구축의 수요 전망에 관심이 쏠렸습니다.
노키아는 왜 AI 주가 조정의 영향을 받는가?
노키아는 광네트워크, IP 라우팅, 데이터센터 스위칭 및 상호연결 제품을 통해 AI 인프라 구축에 참여하고 있다. 2026년 2분기에는 AI 및 클라우드 고객사 매출이 크게 증가하며 회사 네트워크 인프라 사업 부문의 핵심 성장 동력으로 자리 잡았다.
해당 분기 노키아의 AI 및 클라우드 고객사 매출은 전년 동기 대비 103%, 고정 환율 기준 105% 증가한 4억 4,600만 유로를 기록했다. AI 및 클라우드 고객사 수주액은 28억 유로에 달했으며, 광네트워크와 IP 네트워크 사업 모두에서 장기 수주를 확보했다. 노키아는 이 수주 물량의 약 절반이 향후 12개월 동안 매출로 전환될 것으로 예상한다.
해당 분기 노키아의 네트워크 인프라 사업 부문 매출은 20억 3,700만 유로로, 보고 기준과 고정 환율 기준 모두 전년 동기 대비 12% 증가했다. 이 가운데 광네트워크와 IP 네트워크 매출은 고정 환율 기준으로 각각 20%와 16% 성장했다.
회사는 2026년 네트워크 인프라 매출이 고정 환율 및 동일 사업 범위 기준으로 12%~14% 성장하고, 광네트워크와 IP 네트워크 합산 매출은 18%~20% 성장할 것으로 전망하고 있다. 2개 사업 부문이 중단영업으로 분류됨에 따른 기술적 조정으로 연간 비교 가능 영업이익 가이던스는 21억~26억 유로로 조정되었으나, 실질적인 사업 운영 전망은 기존대로 유지된다.
향후 투자자들은 AI 및 클라우드 고객사 수주액 28억 유로의 매출 전환, 광네트워크 용량 확장, AI 및 클라우드 고객사의 투자 계획에 주목할 것이다. 주문 인도 속도와 공급 능력은 네트워크 인프라 사업의 매출 성장에 영향을 미치는 핵심 요인이 될 것이다.
추천 기사


