


Marathon Petroleum Corp (MPC) 주식 움직였습니다 하락 3.91%에 10월29일: 핵심 원인 공개
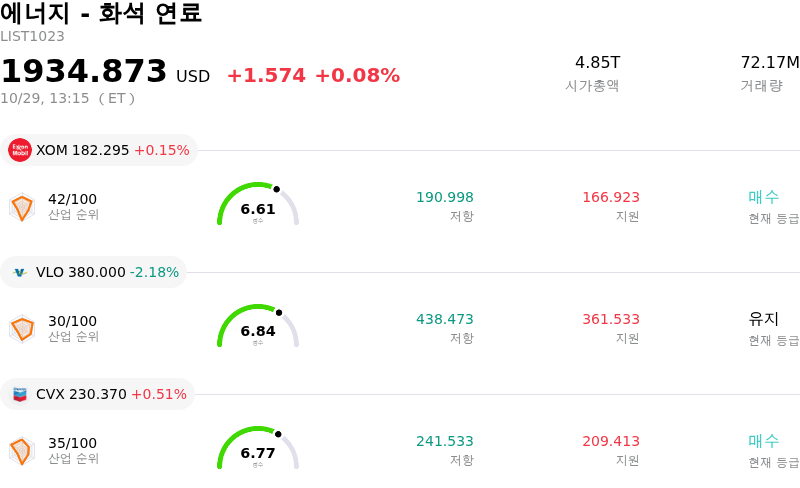
Marathon Petroleum Corp (MPC) 종목은 3.91% 하락하여 움직였습니다. 에너지 - 화석 연료 업종은 0.08% 상승했습니다. 해당 기업은 산업 평균보다 저조한 성과를 기록했습니다. 업종 내 거래량 기준 상위 3개 종목은 Exxon Mobil Corp (XOM) 상승 0.15%, Valero Energy Corp (VLO) 하락 2.18%, Chevron Corp (CVX) 상승 0.51%입니다.
오늘 Marathon Petroleum Corp(MPC) 주가 하락의 요인은 무엇인가요?
마라톤 페트롤리엄(Marathon Petroleum Corporation)은 에너지 다운스트림 섹터 전반의 동향과 정제 마진에 대한 우려가 투자 심리를 위축시키면서 하락 압력을 받았다. 정유업계 전반에서 시장 참가자들은 높은 수익성을 기록했던 시기를 지나 크랙 스프레드와 연료 마진이 축소될 가능성에 대해 점점 더 신중한 태도를 보이고 있다. 또한 변동성이 큰 원유 가격과 석유 제품 수요 둔화 전망으로 인해 기관 투자자들이 3분기 기업 실적 발표를 앞두고 다운스트림 주식에 대한 단기 노출 비중을 재평가함에 따라, 주요 정유 동종 업체들의 차익 실현 매물은 자산 배분 전략의 광범위한 변화를 보여주었다.
마라톤 페트롤리엄의 3분기 실적 발표를 앞두고 기업 자체의 운영적 요인 역시 신중한 투자 심리에 영향을 미쳤다. 경영진은 이전에 멕시코만 연안(Gulf Coast) 및 미드콘티넌트(Mid-Continent) 정제 설비에 주로 집중된 정기 보수 및 정유공장 유지보수 지출액을 약 2억 9,000만 달러로 제시한 바 있다. 이처럼 증가한 유지보수 활동은 2차 고도화 설비의 가동률을 일시적으로 제약하고 제품 고도화 능력을 제한하며, 배럴당 정제 운영비용을 높이는 요인으로 작용한다. 한편, 최근 회사가 분기 배당금을 10% 인상한다고 발표했음에도 불구하고 시장의 관심은 비용 압박과 정제 마진 포착 수준이 이전 최고치를 유지할 수 있을지에 집중되었다.
올해 초 큰 폭의 상승세를 기록한 이후 다가오는 실적에 대한 밸류에이션 기준이 높아진 상황에서 투자 심리는 여전히 민감하게 반응하고 있다. 11월 초로 예정된 3분기 실적 발표를 앞두고, 시장 참가자들은 높아진 정기 보수 비용, 마진 정상화, 향후 실적 전망(가이던스)에서 비롯될 수 있는 잠재적 악재에 대응하기 위해 포지션의 위험을 줄이는(디리스킹) 모습을 보이는 것으로 나타났다.
Marathon Petroleum Corp(MPC) 기술 분석
기술적으로 Marathon Petroleum Corp (MPC) 종목은 MACD (12,26,9) 값이 -14.936이며, 이는 중립 신호를 나타냅니다. 42.873의 상대강도지수 값은 중립 상태를 시사하고, 95.659의 윌리엄스 %R 값은 과매도 상태를 의미합니다. 주의 깊게 모니터링하십시오.
Marathon Petroleum Corp(MPC) 펀더멘털 분석
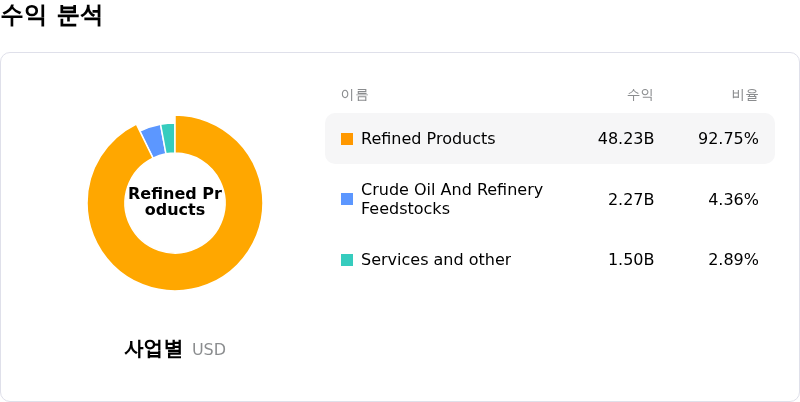
Marathon Petroleum Corp (MPC)는 에너지 - 화석 연료 산업에 속하며 최신 연간 수익은 $133.43B이며, 산업 내에서 6위를 차지하고 있습니다. 순이익은 $4.04B이며, 산업 내에서 13위입니다. 기업 프로필
최근 한 달 동안 여러 분석가들이 해당 기업을 매수 상태로 평가했으며, 목표 가격 평균은 $425.11, 최고가는 $560.00, 최저가는 $186.93입니다.
Marathon Petroleum Corp(MPC) 더 자세히 보기
기업 특화 리스크:
- 계획된 정제공장 정기보수 및 정비 악재: 경영진은 주로 멕시코만 연안(Gulf Coast) 및 미드콘티넨트(Mid-Continent) 시설에 영향을 미치는 계획된 정비 비용을 약 2억 9,000만 달러로 제시했으며, 이는 정제 전환 처리량을 제한하고 정제 운영비용을 배럴당 5.60달러로 올려 3분기 실적 발표를 앞두고 운영상 걸림돌이 되고 있습니다.
- 높아진 밸류에이션과 과도한 실적 기대감: 연초 이후 170%를 넘는 주가 상승 이후, 애널리스트들은 현재 주가가 지속 불가능하게 높은 중간 주기(mid-cycle) 정제 마진을 반영하고 있다고 경고하며, 다가오는 3분기 실적이 높아진 컨센서스 전망치를 넘어서지 못할 경우 차익 실현 매물 출회 및 멀티플 축소에 취약해질 수 있다고 지적합니다.
- 연료 수출 제한 가능성에 따른 규제 리스크: 국내 연료 인플레이션을 완화하기 위한 미국 디젤 수출 금지 또는 제한 가능성에 대한 연방 정부의 정책 논의는 마라톤의 해외 시장 접근성에 직접적인 리스크를 초래하며 국내 정제 크랙 스프레드를 축소시킬 우려가 있습니다.
- 운영비용 압박 및 정제 마진 정상화: 16억 5,000만 달러로 제시된 유통비용 증가와 2억 6,000만 달러의 법인 경비에 더해, 파생상품 청산과 같은 일회성 마진 수혜 요인이 사라지면서 글로벌 정제 능력이 안정화됨에 따라 회사는 마진 축소 압박에 노출되고 있습니다.
추천 기사


