


Expedia Group Inc (EXPE) 주식 움직였습니다 하락 7.41%에 9월23일: 투자자가 알아야 할 정보
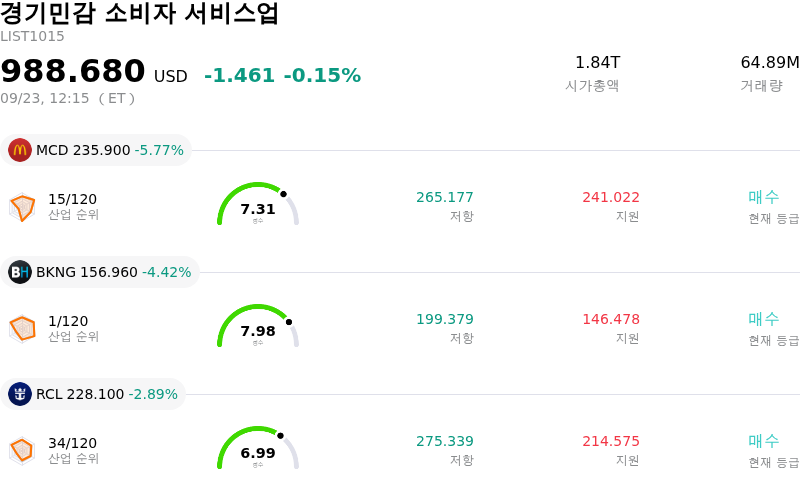
Expedia Group Inc (EXPE) 종목은 7.41% 하락하여 움직였습니다. 경기민감 소비자 서비스업 업종은 0.15% 하락했습니다. 해당 기업은 산업 평균보다 저조한 성과를 기록했습니다. 업종 내 거래량 기준 상위 3개 종목은 McDonald's Corp (MCD) 하락 5.77%, Booking Holdings Inc (BKNG) 하락 4.48%, Royal Caribbean Cruises Ltd (RCL) 하락 3.02%입니다.
오늘 Expedia Group Inc(EXPE) 주가 하락의 요인은 무엇인가요?
익스피디아 그룹은 새로 발표된 전략적 파트너십 계약에 대해 투자자들의 회의론이 확산하며 투자심리가 급격히 악화되자 큰 폭의 하락세를 나타냈다. 경영진은 이번 거래를 공동 브랜드 경험 및 비여행 광고주 연계를 확대하기 위한 획기적 협력으로 규정한 반면, 시장 참여자들은 이를 마진을 개선하는 성장 동력이기보다 단기적 재무 부담이자 비용이 많이 드는 운영상 걸림돌이 될 수 있다고 해석했다. 이에 따른 주가 재조정은 새로운 파트너십 체계하에서의 고객 유치 및 프로모션 약정이 단기 영업이익률을 압박할 수 있다는 기관투자자들의 우려를 반영한다.
이러한 하락 압력에 더해, 애널리스트들의 신중한 보고서와 투자의견 하향 조정이 익스피디아의 성장 궤적을 둘러싼 불안감을 한층 키웠다. 월가 분석가들은 사용자 참여도 둔화 징후를 지적하고 AI 기반 여행 계획 검색 엔진 및 에이전트 모델로 인한 위협 요소가 강화되었다고 경고했다. 이러한 신흥 디지털 대안들은 기존 온라인 여행사 플랫폼으로부터 무상 오가닉 검색 트래픽을 유출시킬 위험이 있으며, 이에 따라 익스피디아는 시장 점유율 방어를 위해 퍼포먼스 마케팅 지출을 늘릴 수밖에 없는 상황이다. 트래픽 유치 비용 상승 위험은 포트폴리오 매니저들 사이에서 회사의 장기적 마진 구조 지속 가능성에 대한 광범위한 재평가를 유발했다.
급격한 조정에도 불구하고 익스피디아는 견조한 현금 흐름 창출, 확장되는 기업 간 거래(B2B) 플랫폼 파트너십, 통합 기술 아키텍처를 바탕으로 탄탄한 기본적 전열을 유지하고 있다. 그러나 단기적으로는 운영 비용 증가, 경쟁 심화에 따른 지출 확대, 재량적 소비자 여행 수요의 거시경제 민감성 증대에 대한 우려가 투자심리를 지배하고 있다. 경영진이 최근 전략적 투자에 대한 투자수익률(ROI)을 더욱 명확히 밝히고 생성형 AI 혁신에 맞서 효과적인 트래픽 방어 역량을 입증할 때까지 기관 자금은 신중한 태도를 유지할 가능성이 높으며, 이에 따라 주가의 변동성도 높게 유지될 것으로 보인다.
Expedia Group Inc(EXPE) 기술 분석
기술적으로 Expedia Group Inc (EXPE) 종목은 MACD (12,26,9) 값이 -5.951이며, 이는 매도 신호를 나타냅니다. 32.439의 상대강도지수 값은 중립 상태를 시사하고, 95.130의 윌리엄스 %R 값은 과매도 상태를 의미합니다. 주의 깊게 모니터링하십시오.
Expedia Group Inc(EXPE) 미디어 보도
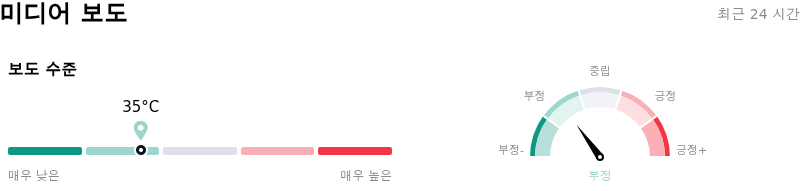
미디어 보도 측면에서 Expedia Group Inc (EXPE)는 보도 점수가 35이며, 이는 낮은 수준의 미디어 주목도를 나타냅니다. 전체 시장 심리 지수는 현재 약세 구역에 있습니다.
Expedia Group Inc(EXPE) 펀더멘털 분석
Expedia Group Inc (EXPE)는 경기민감 소비자 서비스업 산업에 속하며 최신 연간 수익은 $14.73B이며, 산업 내에서 10위를 차지하고 있습니다. 순이익은 $1.29B이며, 산업 내에서 14위입니다. 기업 프로필
최근 한 달 동안 여러 분석가들이 해당 기업을 매수 상태로 평가했으며, 목표 가격 평균은 $336.84, 최고가는 $417.00, 최저가는 $235.00입니다.
Expedia Group Inc(EXPE) 더 자세히 보기
기업 고유 리스크:
- 애널리스트 투자의견 하향 및 사용자 참여 정체: 모건스탠리의 월가 애널리스트들은 2분기 월간 활성 사용자(MAU) 수가 전년 동기 대비 제자리걸음을 하고 소비자 마인드셰어가 약화한 데다 부킹홀딩스, 에어비앤비 등 직접적 경쟁사에 지속적으로 시장 점유율을 빼앗기고 있다는 점을 지적하며 익스피디아에 대한 투자의견을 '비중축소(Underweight)'로 하향 조정하고 목표주가를 235달러로 낮춰 제시했다.
- 기업 구조조정 및 지속적인 감원: 익스피디아는 시애틀 본사의 고연봉 기술, 재무, 데이터 과학 분야 58개 직무를 영구 감축하기 위해 워싱턴주에 대량해고 통지(WARN)를 제출했다. 이는 2026년 들어 세 번째 해고 조치로 내부 운영 마찰과 마진 압박을 보여준다.
- 전략적 제휴에 대한 시장의 회의론: 신규 광고 및 AI 통합 파트너십 발표 이후 장중 변동성이 확대됐다. 기관 트레이더들이 이번 조치를 외형 예약 확대를 위한 실질적 촉매제가 아닌 즉각적인 재무 및 실행 부담으로 간주했기 때문이다.
- 기술적 지지선 이탈 및 약세 옵션 포지셔닝: 주가가 20일 및 50일 이동평균선 아래로 하락하며 주요 기술적 지지선을 이탈한 가운데, 10일 풋옵션 거래량이 연간 범위의 98백분위수까지 급증하며 추가 하락 위험에 대한 기관의 공격적인 헤지 움직임을 나타냈다.
추천 기사


