


تقرير التوظيف ADP من المتوقع أن يؤكد على سوق عمل ضيق في سبتمبر
- من المتوقع أن يُظهر تقرير التغير في التوظيف ADP الأمريكي زيادة قدرها 72 ألفًا في صافي التوظيف في سبتمبر/أيلول.
- إذا تأكد إجماع السوق، فسيدعم ذلك نظرية الاستثنائية الاقتصادية الأمريكية.
- من المرجح أن يعتمد تأثيره على الدولار الأمريكي على نتيجة مؤشر أسعار نفقات الاستهلاك الشخصي PCE المقرر صدوره في الوقت نفسه.
سوف يُصدر معهد الأبحاث التابع للمعالجة التلقائية للبيانات (ADP) يوم الأربعاء التقرير الشهري لشهر سبتمبر/أيلول حول خلق الوظائف في القطاع الخاص. ومن المتوقع أن يكشف تقرير التغير في التوظيف ADP أن صافي التوظيف في القطاع الخاص الأمريكي ارتفع بمقدار 72 ألفًا هذا الشهر، أي ما يقرب من ضعف 38 ألف وظيفة جديدة التي تم الإبلاغ عنها في أغسطس/آب.
تراقب الأسواق بيانات ADP عن كثب لأنها ترسم المعنويات قبل تقرير الوظائف غير الزراعية NFP شديد الأهمية، والذي يصدر عادة بعد ذلك بيومين من مكتب إحصاءات العمل الأمريكي. إلا أن تقرير ADP هذه المرة سيتعين عليه مشاركة الأضواء مع بيانات مؤشر أسعار نفقات الاستهلاك الشخصي PCE الأمريكية الرئيسية، وهو المقياس المفضل لدى البنك الاحتياطي الفيدرالي Fed لتقييم اتجاهات التضخم، والذي سيصدر بعد 15 دقيقة وقد يسرق الأضواء في النهاية.
من المتوقع أن يعكس تقرير وظائف ADP سوق عمل مرنًا
تتبنى الأسواق نظرة متفائلة تجاه اتجاهات التوظيف في الولايات المتحدة، خاصة بعد تقرير الوظائف غير الزراعية NFP الاستثنائي لشهر أغسطس/آب، والذي أظهر زيادة صافية قدرها 162 ألفًا في خلق الوظائف واستقرار معدل البطالة عند 4.1%، وهو أدنى مستوى له منذ أكثر من عام.
إلى جانب ذلك، ساهمت البيانات الأحدث في الحفاظ على المعنويات مرتفعة، إذ يشير محللو OCBC إلى أن: "بيانات مطالبات البطالة الأخيرة واصلت اتجاهها الهبوطي، مما يشير إلى أن ظروف سوق العمل لا تزال قوية." كما كانت بيانات ADP الأسبوعية إيجابية أيضًا، إذ أظهرت أحدث التقارير أن أصحاب العمل في القطاع الخاص الأمريكي أضافوا في المتوسط 20 ألف وظيفة أسبوعيًا، حتى الأسبوع الأول من هذا الشهر.
وفي ظل هذه الخلفية، يتوقع المستثمرون أن تؤكد بيانات التوظيف لشهر سبتمبر/أيلول أن السوق لا يزال ضيقًا، وهو ما، إلى جانب الضغوط التضخمية القوية الناجمة عن ارتفاع أسعار الطاقة، سيمهد الطريق أمام البنك الاحتياطي الفيدرالي Fed لتشديد سياسته النقدية بشكل أكبر في أكتوبر/تشرين الأول أو ديسمبر/كانون الأول على أبعد تقدير. وتقوم أسواق العقود الآجلة بتسعير احتمالية بنسبة 70% لرفع سعر الفائدة بمقدار ربع نقطة مئوية في أكتوبر/تشرين الأول، واحتمالية بنسبة 60% بأن يرفع البنك المركزي الأمريكي أسعار الفائدة بمقدار 50 نقطة أساس قبل نهاية العام، وفقًا للبيانات الصادرة عن أداة FedWatch التابعة لمجموعة CME.
ومع ذلك، يجدر التذكير بأن الأسواق ستقارن نتيجة ADP مع تقرير مؤشر أسعار نفقات الاستهلاك الشخصي PCE الصادر في الوقت نفسه تقريبًا للحصول على صورة أكثر اكتمالًا بشأن آفاق السياسة النقدية للبنك الاحتياطي الفيدرالي Fed. ومن المتوقع على نطاق واسع أن يعكس تضخم PCE ضغوطًا صعودية من ارتفاع أسعار النفط، وسط حالة عدم اليقين في الشرق الأوسط، وأن يُظهر أن أسعار المستهلكين لا تزال أعلى بكثير من مستهدف البنك الاحتياطي الفيدرالي Fed. وبهذا المعنى، يُنظر إلى بيانات التوظيف على أنها عامل مساعد يدعم الموقف المتشدد للبنك المركزي هذا الأسبوع.
وقد كرر مسؤولو البنك الاحتياطي الفيدرالي Fed أن ضغوط التضخم لا تزال مرتفعة للغاية وأن البنك قد يضطر إلى رفع أسعار الفائدة مرة أخرى. وذهبت عضوة مجلس محافظي الاحتياطي الفيدرالي Fed ليزا كوك أبعد من ذلك يوم الاثنين، قائلة إن "عدد وحجم أي تعديلات مستقبلية على أسعار الفائدة ستتحدد بناءً على بيانات التضخم وسوق العمل"، مما زاد من الاهتمام بإصدارات هذا الأسبوع.
متى سيتم إصدار تقرير ADP، وكيف يمكن أن يؤثر على الدولار الأمريكي؟
سيصدر تقرير التغير في التوظيف ADP الأمريكي يوم الأربعاء في الساعة 12:15 بتوقيت جرينتش، ومن المتوقع أن يظهر أن القطاع الخاص أضاف 72 ألف وظيفة جديدة في سبتمبر/أيلول. وإذا جاءت البيانات النهائية متوافقة مع التوقعات وتبعها صدور أرقام قوية لمؤشر أسعار نفقات الاستهلاك الشخصي (PCE)، فسيعزز ذلك الآمال برفع آخر لأسعار الفائدة من قبل الاحتياطي الفيدرالي في أكتوبر/تشرين الأول، ويوفر دعمًا إضافيًا للدولار الأمريكي (USD).
يتوقع خبراء الفوركس في سوسيتيه جنرال أن يؤدي مزيج من "ارتفاع التضخم وبيانات الاقتصاد الحقيقي المرنة إلى دفع مؤشر الدولار إلى قمة قريبة من مستوى 2026 (على بعد 0.7٪ فقط) أو دفع زوج يورو/دولار EUR/USD إلى قاع جديد (على بعد 0.5٪ فقط)،" مما يؤكد إمكانية تجدد قوة الدولار الأمريكي حتى مع استيعاب المستثمرين لصدور البيانات الاقتصادية المقبلة.
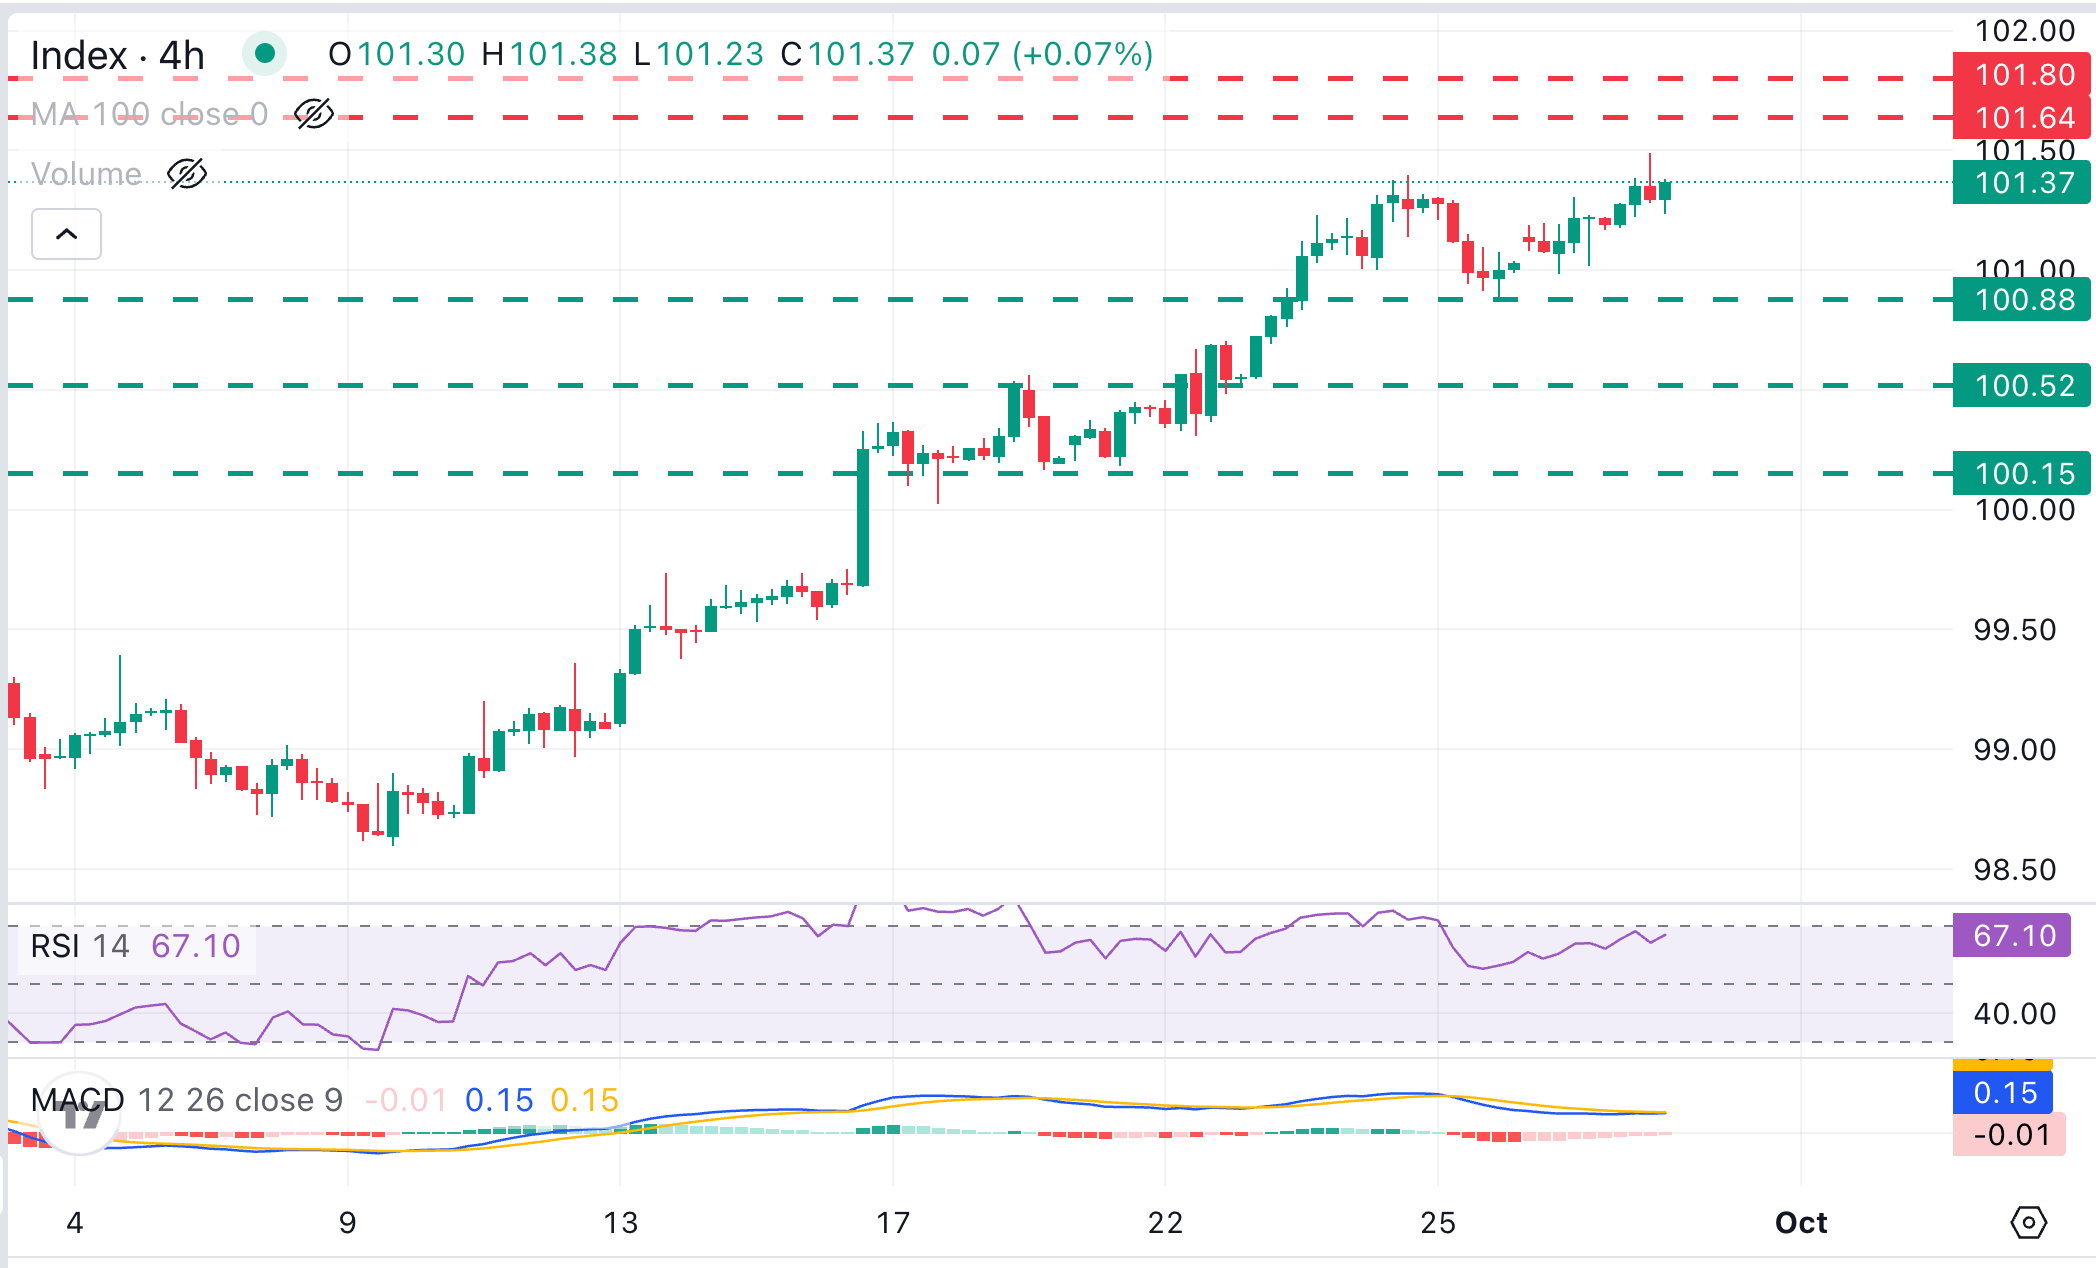
تُظهر الصورة الفنية لمؤشر الدولار الأمريكي (DXY) اتجاهًا صعوديًا قويًا، بعد ارتفاعه بنحو 2.5٪ في أقل من ثلاثة أسابيع، مما دفع حركة الأسعار إلى أعلى مستويات شهرين بالقرب من 101.50 في وقت كتابة هذا التقرير. الأساسيات داعمة، لكن مؤشر القوة النسبية (RSI) يقترب من مستويات التشبع الشرائي على الرسوم البيانية اللحظية، مما يشير إلى أن الاتجاه قد يكون ممتدًا أكثر من اللازم وينذر باحتمال حدوث تصحيح هبوطي.
وفقًا لغويليرمو ألكالا، المحلل لدى FXStreet.com، فمن المرجح أن يواجه المضاربون على الارتفاع مقاومة عند قمم 2026 عند 101.64 و101.80، وهما ذروتا يوليو/تموز ويونيو/حزيران على التوالي. وإذا تم تجاوز هذه المستويات، فسيكون الهدف التالي هو قمة مايو/أيار 2025 بالقرب من 102.00. أما محاولات الهبوط، فمن المرجح أن تُختبر عند دعم خط الاتجاه الصاعد، الموجود الآن عند 101.25 قبل قاع 25 سبتمبر/أيلول بالقرب من 100.90. ويقول ألكالا: "من المرجح أن يتطلب المزيد من التراجع خيبة أمل كبيرة في أرقام الاقتصاد الكلي الأمريكية".
أسئلة شائعة عن التضخم
يقيس التضخم الارتفاع في أسعار سلة تمثيلية من السلع والخدمات. عادة ما يتم التعبير عن التضخم الرئيسي كنسبة مئوية للتغير على أساس شهري وعلى أساس سنوي. يستبعد التضخم الأساسي العناصر الأكثر تقلباً مثل المواد الغذائية والوقود والتي يمكن أن تتذبذب بسبب العوامل الجيوسياسية والموسمية. التضخم الأساسي هو الرقم الذي يركز عليه الاقتصاديون وهو المستوى الذي تستهدفه البنوك المركزية، المكلفة بالحفاظ على التضخم عند مستوى يمكن التحكم فيه، عادة حوالي 2٪.
يقيس مؤشر أسعار المستهلك CPI التغير في أسعار سلة من السلع والخدمات على مدى فترة من الزمن. عادة ما يتم التعبير عنها كنسبة مئوية للتغير على أساس شهري وعلى أساس سنوي. مؤشر أسعار المستهلك CPI الأساسي هو الرقم الذي تستهدفه البنوك المركزية، حيث أنه يستثني مُدخلات المواد الغذائية والوقود المتقلبة. عندما يرتفع مؤشر أسعار المستهلك CPI الأساسي فوق مستويات 2%، فإنه يؤدي عادة إلى ارتفاع معدلات الفائدة والعكس صحيح عندما ينخفض إلى أقل من 2%. بما أن معدلات الفائدة المرتفعة إيجابية بالنسبة للعملة، فإن ارتفاع التضخم عادة ما يؤدي إلى عملة أقوى. العكس صحيح عندما ينخفض التضخم.
على الرغم من أن الأمر قد يبدو غير بديهي، إلا أن التضخم المرتفع في دولة ما يؤدي إلى ارتفاع قيمة عملته والعكس صحيح عند انخفاض التضخم. ذلك لأن البنك المركزي سوف يقوم عادة برفع معدلات الفائدة من أجل مكافحة ارتفاع التضخم، والذي يجذب المزيد من تدفقات رأس المال العالمية من المستثمرين الذين يبحثون عن مكان مربح لإيداع أموالهم.
في السابق، كان الذهب هو الأصل الذي يلجأ إليه المستثمرون في أوقات التضخم المرتفع لأنه يحافظ على قيمته، وبينما يستمر المستثمرون في كثير من الأحيان في شراء الذهب كأصل ملاذ آمن في أوقات الاضطرابات الشديدة في السوق، فإن هذا ليس هو الحال في معظم الأوقات. ذلك لأنه عندما يكون التضخم مرتفعاً، فإن البنوك المركزية سوف ترفع معدلات الفائدة من أجل مكافحته. تُعتبر معدلات الفائدة المرتفعة سلبية بالنسبة للذهب لأنها تزيد من تكلفة الفرصة البديلة للاحتفاظ بالذهب في مقابل الأصول التي تقدم عوائد أو وضع الأموال في حساب وديعة نقدية. على الجانب الآخر، يميل انخفاض التضخم إلى أن يكون إيجابيًا بالنسبة للذهب لأنه يؤدي إلى خفض معدلات الفائدة، مما يجعل المعدن اللامع بديلاً استثماريًا أكثر قابلية للنمو.
أسئلة شائعة عن التوظيف
تشكّل ظروف سوق العمل عنصرًا أساسيًا في تقييم صحة الاقتصاد، وبالتالي فهي تشكّل محركًا رئيسيًا لتقييم العملة. يترتب على ارتفاع معدلات التوظيف - أو انخفاض معدلات البطالة - آثار إيجابية على الإنفاق الاستهلاكي وبالتالي على النمو الاقتصادي، مما يعزز قيمة العملة المحلية. علاوة على ذلك، فإن سوق العمل القوية للغاية ــ وهي الحالة التي يكون فيها نقص في العمال لشغل الوظائف الشاغرة ــ قد يكون لها أيضًا آثار على مستويات التضخم وبالتالي على السياسة النقدية، إذ يؤدي انخفاض المعروض من العمالة وارتفاع الطلب إلى ارتفاع الأجور.
إن وتيرة نمو الأجور في الاقتصاد تشكل أهمية بالغة بالنسبة لصناع السياسات؛ فالنمو المرتفع للأجور يعني أن الأسر تكسب مزيدًا من المال الذي يمكن إنفاقه، وهو الأمر الذي يؤدي عادة إلى ارتفاع أسعار السلع الاستهلاكية. وعلى النقيض من مصادر التضخم الأكثر تقلبًا مثل أسعار الطاقة، يُنظر إلى نمو الأجور باعتباره عنصرًا رئيسيًا في التضخم الأساسي والمستمر؛ إذ من غير المرجح أن يتم التراجع عن قرارات زيادات الأجور. وتولي البنوك المركزية في جميع أنحاء العالم اهتمامًا وثيقًا لبيانات نمو الأجور عند اتخاذ القرارات بشأن السياسة النقدية.
إن الوزن الذي يعطيه كل بنك مركزي لظروف سوق العمل يعتمد على أهدافه. فبعض البنوك المركزية لديها تفويضات صريحة تتعلق بسوق العمل تتجاوز مهمتها السيطرة على مستويات التضخم. على سبيل المثال، يتمتع بنك الاحتياطي الفيدرالي الأمريكي بتفويض مزدوج يتمثل في تعزيز أقصى قدر من تشغيل العمالة وتحقيق استقرار الأسعار. وفي الوقت نفسه، فإن التفويض الوحيد للبنك المركزي الأوروبي هو إبقاء التضخم تحت السيطرة. مع ذلك، وعلى الرغم من أي تفويضات لديه، فإن ظروف سوق العمل تشكل عاملاً مهمًا لصناع السياسات نظرًا لأهميتها كمقياس لصحة الاقتصاد وعلاقتها المباشرة بالتضخم.
مقالات مقترحة


