


التضخم الأساسي في طوكيو يصل إلى 2.7٪ والين يزداد قوة
- يتراجع زوج الدولار الأمريكي/الين الياباني USD/JPY إلى ما دون 158.00 مع قفزة التضخم الأساسي في طوكيو إلى 2.7٪.
- تتجاوز القراءة توقعات عند 2.4٪ وهي الأعلى منذ نوفمبر/تشرين الثاني 2025.
قفز معدل التضخم الأساسي في طوكيو، الذي يستثني المواد الغذائية الطازجة، إلى 2.7٪ في سبتمبر/أيلول من 1.8٪، مقابل توقعات عند 2.4٪. وارتفعت الأسعار باستثناء المواد الغذائية والطاقة نقطة كاملة إلى 3٪، لذا فإن القفزة تتجاوز فواتير الوقود.
كما ارتفع معدل البطالة في اليابان لشهر أغسطس/آب، الذي صدر في الوقت نفسه، إلى 2.5٪ من 2.4٪. وتميل أرقام طوكيو إلى الظهور في البيانات الوطنية اليابانية بعد نحو ثلاثة أسابيع، ما يعزز مبررات رفع ثانٍ من بنك اليابان (BoJ) بعد زيادة 18 سبتمبر/أيلول إلى 1.25٪.
وكان المتداولون قد خفضوا رهاناتهم على رفع في أكتوبر/تشرين الأول بنحو النصف بعد ملخص اجتماع بنك اليابان في اليوم السابق. وكانت الحركة الأولى لزوج USD/JPY على البيانات أقل من حركته على ذلك الملخص.
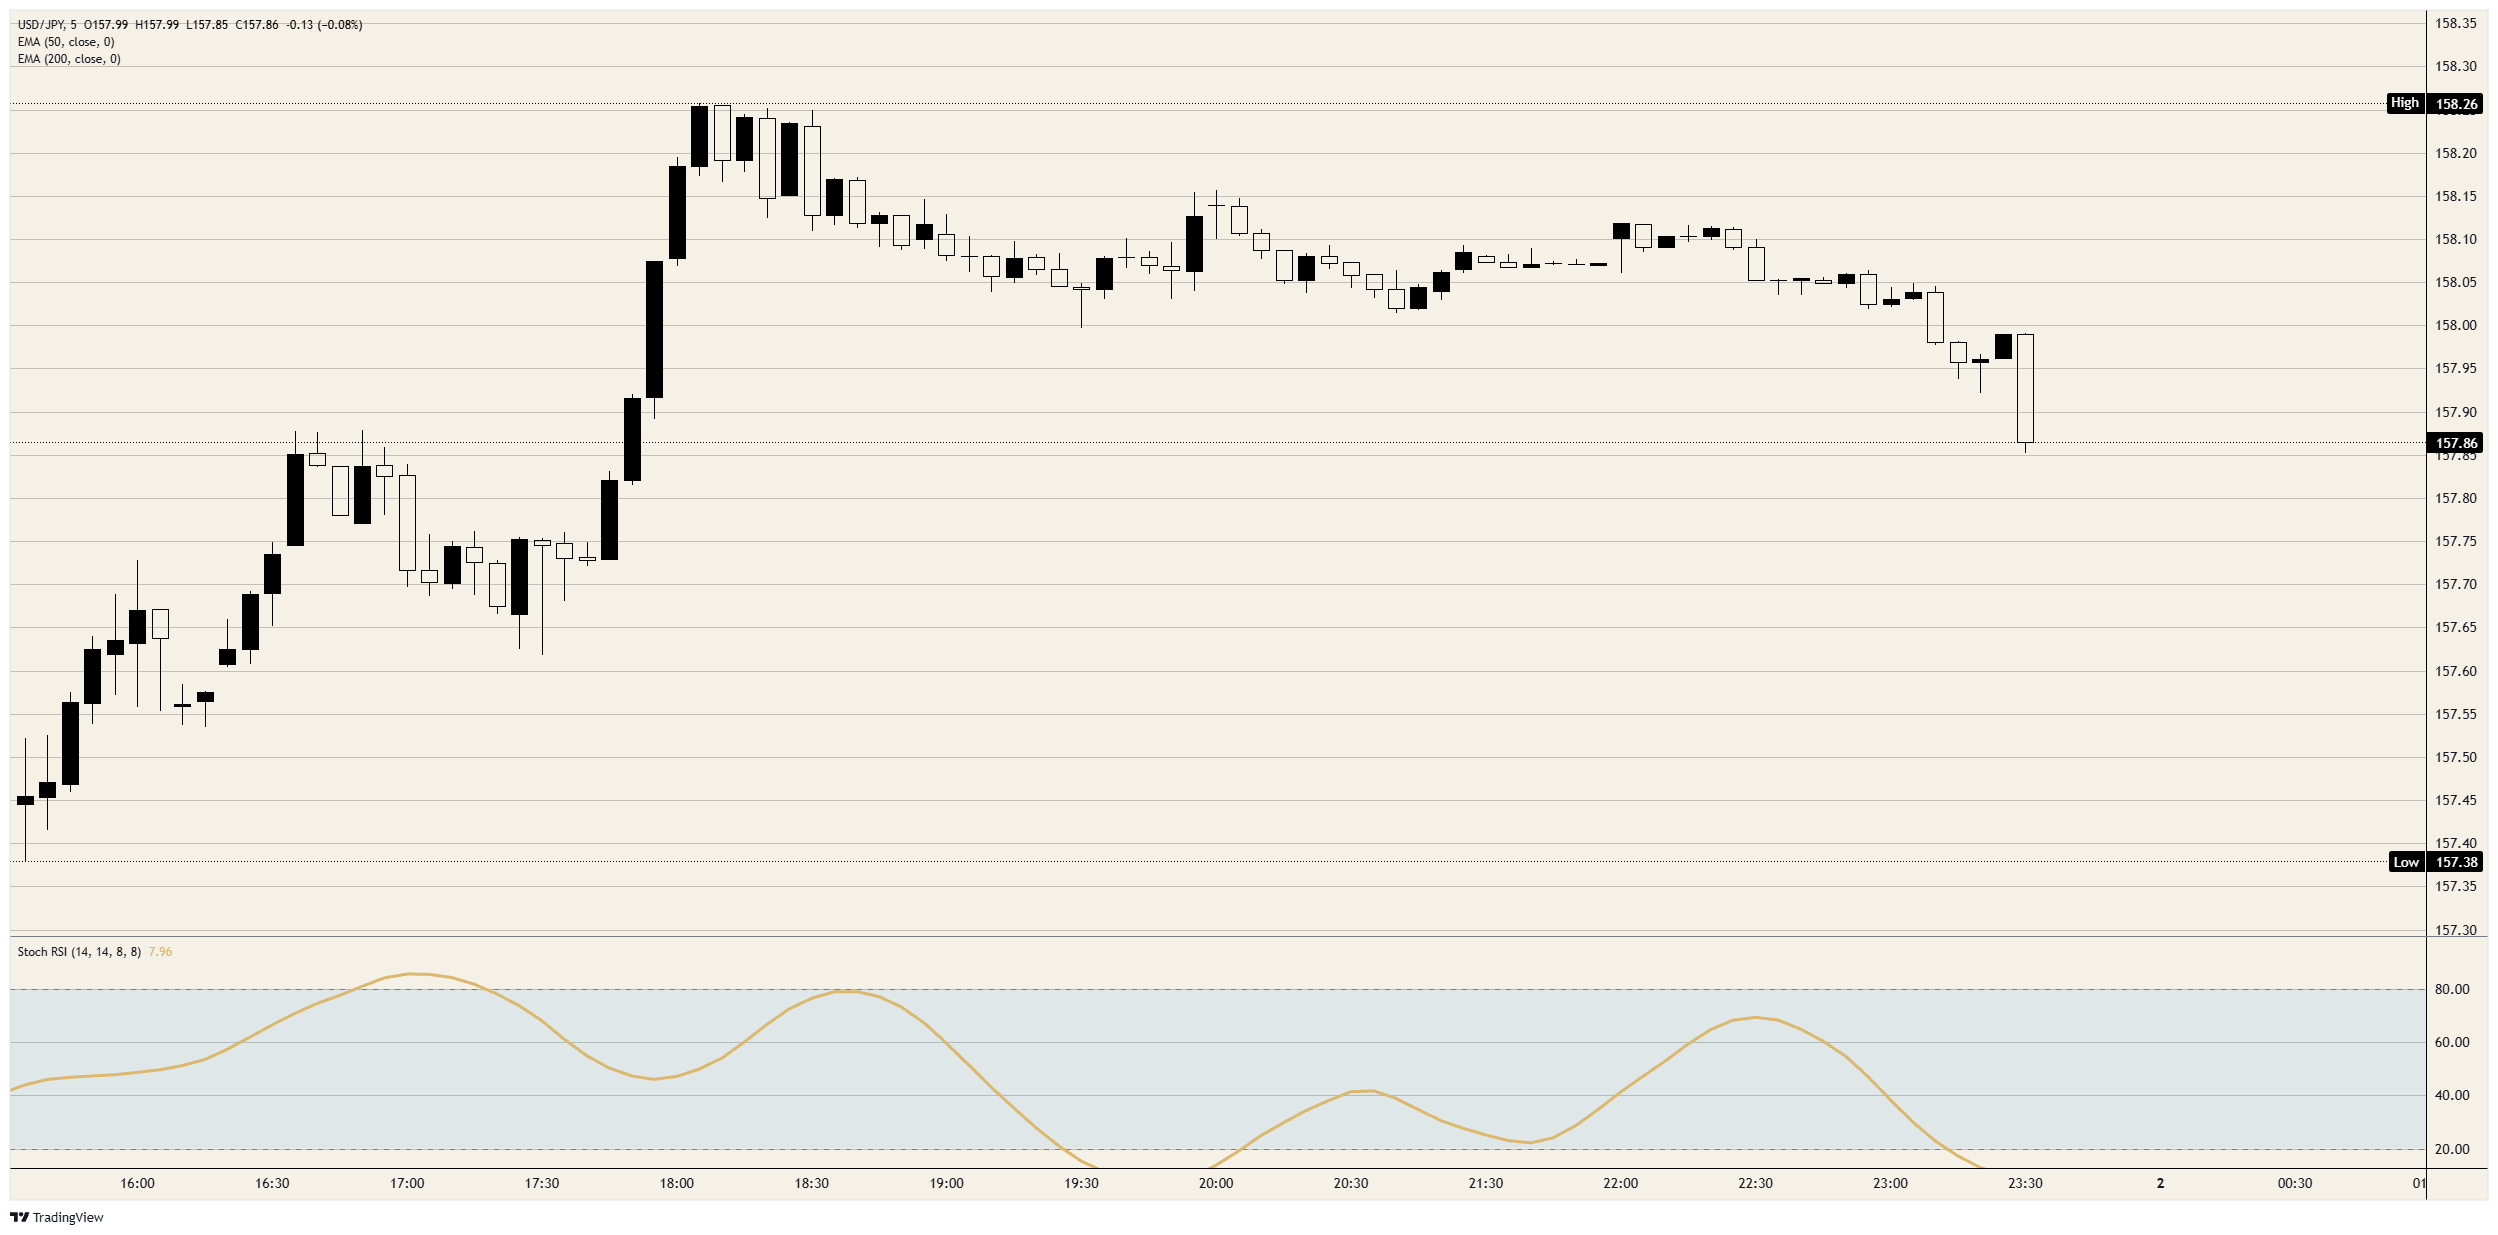
تراجع زوج USD/JPY إلى ما دون 158.00 في أول شمعة بعد صدور البيانات عند 23:30 بتوقيت غرينتش، وظل فوق 157.50 بفارق مريح. وكان قد حافظ على التداول فوق 158.00 منذ آخر موجة صعود يوم الخميس حتى الشموع التي سبقت البيانات مباشرة، عندما انزلق دون ذلك المستوى.
ويقع الزوج الآن قرب منتصف نطاق تداول الخميس، الذي يمتد من فوق 157.00 إلى ما دون 158.50 بقليل. ويقترب مؤشر ستوكاستيك القوة النسبية (Stoch RSI) على إطار خمس دقائق، وهو مقياس للزخم، من 8، أي عند قاع نطاقه ولا يزال يتراجع.
الرسم البياني لزوج USD/JPY على إطار 5 دقائق
أسئلة شائعة عن الين الياباني
يعد الين الياباني JPY واحدًا من أكثر العملات تداولًا في العالم. يتم تحديد قيمتها على نطاق واسع من خلال أداء الاقتصاد الياباني، ولكن بشكل أكثر تحديدًا من خلال سياسة البنك المركزي الياباني BoJ، الفرق بين عوائد السندات اليابانية والأمريكية، أو معنويات المخاطرة بين المتداولين، من بين عوامل أخرى.
إن أحد تفويضات بنك اليابان هو التحكم في العملة، لذا فإن تحركاته تشكل أهمية كبيرة بالنسبة للين. وقد تدخل بنك اليابان بشكل مباشر في أسواق العملات في بعض الأحيان، وبشكل عام لخفض قيمة الين، على الرغم من أنه يمتنع عن القيام بذلك غالبًا بسبب المخاوف السياسية لشركائه التجاريين الرئيسيين. تسببت السياسة النقدية المتساهلة للغاية التي انتهجها بنك اليابان بين عامي 2013 و2024 في انخفاض قيمة الين مقابل نظرائه من العملات الرئيسية بسبب التباعد المتزايد في السياسات بين بنك اليابان والبنوك المركزية الرئيسية الأخرى. وفي الآونة الأخيرة، أعطى التراجع التدريجي عن هذه السياسة المتساهلة للغاية بعض الدعم للين.
على مدى العقد الماضي، أدى موقف بنك اليابان المتمثل في التمسك بالسياسة النقدية شديدة التيسير إلى اتساع الفجوة في السياسات مع البنوك المركزية الأخرى، وخاصة مع بنك الاحتياطي الفيدرالي الأمريكي. وقد دعم هذا اتساع الفارق بين السندات الأمريكية واليابانية لأجل عشر سنوات، وهو ما فضل الدولار الأمريكي مقابل الين الياباني. ويؤدي قرار بنك اليابان في عام 2024 بالتخلي تدريجياً عن السياسة شديدة التيسير، إلى جانب خفض أسعار الفائدة في البنوك المركزية الكبرى الأخرى، إلى تضييق هذا الفارق.
غالبًا ما يُنظر إلى الين الياباني على أنه استثمار آمن. هذا يعني أنه في أوقات ضغوط السوق، من المرجح أكثر أن يضع المستثمرون أموالهم في العملة اليابانية بسبب الثقة فيها واستقرارها المفترض. من المرجح أن تؤدي الأوقات المضطربة إلى تعزيز قيمة الين في مقابل العملات الأخرى التي يعتبر الاستثمار فيها أكثر خطورة.
مقالات مقترحة


