


英特爾拉響PC需求警報,戴爾盤前重挫超10%、惠普跌逾8%
來源 Tradingkey
TradingKey - 10 月 30 日,美股 PC 及伺服器硬體類股盤前集體下挫。戴爾科技 (DELL) 股價下跌超過 10%,惠普 (HPQ) 跌幅超過 8%,慧與科技 (HPE) 下跌超 6%,超微電腦 (SMCI) 也下跌超過 5%。英特爾 (INTC) 最新發布的產業預警加劇了市場對電腦需求、庫存調整和硬體企業獲利能力的擔憂。
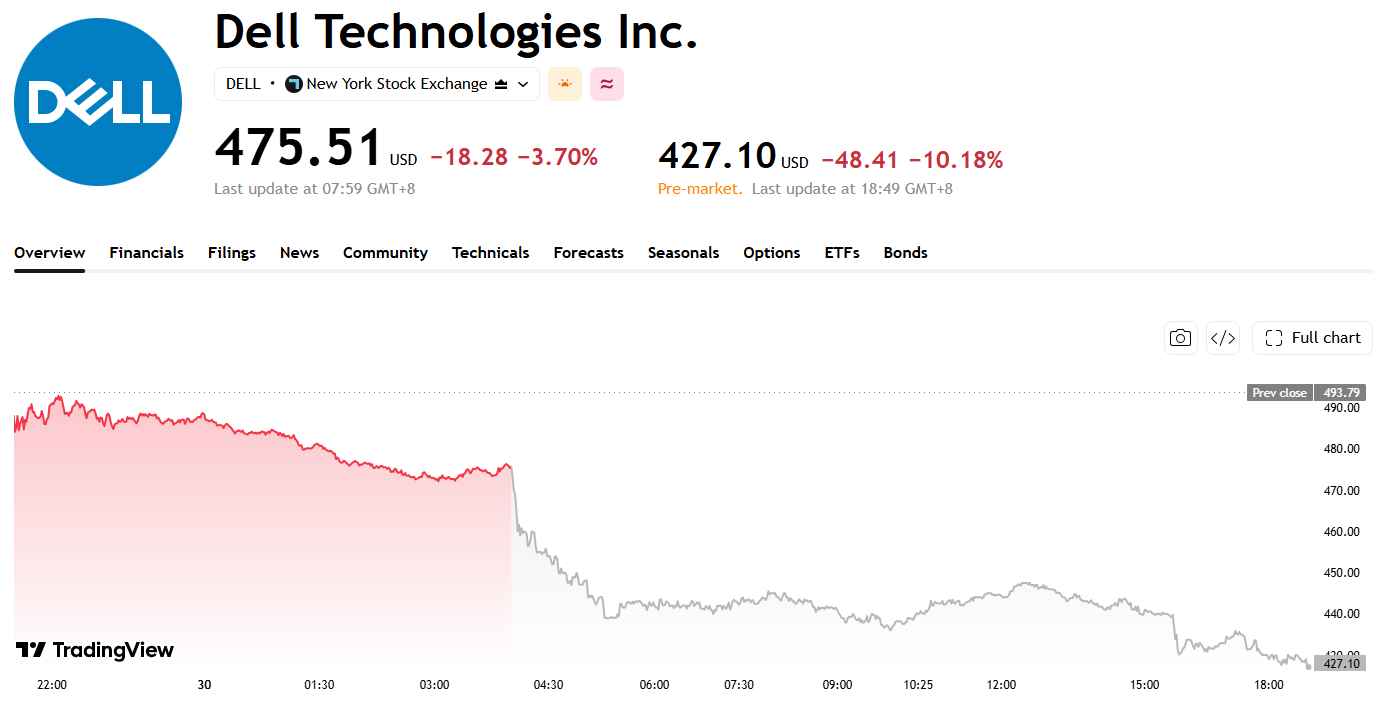
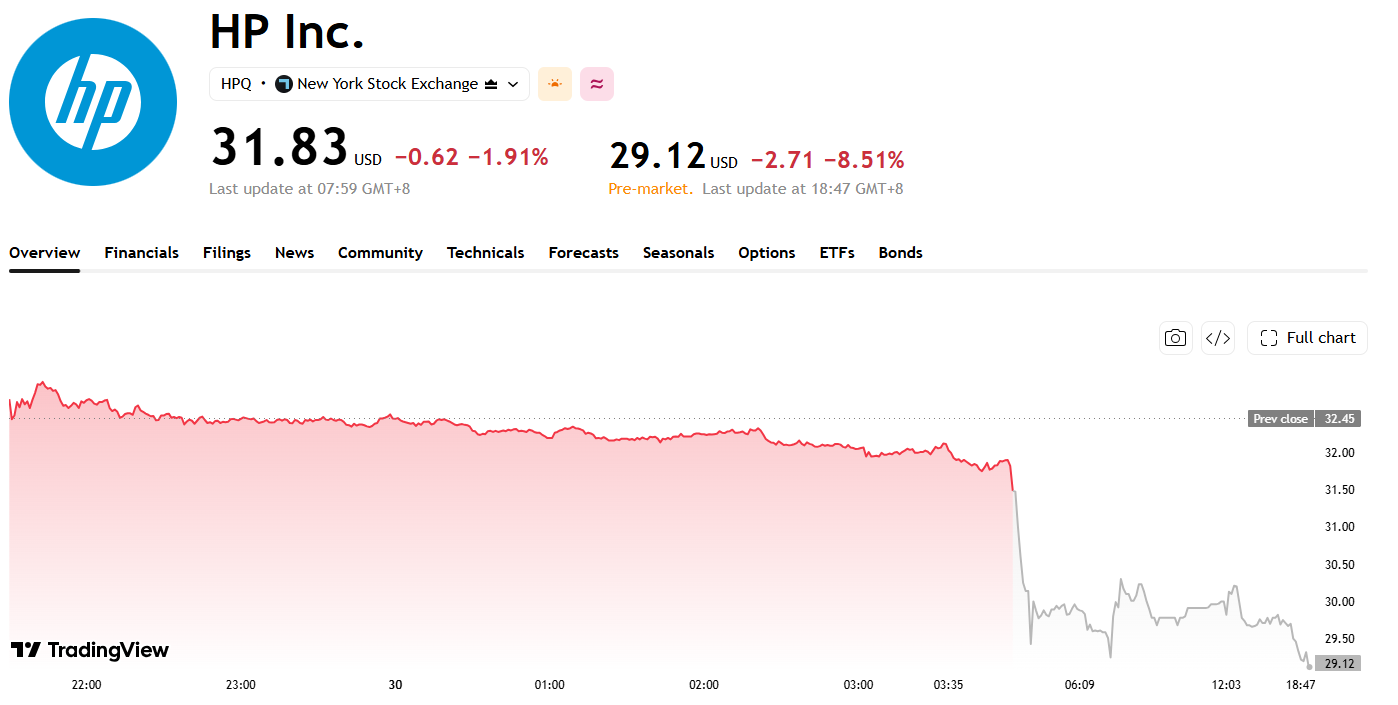
來源:TradingView
英特爾預計第四季總營收為 150 億至 160 億美元,明顯低於華爾街約 170.7 億美元的平均預測。不過,預計季減超過 20% 的並非英特爾整體營收,而是其客戶端運算業務。公司表示,記憶體晶片價格快速上漲、零組件供應緊張及企業 IT 預算受限,正在推升電腦整機成本,並迫使製造商加快削減庫存。
英特爾管理層預計,PC 市場疲軟至少持續至 2027 年上半年,2026 年全球 PC 出貨量可能下降約 12%,2027 年或進一步收縮約 10%。隨著終端需求降溫,電腦廠商可能減少處理器、記憶體及其他零組件的採購,以控制庫存與現金流風險。
這一預警直接影響戴爾與惠普等 PC 製造商,記憶體晶片漲價不僅會提高筆記型電腦與桌上型電腦的生產成本,還可能迫使廠商提高售價。在企業與消費者支出已經趨於謹慎的情況下,漲價可能進一步抑制銷量;如果企業選擇自行吸收成本,毛利率又將面臨壓力。
儘管短期環境偏弱,英特爾仍認為 PC 產業未來存在復甦機會。這種樂觀預期主要建立在舊設備更新、企業換機週期和 AI PC 滲透率提高等因素之上。如果記憶體供應逐步恢復、零組件價格回落,廠商先前延後的採購需求可能重新釋放。但在庫存調整結束之前,這些長期動力仍難以迅速抵銷短期壓力。
免責聲明:僅供參考。 過去的表現並不預示未來的結果。
推薦文章

澳元走勢:RBA 副總裁直言通膨「materially worse」!11/3 升息機率跳回 56%,0.70 與 AUD/JPY 111 誰先破?澳洲儲備銀行副總裁 Andrew Hauser 10 月 21 日直言澳洲通膨前景比央行 8 月預估「materially worse」,並點名 AI 技術、資料中心與油價三大推力,市場對 11 月 3 日升息 25bp 的定價由發言前的 24% 一次跳到 56%;澳元收復 0.70 報 0.7016 美元。本文拆解 10/23 初步 PMI 與 Bullock 國會證詞、10/28 第三季 CPI、11/3 議息三道關口,以及 0.7000/0.6942 兩個關鍵價位與 AUD/JPY 套息風險。
澳洲儲備銀行副總裁 Andrew Hauser 10 月 21 日直言澳洲通膨前景比央行 8 月預估「materially worse」,並點名 AI 技術、資料中心與油價三大推力,市場對 11 月 3 日升息 25bp 的定價由發言前的 24% 一次跳到 56%;澳元收復 0.70 報 0.7016 美元。本文拆解 10/23 初步 PMI 與 Bullock 國會證詞、10/28 第三季 CPI、11/3 議息三道關口,以及 0.7000/0.6942 兩個關鍵價位與 AUD/JPY 套息風險。
現貨黃金 10 月 23 日收 3,995.6 美元、單週跌約 4.1%,10 月 26 日悉尼中午進一步報 3,988,為 7 月中以來最低;ASX 金礦子指數上週五跌逾 4%、全週近 9%,寫下七個多月最大單週跌幅,NST 與 EVN 同步走弱。油價 116.72 美元、12 月升息機率 68.9%、10 年期美債 4.988%——本文拆解「油價→通膨→升息→實質利率」如何壓過地緣溢價,並給出 3,943 與 4,065 兩個證偽條件。
LME 銅 10 月 26 日收 14,298 美元,距 9 月 10 日紀錄 14,875 僅約 3.9%;但 LME 美國倉庫庫存 169,475 噸、占 LME 總庫存約 62%,為 2014 年 4 月以來最高,COMEX 庫存 794,450 短噸創紀錄。與此同時,上期所庫存一週減少 26.5%、洋山銅溢價升至 168 美元。本文拆解「美國囤銅、非美缺銅」的兩層定價,給出關稅四情景表與 BHP、RIO 的本地落點。
澳洲第三季 CPI 截尾均值 3.7%、9 月月通膨 4.3%,雙雙高於預期;11/3 RBA 升息機率升至 67% ~ 69%。但澳元只漲 0.34%,盤中觸及 0.7054 後退回 0.7042。本文拆解四個數字——三個超預期、一個低於預期——並給出 0.7050、0.7000、0.6970 三個位置的條件清單。
ASX 200 盤中高 8,986、距 9,000 只差 14 點,但金融股 +1.9% 的同時,消費股 -2.0%;JB Hi-Fi 澳洲銷售 -1.4%、消費者信心 -4.7%。RBA 11/3 升息 90%,指數與內需正在對拉。


