


美元指數價格預測:技術面看漲,站上100上方後有望進一步上漲
- 在鷹派美聯儲前景和美國國債收益率上升的支撐下,美元升至七周高點。
- 從技術面看,DXY 維持在所有主要日線 SMA 上方,保持看漲偏向不變。
- 61.8% 斐波那契水平 100.46 構成即時阻力,RSI 逼近超買區域。
受美聯儲(Fed)周三鷹派加息支撐,美元指數(DXY)周五升至新的七周高點。截至發稿時,該指數交投於 100.40 附近,周線有望錄得超過 1%的漲幅。
與此同時,美國國債收益率大幅反彈,為美元提供了額外支撐,這主要受到油價堅挺以及對能源相關通脹持續擔憂的推動。基準 10 年期收益率交投於 5.00%附近,日內上漲超過 1%,並接近本週早些時候觸及的 2007 年高點 5.04%。
大華銀行將美聯儲觀點轉向略偏鷹派,使中期美元看跌偏向面臨風險
大華銀行集團(UOB Group)分析師指出,他們此前在"4Q26 季度報告"中提出的立場——即"中期美元看跌偏向取決於美聯儲在 2026 年剩餘時間內持續暫停加息"——如今正隨著最新的 FOMC 進展而重新評估。該行強調,"和市場一樣,我們不認為這會是美聯儲‘一次性加息後就結束’的舉措,按照以往的加息周期,美聯儲通常不會只加一次。"與此同時,他們也警告稱,"我們不認為這是一長串加息的開始。"
相反,大華銀行現在"預計還會有兩次加息,分別在 2026 年 12 月和 2027 年第一季度,之後在 2027 年剩餘時間維持不變,因為通脹在 2027 年後期更持久地消退,這最有可能成為政策路徑。"在他們看來,這一變化意味著,"由於我們現在預計美聯儲還會進一步加息兩次,美國利率相對於 G-10 其他貨幣的利差收窄——這自 2024 年末以來一直壓制 DXY——很可能會逆轉,並在未來為 DXY 提供支撐。"
該行還強調了政策路徑中的重要限制和風險。他們"排除了 10 月 FOMC 連續加息的可能性,因為其時間上接近中期選舉(11 月 3 日)。"儘管如此,大華銀行強調,"我們仍會牢記進一步收緊政策的風險,因為更高的能源價格、貿易關稅以及與 AI 相關的因素可能使通脹路徑更具持續性。"
技術分析
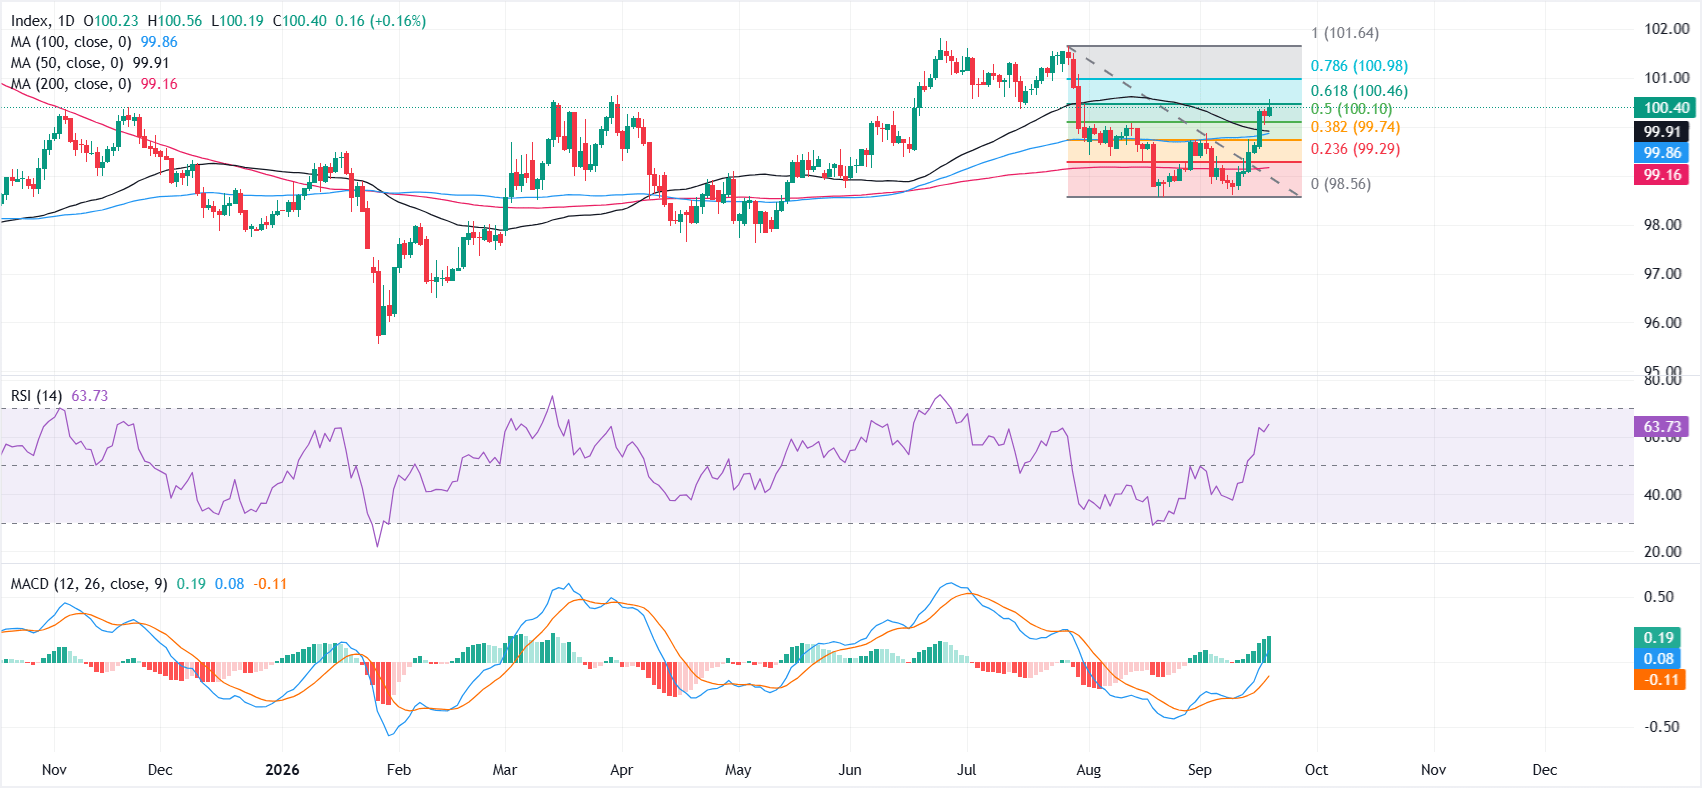
在日線圖上,美元指數現貨維持建設性的看漲偏向,因為其仍位於 50 日、100 日和 200 日簡單移動平均線(SMA)上方,這些均線大致聚集在 99.16 至 99.91 之間。
價格徘徊在 61.8% 斐波那契回撤位 100.46 下方不遠處,該位置構成即時樞軸阻力位,而接近 64 的相對強弱指數(RSI)偏向超買,移動平均收斂散度(MACD)仍保持正值,暗示上行動能仍在發揮作用,但已顯得有些過度拉伸。
上行方面,初步阻力位於 61.8% 回撤位 100.46,隨後是 78.6% 斐波那契水平 100.98,之後是近期波段高點附近的 101.64。
下行方面,首個支撐位於 50.0% 回撤位 100.10,隨後是 50 日 SMA 99.91 和 100 日 SMA 99.86,更深層支撐位見於 38.2% 回撤位 99.74 和 23.6% 回撤位 99.29,之後是 200 日 SMA 99.16 和 98.56 的結構性低點。
(本報道的技術分析由 AI 工具協助撰寫。 了解更多。)
美元今日價格
下表顯示了 美元 (USD) 對所列主要貨幣 今日的變動百分比。 美元 對 日元 最強。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | 0.09% | -0.05% | 0.68% | 0.14% | 0.05% | 0.40% | -0.09% | |
| EUR | -0.09% | -0.14% | 0.63% | 0.05% | -0.07% | 0.33% | -0.19% | |
| GBP | 0.05% | 0.14% | 0.78% | 0.18% | 0.08% | 0.49% | -0.04% | |
| JPY | -0.68% | -0.63% | -0.78% | -0.55% | -0.68% | -0.29% | -0.80% | |
| CAD | -0.14% | -0.05% | -0.18% | 0.55% | -0.11% | 0.28% | -0.24% | |
| AUD | -0.05% | 0.07% | -0.08% | 0.68% | 0.11% | 0.40% | -0.13% | |
| NZD | -0.40% | -0.33% | -0.49% | 0.29% | -0.28% | -0.40% | -0.51% | |
| CHF | 0.09% | 0.19% | 0.04% | 0.80% | 0.24% | 0.13% | 0.51% |
熱圖顯示了主要貨幣相對於其他貨幣的百分比變化。基礎貨幣從左列中選取,而報價貨幣從頂部行中選取。例如,如果您從左列選擇 美元 竝沿著水平線移動到 日元 ,則框中顯示的百分比變化將表示 USD (基數)/ JPY (報價)。
推薦文章


