

英鎊在英國預算案和美聯儲決議前堅守1.3300

來源 Fxstreet
  • 英鎊/美元徘徊於1.3300附近,延續四日連跌。
  • 英國財政大臣承諾在三年內消除當前預算赤字。
  • 隨著市場等待沃什的指引,12月聯準會加息概率升至85%。

英鎊兌美元連續第四個交易日回落,下跌0.02%,因投資者為聯準會政策決議做準備,同時消化英國秋季預算案。英鎊/美元交投於1.3300附近,幾乎持平。

儘管英國承諾財政紀律,投資者仍等待聯準會決議,英鎊/美元承壓

英國財政大臣約翰-希利(John Healey)公布了這份預算案,稱其"建立在財政紀律之上,既符合當下的緊急行動,也為未來指明了明確方向。"他表示,預算責任辦公室(OBR)披露,中東戰爭使預測變得複雜,而這份預算案"使我們有望消除當前預算赤字,並在3年內讓英國財政轉為盈餘。"

這幾乎沒有推動英鎊/美元走勢,該貨幣對在中東緊張局勢升級之際仍承壓。

在美國,市場焦點集中在聯準會的貨幣政策決議上。貨幣市場預計,沃什及其團隊維持利率不變的概率接近91%,不過市場也將關注他的新聞發布會,以及他可能就未來前景提供的指引。

據Prime Terminal稱,在年底前,掉期市場已計入21個基點的收緊幅度,或聯準會在12月會議上加息的概率為85%。
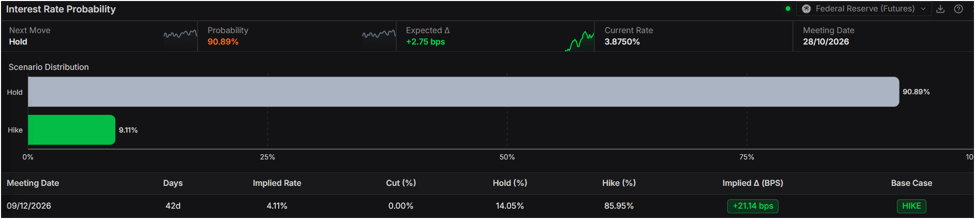
聯準會利率概率 - 來源:Prime Terminal

除了聯準會的決議外,美國第三季度國內生產總值(GDP)數據以及聯準會首選的通膨指標核心 PCE 的公布,可能會在本月底前影響英鎊/美元的走勢。

英鎊/美元價格預測:技術前景

Chart Analysis GBP/USD
英鎊/美元日線圖

在日線圖上,英鎊/美元交投於 1.3303,維持在 1.3390 附近密集的簡單移動均線簇下方,短期看跌傾向持續。該貨幣對已跌破上升趨勢結構,最近觸及的前支撐線 1.3360 附近如今轉為阻力,而此前在 1.3255 附近限制價格的下行趨勢線已轉為附近支撐。14 日相對強弱指數(RSI)約為 48,略低於中性中線,暗示看漲動能正在減弱,除非買家能夠重新收復上方技術阻力,否則下行空間仍然暴露。

上行方面,初步阻力位於 1.3360 附近已被跌破的上升趨勢線,其後是一個關鍵匯合區,50 日、100 日和 200 日簡單移動均線在 1.3390 附近聚集;日收盤若站上該區域,將緩解眼前的下行壓力。進一步上方,1.3544 附近的下降趨勢線之前,還有 1.3606 附近更早的上升趨勢線構成的另一道結構性阻力。下行方面,首先支撐來自 1.3255 附近已轉用的下降趨勢線;若跌破這一水平,將打開進一步回撤空間,指向當前指標組未顯示的前低。

(本報道的技術分析由 AI 工具協助撰寫。 了解更多。)

英鎊常見問題(FAQ)

英鎊(GBP)是世界上最古老的貨幣(公元886年),也是英國的官方貨幣。根據2022年的數據,它是全球第四大外匯交易單位,占所有交易的12%,平均每天6300億美元。它的主要交易對是英鎊/美元,也被稱為「Cable」,占外匯的11%,英鎊/日元,或被交易員稱為「龍(Dragon)」(3%),歐元/英鎊(2%)。英鎊由英格蘭銀行(BoE)發行。

「影響英鎊價值的唯一最重要的因素是英格蘭銀行決定的貨幣政策。英國央行的決定是基於它是否實現了「物價穩定」的主要目標——穩定在2%左右的通脹率。實現這一目標的主要工具是調整利率。當通脹過高時,英國央行將試圖通過提高利率來控製通脹,從而提高個人和企業獲得信貸的成本。這總體上對英鎊有利,因為更高的利率使英國成為對全球投資者更具吸引力的投資場所。當通脹降得太低時,這是經濟增長放緩的跡象。在這種情況下,英國央行將考慮降低利率以降低信貸成本,這樣企業就會借入更多資金,投資於促進增長的項目。」

「公布的數據可以衡量經濟的健康狀況,並可能影響英鎊的價值。GDP、製造業和服務業pmi以及就業等指標都可以影響英鎊的走勢。強勁的經濟有利於英鎊。這不僅會吸引更多的外國投資,還可能鼓勵英國央行提高利率,這將直接推高英鎊。否則,如果經濟數據疲軟,英鎊可能會下跌。」

「英鎊的另一個重要數據是貿易帳。該指標衡量的是一個國家在一定時期內出口收入與進口支出之間的差額。如果一個國家生產非常受歡迎的出口產品,其貨幣將純粹受益於尋求購買這些商品的外國買家所創造的額外需求。因此,凈貿易余額為正會使貨幣走強,反之亦然。」

免責聲明:僅供參考。 過去的表現並不預示未來的結果。
placeholder
澳元走勢:得而復失 0.70!澳洲 9 月就業意外大減 3.93 萬、失業率 4.7% 創近五年最高,0.6940 防線守得住嗎?兩記重拳砸向澳元:美國 9 月 CPI 偏熱推升美元,今日澳洲 9 月就業又意外大減 39,300 人、失業率 4.7% 創 2021 年 10 月以來最高。AUD/USD 自週內高位 0.7015 回落,盤中低見 0.69448、發稿報 0.69504(−0.32%),0.6940 防線與 200 日均線同時受測。本文拆解歸因鏈、關鍵位與下一批風險日程。
作者  Mitrade分析師
10 月 15 日 週四
兩記重拳砸向澳元:美國 9 月 CPI 偏熱推升美元,今日澳洲 9 月就業又意外大減 39,300 人、失業率 4.7% 創 2021 年 10 月以來最高。AUD/USD 自週內高位 0.7015 回落,盤中低見 0.69448、發稿報 0.69504(−0.32%),0.6940 防線與 200 日均線同時受測。本文拆解歸因鏈、關鍵位與下一批風險日程。
placeholder
澳元走勢:RBA 副總裁直言通膨「materially worse」!11/3 升息機率跳回 56%,0.70 與 AUD/JPY 111 誰先破?澳洲儲備銀行副總裁 Andrew Hauser 10 月 21 日直言澳洲通膨前景比央行 8 月預估「materially worse」,並點名 AI 技術、資料中心與油價三大推力,市場對 11 月 3 日升息 25bp 的定價由發言前的 24% 一次跳到 56%;澳元收復 0.70 報 0.7016 美元。本文拆解 10/23 初步 PMI 與 Bullock 國會證詞、10/28 第三季 CPI、11/3 議息三道關口,以及 0.7000/0.6942 兩個關鍵價位與 AUD/JPY 套息風險。
作者  Mitrade分析師
10 月 22 日 週四
澳洲儲備銀行副總裁 Andrew Hauser 10 月 21 日直言澳洲通膨前景比央行 8 月預估「materially worse」,並點名 AI 技術、資料中心與油價三大推力,市場對 11 月 3 日升息 25bp 的定價由發言前的 24% 一次跳到 56%;澳元收復 0.70 報 0.7016 美元。本文拆解 10/23 初步 PMI 與 Bullock 國會證詞、10/28 第三季 CPI、11/3 議息三道關口,以及 0.7000/0.6942 兩個關鍵價位與 AUD/JPY 套息風險。
placeholder
ASX 200 跌 0.43%:8 個板塊上漲、指數仍跌!油價 113 美元的三條成本傳導鏈ASX 200 10 月 22 日收 8,793.20 點、跌 0.43%,但 11 個板塊中有 8 個上漲,指數被能源(-2.42%)與原材料(-1.96%)拖住。布蘭特原油同日收 113.17 美元、單日漲 4.00%,鐵礦石報每噸 91.00 美元。本文拆解油價經柴油推高 Fortescue 單位成本、經家庭帳單壓制 Nick Scali 訂單、經估值分化拖累 Santos 的三條傳導鏈,並給出 8,700 與 8,800 兩個關鍵位。
作者  Mitrade分析師
10 月 23 日 週五
ASX 200 10 月 22 日收 8,793.20 點、跌 0.43%,但 11 個板塊中有 8 個上漲,指數被能源(-2.42%)與原材料(-1.96%)拖住。布蘭特原油同日收 113.17 美元、單日漲 4.00%,鐵礦石報每噸 91.00 美元。本文拆解油價經柴油推高 Fortescue 單位成本、經家庭帳單壓制 Nick Scali 訂單、經估值分化拖累 Santos 的三條傳導鏈,並給出 8,700 與 8,800 兩個關鍵位。
placeholder
金價跌破 4,000 美元!ASX 金礦股一週蒸發近 9%,避險交易為什麼這次失靈?現貨黃金 10 月 23 日收 3,995.6 美元、單週跌約 4.1%,10 月 26 日悉尼中午進一步報 3,988,為 7 月中以來最低;ASX 金礦子指數上週五跌逾 4%、全週近 9%,寫下七個多月最大單週跌幅,NST 與 EVN 同步走弱。油價 116.72 美元、12 月升息機率 68.9%、10 年期美債 4.988%——本文拆解「油價→通膨→升息→實質利率」如何壓過地緣溢價,並給出 3,943 與 4,065 兩個證偽條件。
作者  Mitrade分析師
10 月 26 日 週一
現貨黃金 10 月 23 日收 3,995.6 美元、單週跌約 4.1%,10 月 26 日悉尼中午進一步報 3,988,為 7 月中以來最低;ASX 金礦子指數上週五跌逾 4%、全週近 9%,寫下七個多月最大單週跌幅,NST 與 EVN 同步走弱。油價 116.72 美元、12 月升息機率 68.9%、10 年期美債 4.988%——本文拆解「油價→通膨→升息→實質利率」如何壓過地緣溢價,並給出 3,943 與 4,065 兩個證偽條件。
placeholder
銅價 14,298 美元!LME 六成庫存堆在美國,這不是全球缺銅,是關稅在搬銅LME 銅 10 月 26 日收 14,298 美元,距 9 月 10 日紀錄 14,875 僅約 3.9%;但 LME 美國倉庫庫存 169,475 噸、占 LME 總庫存約 62%,為 2014 年 4 月以來最高,COMEX 庫存 794,450 短噸創紀錄。與此同時,上期所庫存一週減少 26.5%、洋山銅溢價升至 168 美元。本文拆解「美國囤銅、非美缺銅」的兩層定價,給出關稅四情景表與 BHP、RIO 的本地落點。
作者  Mitrade分析師
10 月 27 日 週二
LME 銅 10 月 26 日收 14,298 美元,距 9 月 10 日紀錄 14,875 僅約 3.9%;但 LME 美國倉庫庫存 169,475 噸、占 LME 總庫存約 62%,為 2014 年 4 月以來最高,COMEX 庫存 794,450 短噸創紀錄。與此同時,上期所庫存一週減少 26.5%、洋山銅溢價升至 168 美元。本文拆解「美國囤銅、非美缺銅」的兩層定價,給出關稅四情景表與 BHP、RIO 的本地落點。
goTop
quote