


歐元/美元價格預測:若持續低於1.1455,可能出現新的下行走勢
- 歐元/美元跌至接近 1.1460,因美元表現優於其他主要貨幣。
- 美聯儲鷹派重新定價提振了美元。
- 歐洲央行行長拉加德排除了第二輪通脹效應的擔憂。
週五歐洲交易時段,歐元(EUR)兌美元(USD)下跌 0.12%,接近 1.1460。由於市場堅定預期美聯儲(Fed)今年將進一步加息,這一主要貨幣對承壓,美元延續漲勢。
在歐洲交易時段,衡量美元兌六種主要貨幣價值的美元指數(DXY)刷新七週高點,接近 100.50。
美元今日價格
下表顯示了 美元 (USD) 對所列主要貨幣 今日的變動百分比。 美元 對 日元 最強。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | 0.13% | 0.08% | 1.12% | 0.14% | -0.17% | 0.37% | 0.10% | |
| EUR | -0.13% | -0.05% | 1.07% | -0.01% | -0.33% | 0.27% | -0.03% | |
| GBP | -0.08% | 0.05% | 1.14% | 0.06% | -0.26% | 0.35% | 0.03% | |
| JPY | -1.12% | -1.07% | -1.14% | -1.01% | -1.35% | -0.77% | -1.07% | |
| CAD | -0.14% | 0.01% | -0.06% | 1.01% | -0.33% | 0.25% | -0.05% | |
| AUD | 0.17% | 0.33% | 0.26% | 1.35% | 0.33% | 0.60% | 0.29% | |
| NZD | -0.37% | -0.27% | -0.35% | 0.77% | -0.25% | -0.60% | -0.29% | |
| CHF | -0.10% | 0.03% | -0.03% | 1.07% | 0.05% | -0.29% | 0.29% |
熱圖顯示了主要貨幣相對於其他貨幣的百分比變化。基礎貨幣從左列中選取,而報價貨幣從頂部行中選取。例如,如果您從左列選擇 美元 竝沿著水平線移動到 日元 ,則框中顯示的百分比變化將表示 USD (基數)/ JPY (報價)。
美聯儲重新定價令美元前景轉亮
大華銀行集團(UOB Group)經濟學家指出,該行將"美聯儲再加息兩次"的預期上調,標誌著美國利率格局出現顯著變化。他們認為,"美國利率相對於 G-10 其他貨幣的利差收窄——自 2024 年末以來一直拖累美元指數(DXY)——未來可能逆轉,並為美元指數提供支撐。"
與此同時,歐元面臨拋售壓力,因為歐洲央行(ECB)官員目前駁斥了第二輪通脹效應出現的擔憂,這一情景緩解了市場對歐洲央行採取激進貨幣緊縮週期的擔憂。
當天早些時候,歐洲央行行長克里斯蒂娜-拉加德表示,"目前還沒有看到第二輪效應。"
歐元/美元技術分析
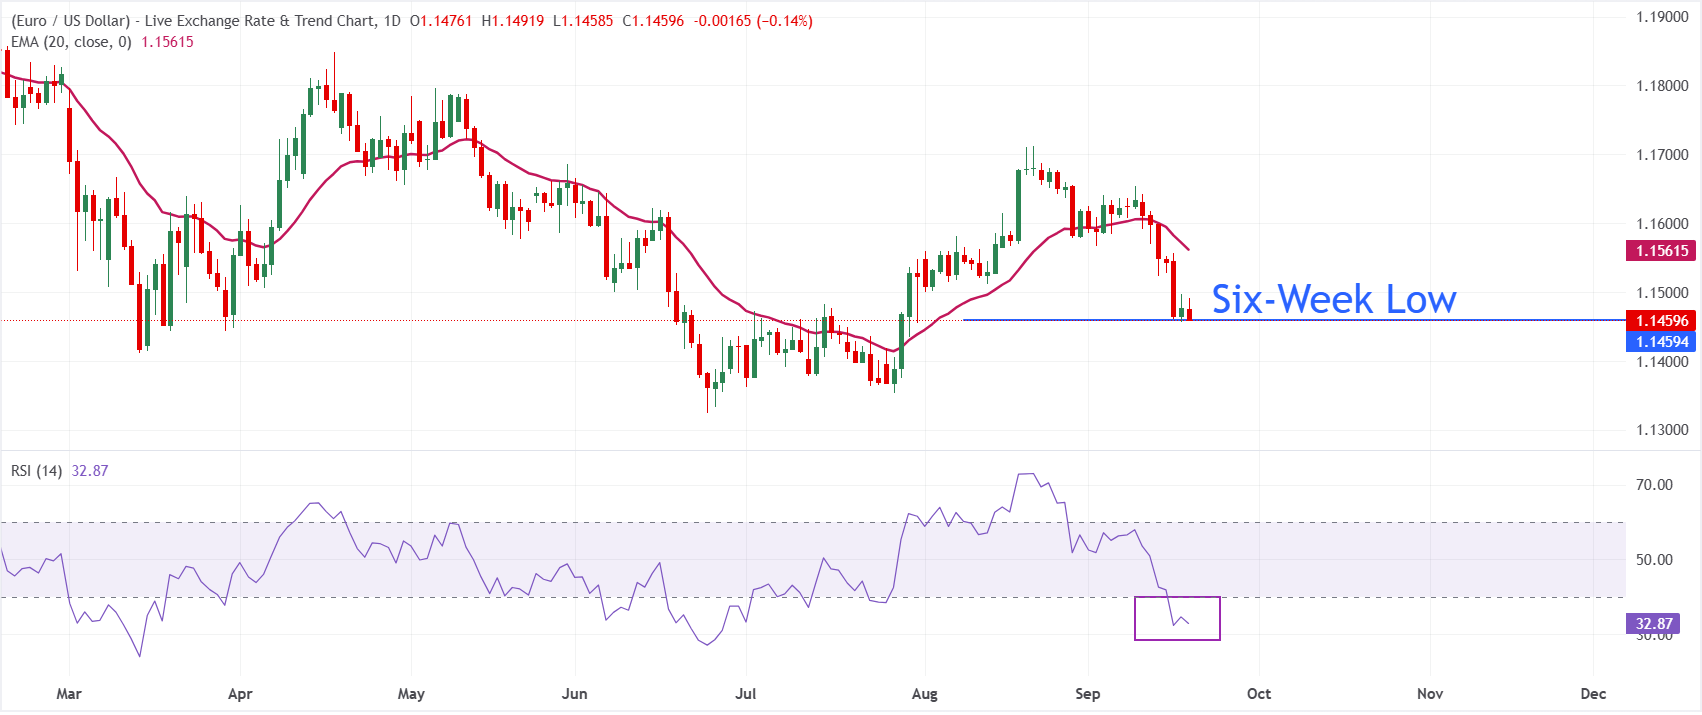
在日線圖上,歐元/美元交投於 1.1460,延續看跌傾向,因為現貨價格仍低於 20 週期指數移動均線(EMA)1.1561。該貨幣對繼續受到這一上方 EMA 的壓制,而相對強弱指數(RSI)位於 32.8,徘徊在超賣區域上方,暗示下行動能仍占主導,但可能正在減弱。
上行方面,初步阻力位於 20 日 EMA 1.1561,若要緩解當前看跌基調並實現更廣泛的反彈,則需要持續突破這一障礙。下行方面,如果該貨幣對明確跌破 9 月 17 日低點 1.1456,可能進一步下探至心理關口 1.1500。
(本報道的技術分析由 AI 工具協助撰寫。了解更多。)
美聯儲常見問題(FAQ)
「美國的貨幣政策是由美聯儲製定的。美聯儲有兩項使命:實現物價穩定和促進充分就業。它實現這些目標的主要工具是調整利率。當物價上漲過快,通脹超過美聯儲2%的目標時,美聯儲就會提高利率,從而增加整個經濟的借貸成本。這導致美元(USD)走強,因為它使美國成為對國際投資者更具吸引力的投資場所。當通貨膨脹率低於2%或失業率過高時,美聯儲可能會降低利率以鼓勵借貸,這將給美元帶來壓力。」
美聯儲每年召開八次政策會議,由聯邦公開市場委員會(FOMC)評估經濟狀況並做出貨幣政策決定。聯邦公開市場委員會由12名美聯儲官員參加,其中包括7名理事會成員、紐約聯邦儲備銀行行長,以及其余11名地區儲備銀行行長中的4名,這些地區儲備銀行行長的任期為一年,輪流擔任。」
「在極端情況下,美聯儲可能會采取量化寬松政策(QE)。量化寬松是美聯儲在陷入困境的金融體系中大幅增加信貸流動的過程。這是一種非標準的政策措施,在危機或通脹極低時使用。這是美聯儲在2008年金融危機期間的首選武器。它涉及到美聯儲印刷更多的美元,並用這些美元從金融機構購買高評級債券。量化寬松通常會削弱美元。」
量化緊縮(QT)是量化寬松的反向過程,即美聯儲停止從金融機構購買債券,不再將其持有的到期債券的本金再投資於購買新債券。這通常對美元的價值是有利的。
推薦文章


