


DoorDash sobe mais de 6% no pré-mercado após anunciar aquisição da Instacart por US$ 17 bilhões: um prêmio de 26% pode entregar os retornos esperados?
TradingKey - Antes da abertura do mercado em 29 de outubro (ET), a DoorDash (DASH) anunciou um acordo definitivo de aquisição com a Maplebear Inc. (que opera a Instacart, ticker CART), com uma avaliação patrimonial de aproximadamente US$ 17 bilhões, ou US$ 65 por ação, representando um prêmio de 26% sobre o preço de fechamento da Instacart em 22 de outubro.
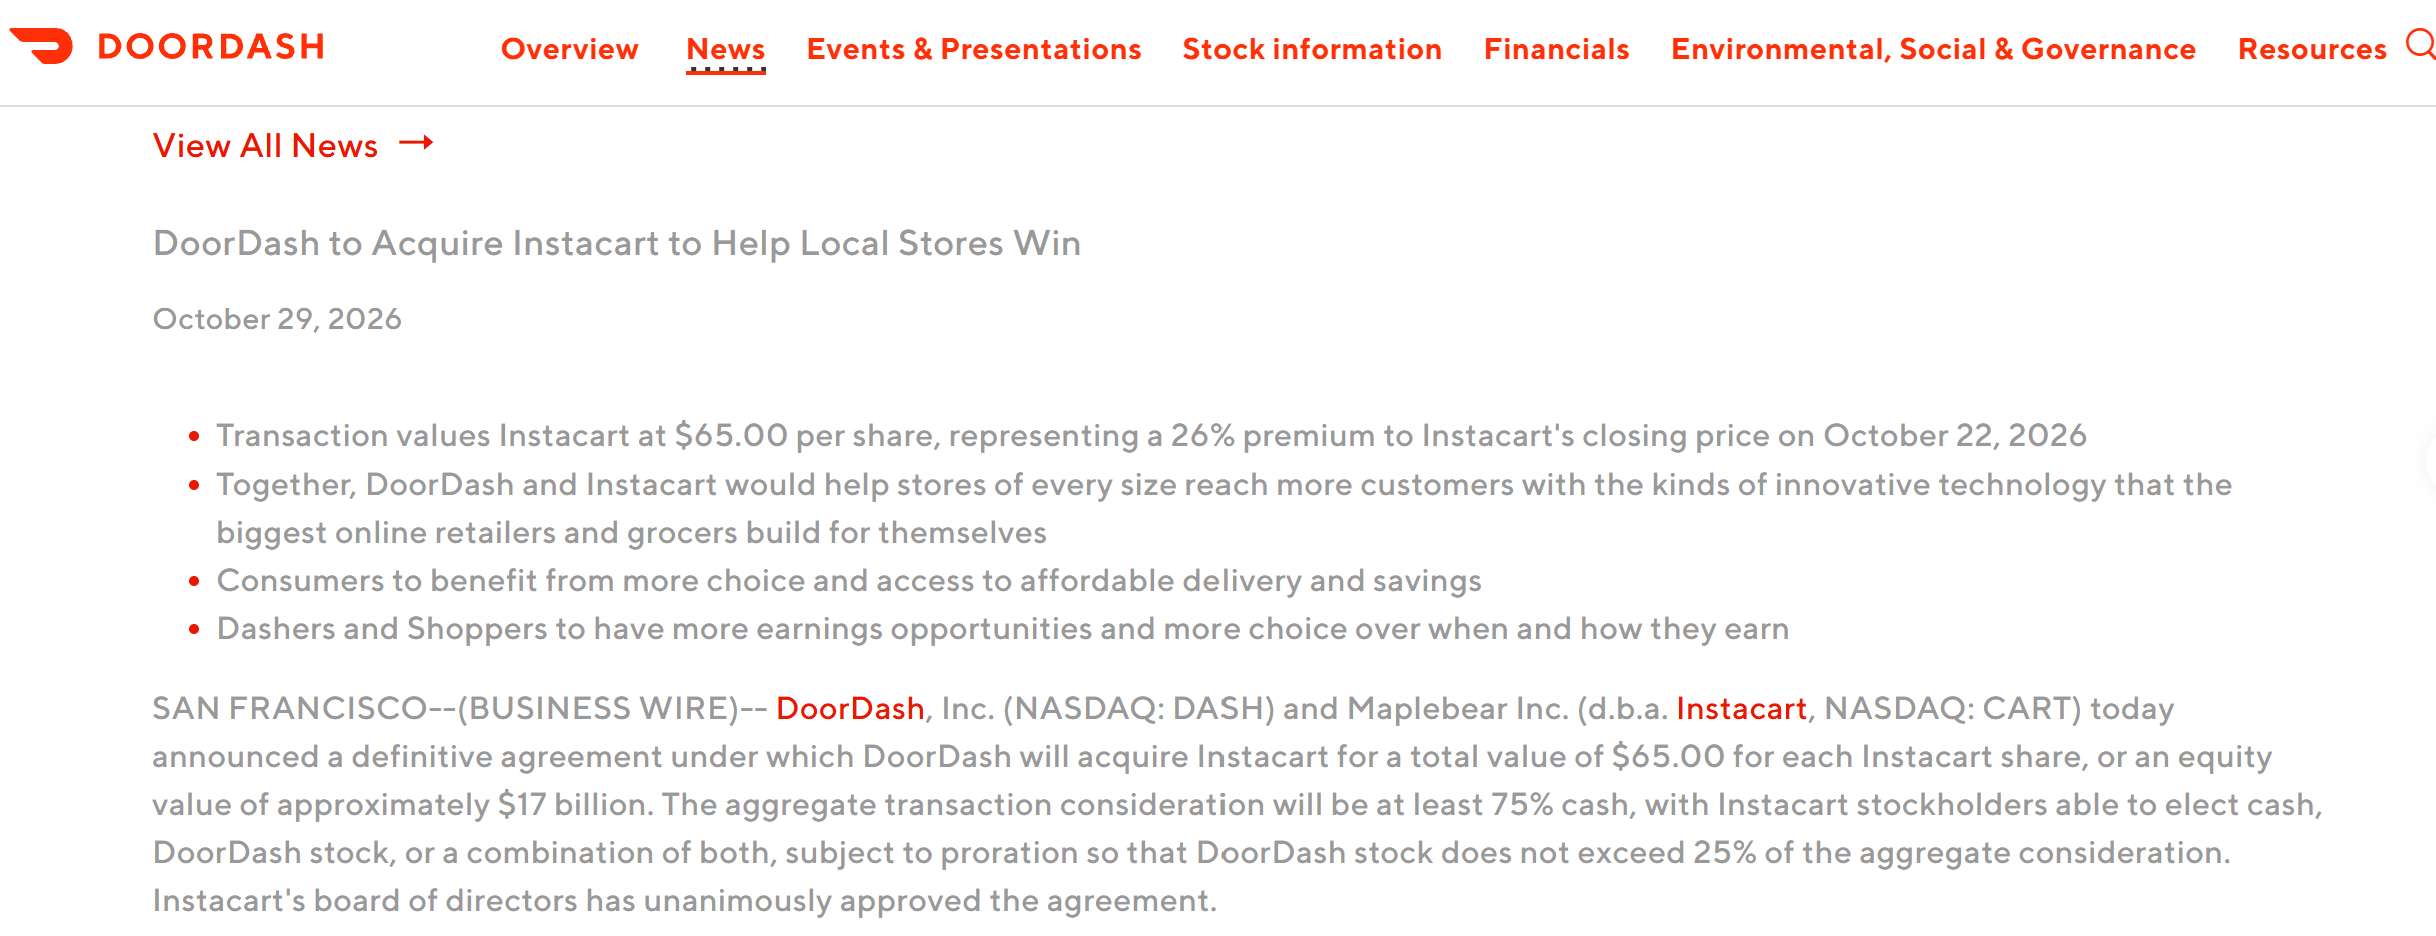
[Fonte: Site oficial da DoorDash]
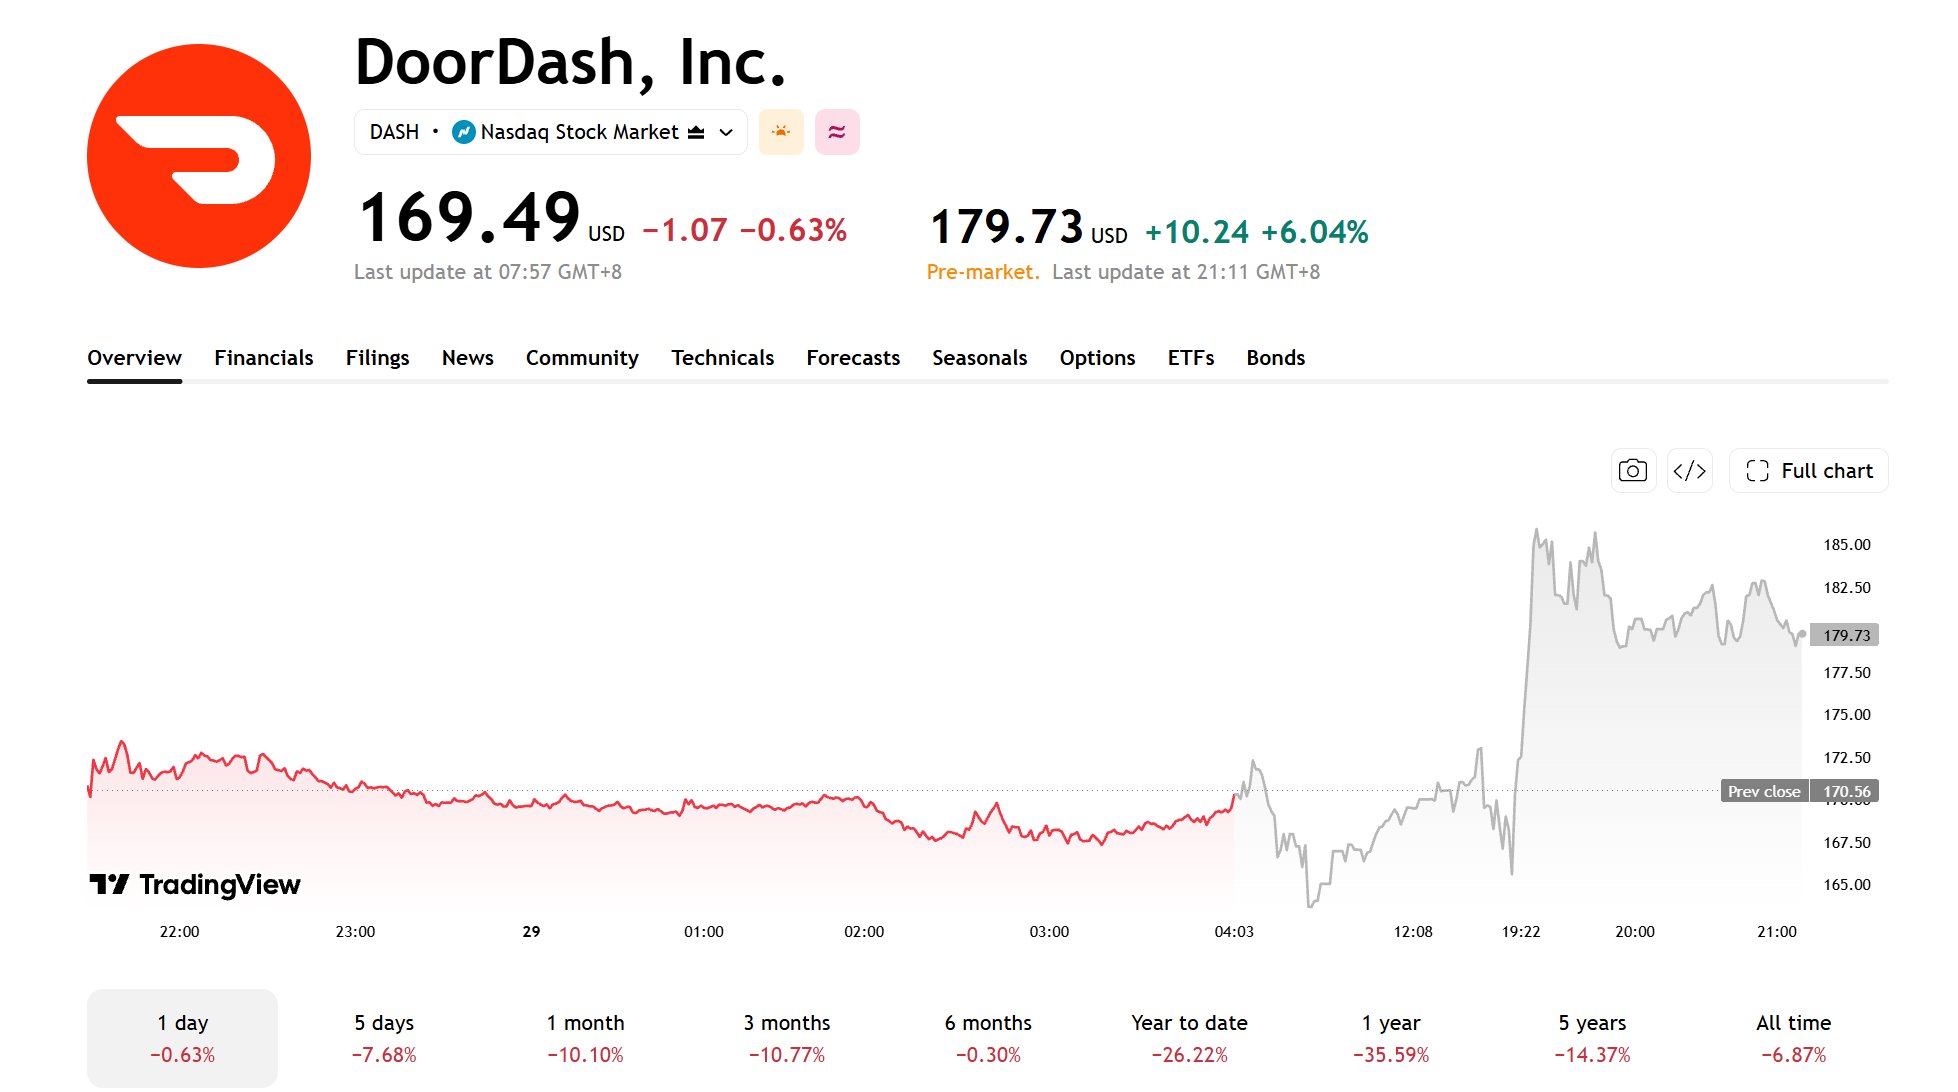
Após o anúncio, até o momento desta publicação, as ações da DoorDash subiam mais de 6% no pré-market, enquanto as da Maplebear avançavam 0,56%.
No entanto, a DoorDash também divulgou seu relatório de resultados do terceiro trimestre no mesmo dia, com a receita crescendo 34% na comparação anual e o EBITDA ajustado subindo 41% na mesma base comparativa. O desempenho de suas ações no pré-market pode ter sido influenciado tanto pelo balanço quanto pela notícia da aquisição.
De acordo com o anúncio, pelo menos 75% do valor da transação serão pagos em dinheiro, com a parcela em ações da DoorDash representando no máximo 25%. A expectativa é que a transação seja concluída entre o final de 2027 e o primeiro semestre de 2028, permanecendo sujeita à aprovação dos acionistas da Instacart e às devidas aprovações regulatórias.
[Fonte: TradingView]
Por que a DoorDash adquiriria a Instacart?
A DoorDash começou como uma empresa de entrega de refeições de restaurantes e expandiu continuamente para os serviços de entrega de compras de supermercado e outros produtos de varejo nos últimos anos. A Instacart possui parceria com mais de 2.200 varejistas em quase 100.000 locais de lojas, oferecendo compras online, tecnologia de atendimento de pedidos e serviços de publicidade para o varejo.
A DoorDash projeta que, após a conclusão da transação, os usuários da Instacart terão acesso a mais de 50.000 opções adicionais de lojas, além dos quase 100.000 locais existentes.
As duas empresas também planejam integrar seus serviços de assinatura DashPass e Instacart+, permitindo que os membros acessem os serviços relevantes de ambas as plataformas por uma taxa única. A DoorDash estima que apenas as taxas de assinatura poderão economizar aproximadamente US$ 100 milhões por ano aos usuários.
Espera-se que a aquisição expanda a cobertura de entrega de compras de supermercado da DoorDash e impulsione uma maior adoção de seus serviços de entrega e tecnologia entre os varejistas.
Após a conclusão da transação, a DoorDash planeja manter a marca Instacart, os produtos de tecnologia empresarial e o aplicativo, enquanto integra as redes de entrega de ambas as empresas, plataformas de e-commerce para varejo, tecnologia de atendimento de pedidos e negócios de publicidade.
No entanto, uma presença operacional ampliada não se traduz automaticamente em crescimento de lucros, pois o resultado final ainda dependerá do crescimento dos pedidos, da eficiência das entregas e do controle de custos.
Uma aquisição da Instacart por US$ 17 bilhões valerá a pena?
Os resultados financeiros mais recentes da Instacart fornecem um ponto de referência para avaliar a transação. No terceiro trimestre de 2026, a Instacart registrou uma receita de US$ 1,095 bilhão, alta de 17% na comparação anual, e um Valor Bruto de Transações (GTV) de US$ 10,528 bilhões, avanço de 15% na mesma base de comparação. O lucro líquido no período foi de US$ 147 milhões, alta de 2% em relação ao ano anterior, enquanto o EBITDA ajustado atingiu US$ 342 milhões, um salto de 23% na comparação anual.
Esses números mostram que a Instacart possui escala de negócios e lucratividade, mas os resultados de um único trimestre ainda não são suficientes para justificar o valuation de US$ 17 bilhões da aquisição. A DoorDash ainda precisará destravar o valor do negócio ao longo do tempo por meio do crescimento da receita, da redução de custos e de sinergias operacionais.
A DoorDash espera que, após a conclusão da transação, alcance sinergias líquidas anuais de US$ 500 milhões ou mais ao longo de vários anos, impulsionadas principalmente por ganhos de eficiência na rede de entregas e pela integração dos recursos de negócios de ambas as empresas.
No entanto, os investimentos relacionados no primeiro ano após o fechamento excederão as sinergias geradas nesse ano, com sinergias líquidas positivas esperadas apenas a partir do segundo ano. Os investidores devem monitorar o progresso na realização das sinergias e sua contribuição real para o lucro e o fluxo de caixa.
Pressões de Financiamento, Aprovações Regulatórias e Riscos de Integração de Negócios Coexistem
A DoorDash planeja financiar a parcela em dinheiro com caixa existente e captação de dívida, e obteve um compromisso de empréstimo-ponte sênior não garantido de 364 dias junto ao JPMorgan Chase. A empresa afirmou que a transação não está sujeita a uma condição de financiamento e que planeja manter uma classificação de crédito de grau de investimento.
Como pelo menos 75% da contraprestação da transação serão pagos em dinheiro, a escala do financiamento, os custos com juros e as alterações no fluxo de caixa após o fechamento serão pontos centrais para os investidores.
Além disso, a transação exige a aprovação dos acionistas da Instacart, bem como autorizações regulatórias em jurisdições que incluem os EUA, o Canadá e Israel; atrasos na aprovação ou condições adicionais podem adiar o fechamento e a concretização dos benefícios esperados.
As duas partes também precisam coordenar parcerias com comerciantes, serviços de assinatura, entregas e sistemas de tecnologia, além de enfrentar a concorrência da Amazon (AMZN), do Walmart (WMT) e de outras empresas.
No geral, o retorno desta transação depende da capacidade da DoorDash de alcançar gradualmente sua meta de US$ 500 milhões ou mais em sinergias líquidas anuais.
Se a concretização dos benefícios for mais lenta do que o esperado, os custos de financiamento e as despesas de integração poderão pressionar os lucros iniciais e o fluxo de caixa; por outro lado, se a eficiência das entregas melhorar e as receitas de serviços aos comerciantes crescerem, espera-se que a lucratividade da empresa melhore gradualmente.
Artigos Recomendados


