


Previsão para as ações da Broadcom: em queda de mais de 30% desde junho, as ações podem se recuperar a partir daqui?
TradingKey - A Broadcom (AVGO) atingiu uma recente mínima intraday de US$ 335,80 em 16 de setembro, acumulando queda de 32% em relação à sua máxima histórica de US$ 494,20 e praticamente apagando seus ganhos no ano.
No entanto, há apenas alguns meses, a Broadcom era aclamada pelo mercado como a vencedora mais certa em capacidade de processamento de IA, mas agora se tornou um "exemplo de alerta sobre expectativas frustradas".
Tudo remonta ao relatório financeiro do 2º trimestre do ano fiscal de 2026, divulgado em 3 de junho. A receita com semicondutores para IA atingiu US$ 10,8 bilhões, uma alta de 143% na comparação anual, enquanto o guidance para o 3º trimestre projetava um crescimento anual superior a 200%. No entanto, a gestão apenas reiterou que sua meta de "ultrapassar US$ 100 bilhões em receita de chips para IA até o ano fiscal de 2027" permanecia "inalterada" e se recusou a elevá-la. As expectativas do mercado, precificadas a um múltiplo P/L em torno de 90x, perderam o fôlego para continuar se expandindo, levando o preço das ações a recuar de forma contínua desde então.
À medida que o preço das ações caía, seu valuation também passava por um ajuste. Poderia esse movimento marcar agora um ponto de virada para a ação?
Resultados do 2T do AF26: Receita de IA cresceu 143%, por que se tornou um ponto de virada
A julgar unicamente pelo desempenho financeiro, este é um relatório de resultados impecável. A receita está disparando, as projeções estão sendo elevadas e o fluxo de caixa e as margens de lucro são igualmente impressionantes. Sob qualquer perspectiva tradicional, trata-se de um balanço extremamente sólido.
No período, a receita com semicondutores de IA atingiu US$ 10,8 bilhões, uma alta de 143% na comparação anual, superando significativamente as expectativas do mercado. Houve dois motores de crescimento: aceleradores de IA customizados e equipamentos de rede para IA, com a demanda por ambos mantendo trajetória de alta. A declaração do CEO Hock Tan foi igualmente quase perfeita: "Esse ritmo de crescimento continua e esperamos que a receita com semicondutores de IA no terceiro trimestre cresça mais de 200% na comparação anual, alcançando US$ 16 bilhões."
O ponto de virada ocorreu com outro número. Em março de 2026, Hock Tan apresentou a meta de longo prazo de "receita com chips de IA no ano fiscal de 2027 ultrapassando US$ 100 bilhões", o que se tornou imediatamente a narrativa central que impulsionou as ações. Em junho, o movimento mais aguardado pelo mercado era apenas um: aproveitar esse desempenho tão explosivo para elevar a meta e expandir ainda mais a narrativa.
Em vez disso, Hock Tan optou por reiterar que a meta permanecia "inalterada". Ele acrescentou que a visibilidade da demanda se "estendeu até 2028", que a empresa entregará mais de 10 gigawatts (GW) de chips de IA em 2027, que a capacidade computacional entregue em 2028 será "substancialmente maior" e que superará a expectativa de US$ 100 bilhões "com muita facilidade".
Exatamente o mesmo número foi interpretado como sinais completamente opostos em um intervalo de três meses. Quando a meta de US$ 100 bilhões foi apresentada pela primeira vez em março, o mercado votou com dinheiro de verdade, levando as ações diretamente a uma máxima histórica; quando a mesma meta reapareceu em junho, o mercado mudou de rumo. A meta não havia mudado; o que mudou foi que o mercado já tinha "precificado para cima" esse número vezes demais — não estava mais esperando a entrega, mas sim um lance ainda maior.
O que dizem os analistas: O ritmo não desacelerou, apenas não foi elevado
As avaliações de dois observadores veteranos praticamente resumem todo o debate.
Ben Bajarin, CEO da consultoria de tecnologia Creative Strategies, acertou em cheio: "O ritmo projetado anteriormente não desacelerou; eles apenas não o elevaram." Enquanto isso, o analista da Bernstein, Stacy Rasgon, apontou diretamente que o que pressionou o preço das ações foi o guidance de IA para o terceiro trimestre fiscal.
Ao juntar essas avaliações, a situação fica clara: a empresa cumpriu integralmente o ritmo projetado anteriormente, e a única coisa que faltou foi uma "revisão para cima". Quando uma ação já está precificada para um futuro perfeito, "permanecer inalterada" é inerentemente um sinal negativo.
Portanto, a natureza dessa onda de vendas pode ser resumida em uma frase: não é que o desempenho da empresa tenha fraquejado, mas sim que as expectativas do mercado estavam elevadas demais. Embora os resultados ainda estejam crescendo 143%, as expectativas já haviam disparado muito à frente das metas. A gestão da Broadcom optou por não correr atrás delas, permitindo que o valuation encontrasse seu próprio equilíbrio. Uma parcela significativa da queda atual de 30% reflete a empresa esfriando ativamente as expectativas do mercado para evitar um acúmulo maior de bolhas.
Ajuste de Valuation: Índice P/L da Broadcom de 90x para 45x
O impacto mais direto do arrefecimento das expectativas ocorreu nos múltiplos de valuation. Nos pouco mais de três meses desde a divulgação do balanço, o índice P/L dos últimos 12 meses da Broadcom contraiu de cerca de 90x no início de junho para cerca de 45x em meados de setembro, desinflando significativamente a bolha de valuation. O que significa 45x? No início de junho, o índice P/L médio das empresas do setor de semicondutores era de cerca de 69x, quando a Broadcom liderava com folga a 90x; hoje, a Broadcom a 45x está mais de 30% abaixo da média dos pares daquela época.
Esta rodada de correção pode ser dividida em duas partes. A primeira é o arrefecimento das expectativas: a recusa em elevar a meta de US$ 100 bilhões eliminou o prêmio impulsionado pela narrativa no valuation. A segunda é a reversão do valuation à média: como a entrega de resultados financeiros exige tempo, o mercado optou por deixar os múltiplos caírem primeiro.
Cabe destacar que os fundamentos não se deterioraram durante esse período. O 2º trimestre superou as expectativas, o guidance para o 3º trimestre apontou para um crescimento dobrado e a meta de US$ 100 bilhões passou de uma "grande narrativa" para um "compromisso de base". Quase toda a queda derivou da compressão dos múltiplos de valuation, e não de revisões para baixo nas expectativas de lucros.
Lógica de Longo Prazo: O Ponto de Inflexão dos Chips Personalizados Ultrapassando GPUs
Após uma queda de 32%, a verdadeira questão emerge: a tese de investimento de longo prazo da Broadcom mudou?
O relatório de atualização do setor de semicondutores do JPMorgan para o outono de 2026 delineia uma curva estrutural clara: o mercado de aceleradores de IA está em transição do "domínio das GPUs" para a expansão paralela de GPUs e chips customizados (ASIC/XPU).
Nesse setor de rápida penetração, a Broadcom detém um posicionamento quase monopolista. No mercado de ASICs de IA customizados, projetado entre US$ 60 bilhões e US$ 70 bilhões em 2026, Broadcom e Marvell juntas respondem por cerca de 90%, com a Broadcom isoladamente detendo de 80% a 85%. Uma concentração desse nível é rara em toda a indústria de semicondutores.
Considere o ponto mais frequentemente questionado pelo mercado: a qualidade dos pedidos. Devido às informações opacas da cadeia de suprimentos para projetos como a TPU do Google, o mercado habitualmente duvida da qualidade da receita de IA da Broadcom. Em resposta, o JPMorgan afirmou diretamente no relatório: baixa transparência não significa demanda fraca.
A prova disso é um contrato. O acordo de fornecimento de TPUs de cinco anos assinado pela Broadcom com o Google abrange o período de 2026 a 2031, cobrindo processos de 3 nm, 2 nm e encapsulamento avançado, e inclui acordos de receita de TPU crescentes ano a ano. O valor desse contrato não reside nos números em si, mas em transformar a "narrativa" em um "contrato": pela primeira vez, a receita de IA para os próximos cinco anos ganha visibilidade preto no branco.
Essa também é a lógica subjacente para comprar Broadcom: independentemente de qual provedor de nuvem vença a corrida dos modelos, os pedidos de chips customizados não têm como ignorar a Broadcom. Como fornecedora de "pás e picaretas" para o silício customizado, a empresa se posiciona no lado incremental de maior certeza da expansão da infraestrutura de IA.
Análise Técnica da Broadcom
O preço das ações da Broadcom recuperou-se de níveis próximos da mínima de US$ 335,83, retomando suas médias móveis de 5 e 10 dias, mas permanece abaixo de suas médias móveis de 20, 80 e 160 dias e ainda não reconquistou o nível de retratação de Fibonacci de 0,236 (US$ 373,36). O movimento atual representa um repique técnico a partir de patamares baixos, em vez de uma reversão de tendência de médio prazo.
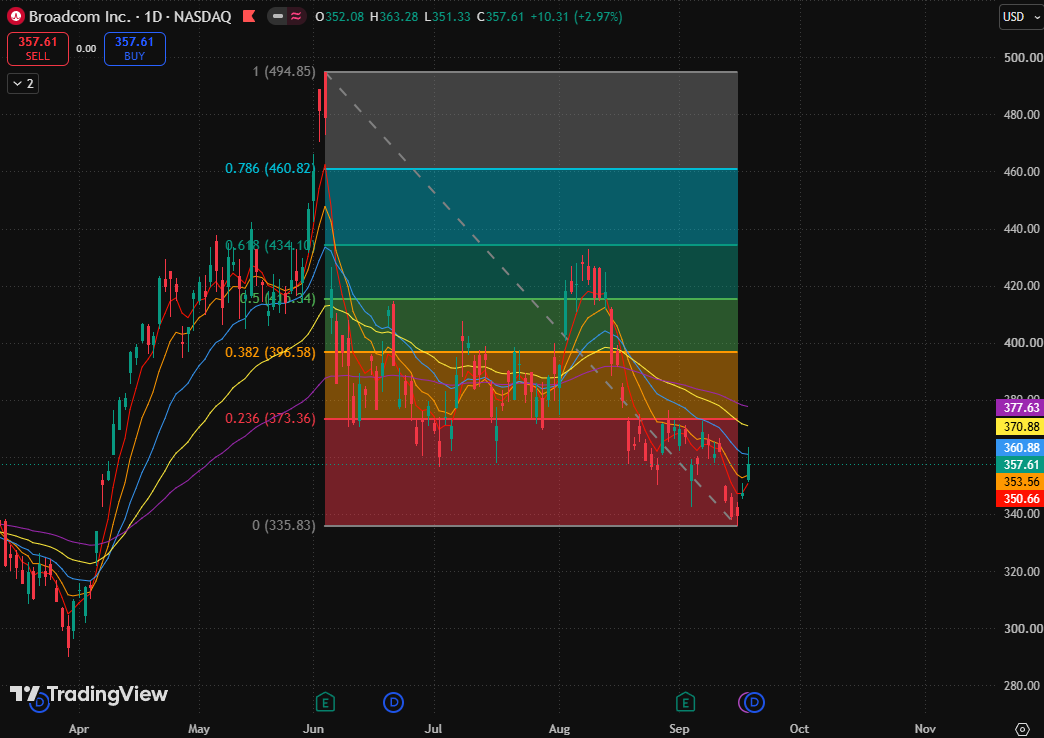
O preço das ações está testando atualmente a resistência de curto prazo próxima à sua média móvel de 20 dias (US$ 360,88). Embora repiques consecutivos tenham melhorado o momentum de curto prazo, as médias móveis superiores continuam a exercer pressão, e o preço permanece a certa distância do nível de retratação de Fibonacci de 0,236 (US$ 373,36), indicando que a recuperação ainda não concluiu sua reparação estrutural.
Em relação ao potencial de alta, o suporte principal reside na zona de suporte de curto prazo formada pela média móvel de 5 dias (US$ 350,66) e pela média móvel de 10 dias (US$ 353,56). Se o preço se mantiver acima dessa região, a estrutura de recuperação poderá continuar, com potencial para buscar a média móvel de 20 dias (US$ 360,88) e avançar em direção ao nível de retratação de Fibonacci de 0,236 (US$ 373,36).
Se o preço das ações recuar para baixo da média móvel de 10 dias (US$ 353,56), isso indicaria enfraquecimento do momentum de recuperação, e a cotação poderia recuar em direção à mínima do período, de US$ 335,83, e buscar uma nova mínima mais abaixo.
Artigos Recomendados


