


Erebor reconstrói o banco de criptomoedas com US$ 7 bilhões em depósitos, emprestando apenas US$ 78 milhões
A Erebor, o banco nacional focado em criptomoedas apoiado por Palmer Luckey, captou mais de US$ 7 bilhões em depósitos e atraiu mais de 500 clientes desde sua abertura, de acordo com o Financial Times mercado em outubro 6.
Isso retorna os depósitos de tecnologia e criptomoedas para um banco especializado apenas três anos após a queda da Silvergate. A principal questão agora é se a Erebor conseguirá evitar um desastre semelhante, com depositantes correndo para retirar seu dinheiro.
Até o momento, a Erebor está adotando uma abordagem cautelosa. Ela mantém grande parte desse dinheiro líquido em vez de emprestá-lo agressivamente.
O balanço patrimonial pesado em caixa que a diferencia
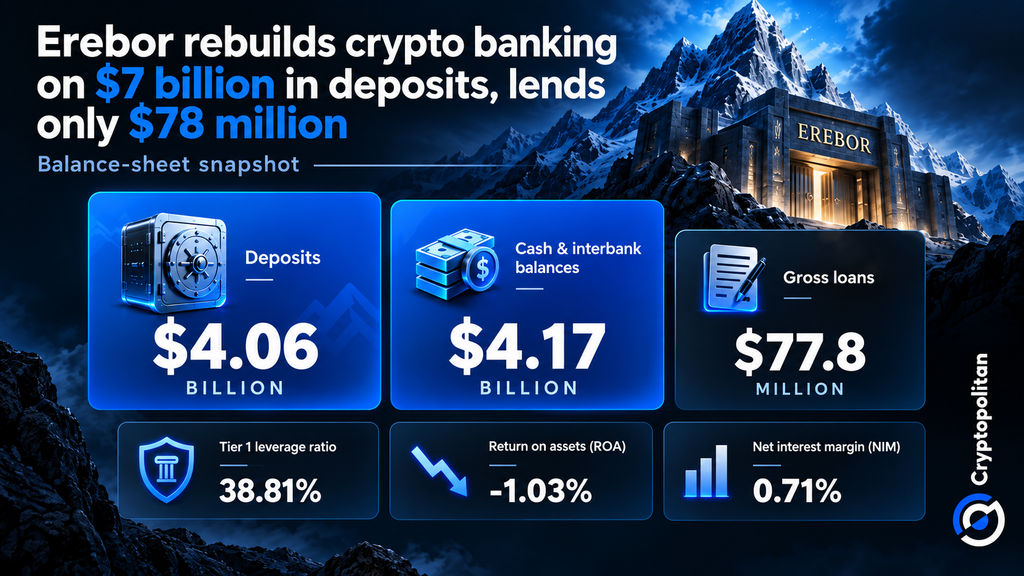
Os relatórios do Erebor referentes ao 2º trimestre de 2026 mostram o quão incomum é esse modelo. De acordo com Bank Data Insights, o banco detinha depósitos no valor de US$ 4,06 bilhões. Também possuía US$ 4,17 bilhões em caixa e saldos interbancários. Os empréstimos brutos estavam apenas em US$ 77,8 milhões.
O valor recente do depósito de US$ 7 bilhões indica o quão rapidamente a Erebor pode estar se expandindo. No entanto, a abordagem geral para os negócios permanece inalterada. O dinheiro está sendo captado muito mais rápido do que emprestado.
O motivo dessa cautela pode ser explicado em parte pelos requisitos estabelecidos pelo OCC. A Approval by OCC obriga o Erebor a manter um balanço patrimonial altamente líquido e a manter seu índice de alavancagem Tier 1 não inferior a 12% durante os primeiros três anos de existência. No segundo trimestre deste ano, o índice foi indicado como 38,81%.
A lucratividade é o trade-off. A Erebor registrou uma perda de US$ 16,3 milhões. O retorno sobre os ativos foi de -1,03%, enquanto sua margem de juros líquidos foi de 0,71%.
Atualmente, parece que o comportamento da Erebor sugere que ela está atuando menos como uma instituição de empréstimo tradicional e mais como um banco que opera com o objetivo de disponibilizar fundos rapidamente.
O que afundou a Silvergate há três anos
Isso apresenta um contraste acentuado com o caso da Silvergate.
De acordo com o inspector-geral do Federal Reserve, antes de sua liquidação em 2023, o Silvergate havia atingido ativos superiores a US$ 16 bilhões. O banco era altamente dependente de clientes do setor cripto. Também cresceu rapidamente, teve governança deficiente e dependeu amplamente de depósitos não remunerados e não segurados.
Quando a confiança se rompeu, os depósitos desapareceram rapidamente. A Silvergate perdeu 68% de seus depósitos no quarto trimestre de 2022. Em seguida, teve que vender títulos com grandes prejuízos para atender aos saques.
A Erebor está tentando evitar essa armadilha mantendo grande parte de seu balanço imediatamente disponível.
Uma ponte para a liquidação em dólar sempre ativa
As ambições da Erebor vão além do banco convencional. Seu arcabouço regulador permite holdings limitados em criptomoedas para taxas de transação na rede. Sua estratégia mais ampla também inclui liquidação baseada em blockchain e pagamentos 24 horas por dia.
Isso pode posicionar a Erebor entre depósitos regulamentados, stablecoins e mercados digitais disponíveis 24/7.
O BIS estima que a capitalização de mercado das stablecoins tenha chegado a cerca de US$ 320 bilhões até maio de 2026. Ele também alerta que uma adoção mais ampla poderia afetar o financiamento bancário, a liquidez e a demanda por ativos em dólar.
Por que a Ásia torna as apostas globais
A oportunidade está cada vez mais internacional. A OECD constatou que as transações de criptomoedas baseadas em blockchain na Ásia cresceram 69% ano a ano até junho de 2025. Esse foi o crescimento mais rápido de qualquer região.
A Erebor construiu uma reserva de liquidez muito mais robusta do que a Silvergate tinha. Mas o risco central não desapareceu. Depósitos tecnológicos e em criptomoedas podem se mover rapidamente.
O verdadeiro teste virá quando isso acontecer.
Se você está lendo isso, já está à frente. Mantenha-se assim com nosso boletim informativo.
Artigos Recomendados


