

Amgen Inc (AMGN) 주식 움직였습니다 상승 3.90%에 9월22일: 변동 원인
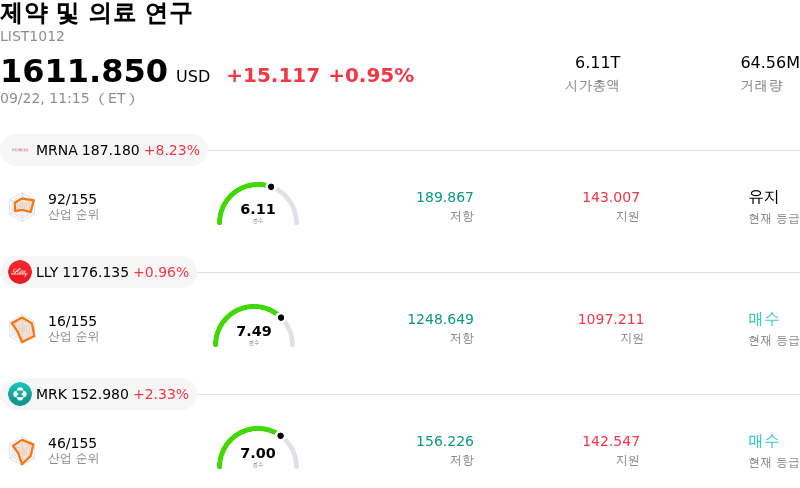
Amgen Inc (AMGN) 종목은 3.90% 상승하여 움직였습니다. 제약 및 의료 연구 업종은 0.95% 상승했습니다. 해당 기업은 산업 평균보다 우수한 성과를 기록했습니다. 업종 내 거래량 기준 상위 3개 종목은 Moderna Inc (MRNA) 상승 8.23%, Eli Lilly and Co (LLY) 상승 0.96%, Merck & Co Inc (MRK) 상승 2.33%입니다.
오늘 Amgen Inc(AMGN) 주가 상승의 요인은 무엇인가요?
암젠은 핵심 임상 3상인 OASIZ 301 시험의 긍정적인 탑라인 결과 발표에 힘입어 견조한 주가 상승세를 기록했다. 해당 임상시험은 중등도에서 중증의 전신 질환 활성도를 보이는 성인 쇼그렌 증후군 환자를 대상으로 다조달리셉(dazodalibep)을 평가했다. 임상시험은 1차 평가변수를 성공적으로 충족했으며, 48주의 평가 기간 동안 위약 대비 전신 질환 활성도에서 통계적으로 유의미하고 임상적으로 의미 있는 감소를 입증했고, 치료 시작 후 4주 만에 눈에 띄는 개선 효과가 나타났다. 현재 쇼그렌 증후군에 대해 FDA 승인을 받은 전신 질환 수정 치료제가 없기 때문에, 이번 후기 임상 결과의 성공은 다조달리셉을 암젠의 잠재적 획기적 혁신신약(first-in-class) 상업화 기회로 자리매김하게 한다.
쇼그렌 증후군 임상시험이라는 단기 호재 외에도, 암젠의 기초 파이프라인과 밸류에이션에 대한 투자자들의 재평가가 이어지며 시장 심리가 한층 더 지지되었다. 이번 긍정적인 소식은 심혈관 분야의 전반적인 섹터 임상 발표로 유발되었던 지난 9월 초의 변동성으로부터의 회복을 가속화하는 역할을 했다. 투자자들은 월 1회 투여 방식의 신규 비만 치료제 후보물질인 마리타이드(MariTide)의 확장 중인 임상 3상 MARITIME 프로그램은 물론, 항암제 임델트라(IMDELLTRA)의 최근 긍정적인 규제당국 업데이트 및 라벨 개정을 포함해 암젠의 다양한 후기 파이프라인 포트폴리오에 다시 주목하고 있다.
기관 투자 관점에서 이번 시장 반응은 자체 임상 수행을 통해 다년간의 매출 성장을 견인할 수 있는 암젠의 역량에 대한 신뢰를 반영한다. 고가치 자가면역질환 치료제가 추가될 가능성은 향후 기존 의약품의 특허 만료에 따른 압력을 완화하는 데 도움이 된다. 안정적인 영업 현금 흐름, 핵심 제품군 전반에 걸친 견조한 상업화 실적, 대형 제약·바이오 동종 기업 대비 여전히 매력적인 선행 밸류에이션 멀티플이 어우러져 암젠은 기관 포트폴리오 관점에서 계속해서 유리한 위험 대비 보상 비율을 제공하고 있다.
Amgen Inc(AMGN) 기술 분석
기술적으로 Amgen Inc (AMGN) 종목은 MACD (12,26,9) 값이 -4.077이며, 이는 매도 신호를 나타냅니다. 53.932의 상대강도지수 값은 중립 상태를 시사하고, 51.482의 윌리엄스 %R 값은 중립 상태를 의미합니다. 주의 깊게 모니터링하십시오.
Amgen Inc(AMGN) 미디어 보도
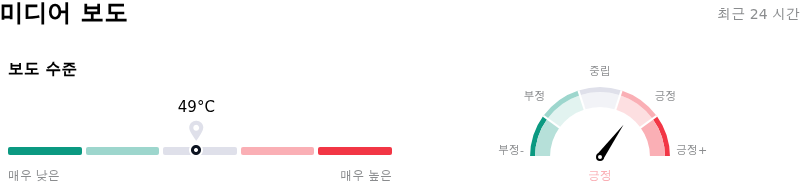
미디어 보도 측면에서 Amgen Inc (AMGN)는 보도 점수가 49이며, 이는 보통 수준의 미디어 주목도를 나타냅니다. 전체 시장 심리 지수는 현재 강세 구역에 있습니다.
Amgen Inc(AMGN) 펀더멘털 분석
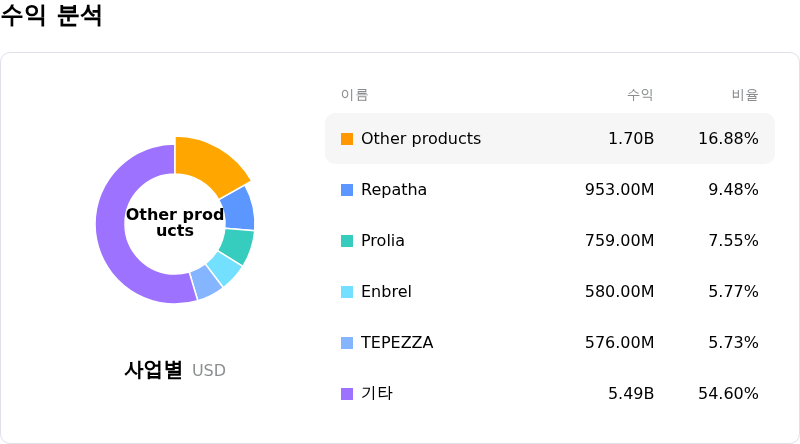
Amgen Inc (AMGN)는 제약 및 의료 연구 산업에 속하며 최신 연간 수익은 $36.75B이며, 산업 내에서 14위를 차지하고 있습니다. 순이익은 $7.71B이며, 산업 내에서 10위입니다. 기업 프로필
최근 한 달 동안 여러 분석가들이 해당 기업을 보유 상태로 평가했으며, 목표 가격 평균은 $389.14, 최고가는 $457.00, 최저가는 $225.00입니다.
Amgen Inc(AMGN) 더 자세히 보기
기업 특유의 리스크:
- 올파시란 파이프라인 효능에 대한 의구심: 경쟁사의 Lp(a) 저하 후보물질이 임상 3상에서 실패함에 따라 암젠의 임상 3상 심혈관질환 후보물질인 올파시란을 둘러싼 회의론이 강화되었으며, Lp(a)를 표적으로 삼는 것이 기대했던 심혈관 위험 감소를 가져오지 못할 수 있다는 우려로 기관들의 투자의견 하향 조절이 잇따르고 있다.
- 기존 의약품 매출 침식 및 바이오시밀러 압박: 프롤리아, 엔브렐, 오테잘라 등 주요 성숙기 핵심 매출원들이 공격적인 바이오시밀러 경쟁과 미국 메디케어 약가 협상으로 점증하는 매출 압박에 직면해 있어 전체 매출 성장률이 한 자릿수 초반 수준으로 제한되고 있다.
- 비만 치료제 파이프라인의 단일 자산 집중: AMG 513 등 초기 단계 체중 감량 후보물질의 전략적 개발 중단 이후, 주도권 다툼이 치열한 비만 치료제 시장에서 암젠의 성장 논리는 거의 전적으로 마리타이드(MariTide)에 의존하고 있어 임상 3상 내약성 및 투여 용량 프로필을 둘러싼 실행 리스크가 높아지고 있다.
- 높은 재무 레버리지 및 세무 리스크: 암젠은 대규모 인수합병으로 발생한 570억 달러 이상의 장기 부채 부담을 안고 있는 데다 미국 국세청(IRS)과의 세금 소송 불확실성이 지속되고 있어, 제품 출시 전 R&D 비용 확대에 따른 재무 유연성 제약이 발생하고 있다.
추천 기사


