


【IPO追蹤】一微科技(02065.HK)招股進行中:押注具身智能,虧損擴大
財華社11月2日訊,一微科技(02065.HK)於10月31日起在香港招股,至11月9日截止,預期11月12日(星期四)在主板掛牌。公司因尚未盈利,按上市規則第十八C章特專科技公司身份尋求上市。
公司此次全球發售7168.70萬股H股,其中香港公開發售佔約5%、國際發售佔約95%,可視認購情況重新分配;發售價每股9.27港元至11.58港元,每手500股,入場費5848.40港元,中信建投國際及國泰君安國際為聯席保薦人。
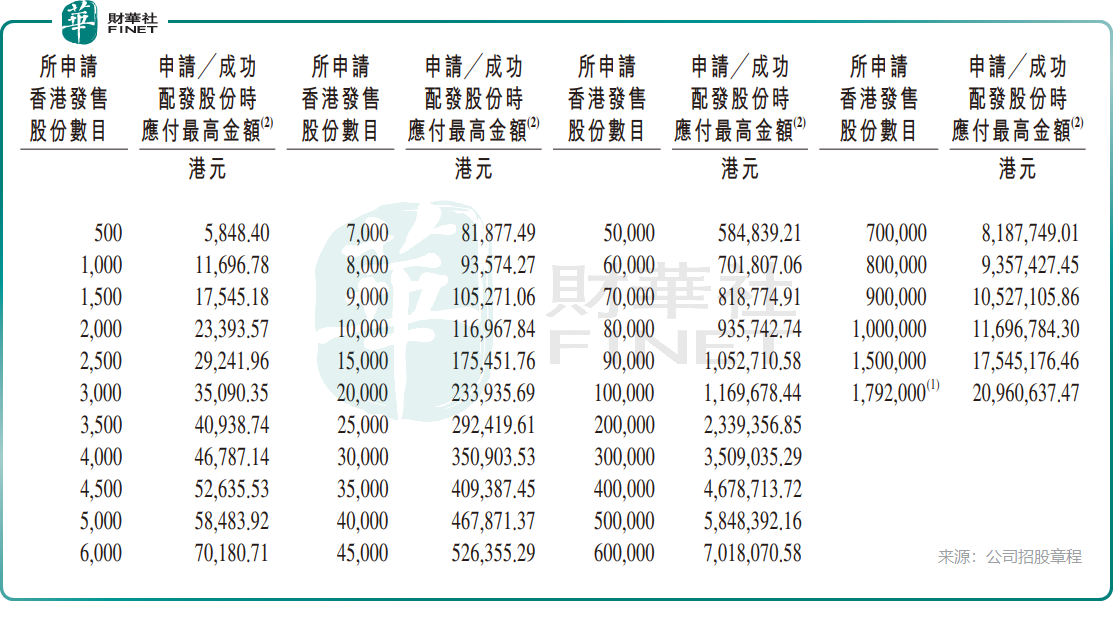
按發售價中位數10.43港元計,經扣除包銷費用及開支後,公司預計淨籌約6.73億港元(約人民幣5.76億元)。其中約70.0%將用於強化軟硬件及機器人專用AI SoC優勢,聚焦具身智能、先進感知與執行;約10.0%用於拓展國內市場及海外市場;約10.0%用於具協同效應的戰略投資與收購;約10.0%用作營運資金。
值得注意的是,一微科技此次發售不設綠鞋:招股章程明確,公司將不會委任穩定價格經辦人,且預期不會就全球發售進行任何穩定價格行動,上市初期股價缺少穩價護盤機制。
基石投資者方面,公司引入武岳峰科創旗下Digital Horizon及光莆股份(300632.SZ)全資附屬光莆香港兩名基石,基石投資者合計認購9900萬港元發售股份,按發售價中位數計約占全球發售股份的13.11%,並設6個月禁售期。武岳峰為半導體產業資本,亦是公司重要股東,產業背景與本次七成募資投向AI SoC的方向互為印證。
一微科技成立於2014年,是芯片級機器人技術平台,提供慣導、單模態及多模態三類智能移動機器人解決方案。所謂SLAM(同步定位與地圖構建),通俗說就是解決「機器人認路」的問題--公司在2017年推出全球首款智能移動機器人專用SLAM SoC,將定位建圖中計算最密集的子任務以專用硬件加速實現。
據弗若斯特沙利文,按2025年收入計,一微科技在中國智能移動機器人解決方案市場排名第三,市場份額約4.2%,為中國最大的單模態機器人解決方案提供商(份額2.2%),在技術門檻更高的多模態市場排名第三(份額5.9%)。2025年公司解決方案銷量超過350萬套,客戶覆蓋小米、IRobot、科沃斯、優必選、海爾、美的等,全球前十大智能清潔機器人企業中有八家採用其方案。
一微科技的財務呈現出典型的「高增長、高投入、虧損收窄但尚未盈利」的科技企業特徵。其收入由2023年的2.06億元(人民幣,下同)持續上升至2025年的4.07億元;2026年前四個月收入1.30億元,同比增長50.74%。毛利率由2023年的6.1%升至2024年的11.9%、2025年的27.7%,主要受多模態方案收入占比提升帶動。
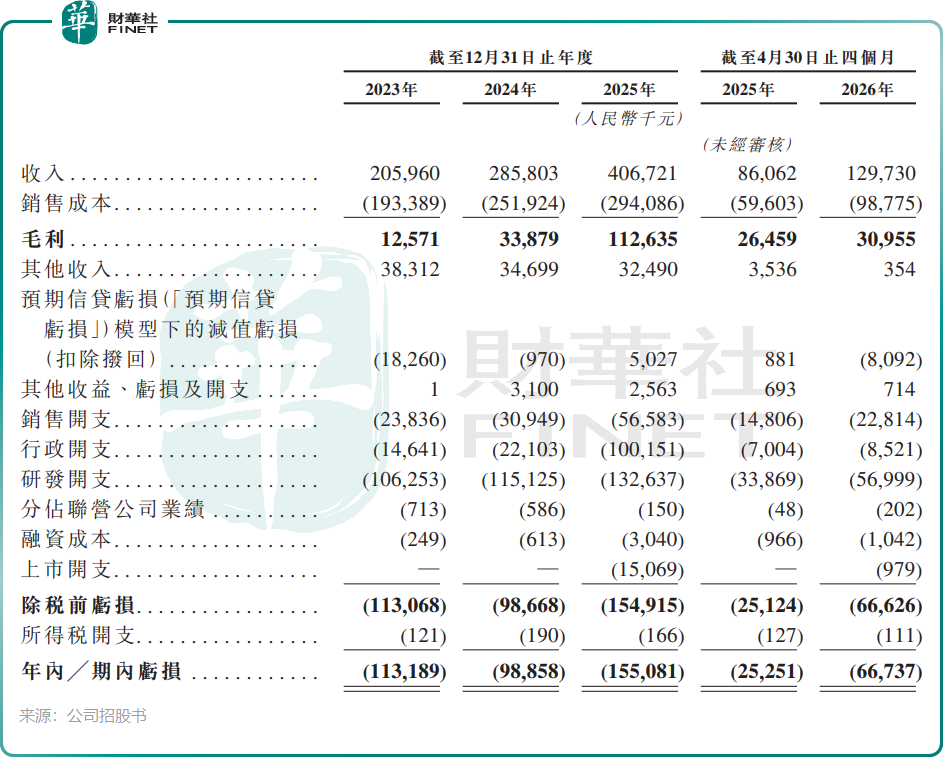
但公司盈利的底色難掩:淨虧損由2023年的1.13億元收窄至2024年的9885.80萬元後,2025年再度擴大至1.55億元;2026年前四個月淨虧損6673.70萬元,亦顯著擴大,毛利率亦從上年同期的30.7%回落至23.9%,公司歸因於晶圓價格上漲及封裝測試成本上升,而同期研發開支5700萬元、同比增長68.3%,費用剛性進一步放大了虧損缺口。
對一家Fabless模式(無晶圓廠、專注芯片設計)的公司而言,上遊晶圓與封測價格的波動會直接傳導至毛利,而產品售價調整存在時滯,這是其毛利率高位回落的結構性原因。
資金面上,招股章程測算,若按中位數完成發售,公司截至2026年8月31日的現金、金融資產及已承諾未動用銀行融資合計約3.48億元,疊加募資淨額後可維持約41.7個月的財務可行性。對尚未盈利的發行人而言,本次上市更像是一場以時間換空間的補給。
綜合而言,一微科技的看點在於從「單模態冠軍」向多模態與具身智能平台的躍遷,七成募資投向正是為此儲備彈藥;風險則在於虧損仍在擴大、毛利率受成本週期擾動,且本次發售無綠鞋護盤。認購者真正需要判斷的是:多模態方案能否接棒成為收入支柱,以及毛利率能否在成本波動中企穩。
推薦文章


