


滙豐的「好業績」為什麼不夠好?
2026年10月27日中午,匯豐控股(00005.HK)公佈了2026年第3季業績。
季度數據併不難看:列賬稅前利潤96億美元,同比增長32%;稅後利潤76億美元,同比增長38%;不計商譽、其他無形資產減值及其他一次性項目的季度淨利潤為73.91億美元,同比增長11.31%;年化平均有形股本回報率(RoTE)17.7%,剔除須予注意項目後為18.2%,較上年同期提升1.6個百分點。
董事會宣派第三次股息每股0.10美元,今年以來宣派股息每股0.30美元,若加上2025年第4季股息0.45美元,截至2026年9月末止12個月每股股息或合共有0.75美元。完成上一輪10億美元回購後,匯控再啟動最多10億美元回購,預計在全年業績公佈前完成。
但市場似乎不看好其季度業績,午後開盤後,匯控股價直線跳水,一度跌超6%至132.60港元,創6月中旬以來新低,收市跌5.56%,報134.30港元,總市值約2.30萬億港元。
一邊是兩位數利潤增長、持續回購派息,一邊是股價大幅走弱,為何會有這樣的落差?
匯控的這份成績單,成色如何?
匯控的第3季列賬收入為186.20億美元,同比增長4.68%,主要受銀行業務的淨利息收入增長推動,期內的淨利息收益為93.07億美元,同比增長6.04%,佔其總收入的49.98%,明顯低於美資商業銀行,如摩根大通(JPM.US)、美國銀行(BAC.US)、富國銀行(WFC.US)等期內的淨利息收入佔比都在50%以上,花旗集團(C.US)甚至達到71.22%。
我們留意到,2026年第3季度美資銀行的業績增長,除了利差擴大推動淨利息收入外,其費用收入的增長也是非常重要的驅動因素,以摩根大通為例,第3季收入同比增長8.07%,至501.72億美元,其中淨利息收入同比增長12.81%,至270.36億美元,而投資銀行業務則實現了13.32%的增幅,資產管理收入、佣金收入等都實現了比淨利息收入高得多的增長。但是匯控的季度費用收入增長僅1.74%,佔了總收入的19.16%,非利息收入主要來自公允值變動、出售收益、保險財務收益等受資產公允值波動影響較大的項目,而非可持續性的金融服務收入。
推動匯控第3季賬面利潤強勁增長45.50%的一個重要原因是列賬營業支出於第3季按年下降12%,至88億美元,其中包含14億美元須予注意項目的有利影響——上年同期14億美元法律準備金不再重現。剔除一次性項目後,其基準營業支出實際增加了1億美元、增幅1.4%,科技計劃開支與投資增加、通脹效應和績效薪酬上升,部分抵消了其簡化架構節省的成本。預期信貸損失8億美元,同比減少2億美元、降幅17%,主要來自香港商業地產相關第三級撥備減少1億美元,以及英國、墨西哥國際財富管理業務撥備下降。
英國跑赢香港,香港商用地產仍需計提
分區域看,其英國業務的第3季盈利改善節奏快於香港。
香港業務:季度收入40.96億美元,同比增長5.76%;稅前利潤25.65億美元,同比增長8.18%;分部稅前利潤率62.62%,較上年同期的61.22%提升1.40個百分點。收入增長主要由銀行業務淨利息收益同比增長7.51%帶動。香港仍是匯控利潤率最高的分部,財富管理、商業銀行和資金業務底盤穩定;但商業地產敞口的風險尚未完全出清——第3季相關第三級撥備雖較上年減少,香港商業地產領域仍在計提減值。
英國業務:按集團管理口徑,其英國分部的季度收入34.19億美元,同比增長6.31%;稅前利潤18.42億美元,同比增長19.22%;分部稅前利潤率53.88%,較上年同期的48.04%大幅提升5.84個百分點。
過去多年市場給匯豐定價,叙事核心一直是「重返亞洲」,香港貢獻了集團最厚的利潤率和最核心的財富客戶;而第3季英國業務在收入、利潤增速和利潤率改善幅度上同時跑赢香港。這背後既有英國利率高位維持、本地信貸需求回暖的週期因素,或也反映其在歐洲本土業務的成本收縮見到成效。但英國業務同時背負倫敦總部監管、潛在銀行稅加重的政策不確定性,短期盈利改善能否轉化為持續的估值溢價,仍要等待10月28日英國預算案落地。
其餘分部層面,企業及機構理財業務受客戶活動增加帶動,批發交易銀行、債務及股票市場業務費用與其他收益上升;財富管理業務旗下投資產品分銷、私人銀行業務費用同步增長。但這部分增量被企業中心估值損失、上年同期保險業務一次性有利影響不再重現所抵消。
資本與回報:10億美元回購落地,再推10億美元
資本充足率方面,匯控的CET1普通股一級資本比率為13.9%,較2026年6月末減少0.2個百分點,反映風險加權資產增加、債務工具公允價值下跌及中期業績公佈的股份回購影響;減幅部分被監管規定利潤(扣除股息)抵消。
匯控仍維持14%—14.5%的中期CET1目標區間,併預計巴塞爾協定3.1最終版本在2027年1月1日帶來約40-50個基點的CET1有利影響。
股東回報上,董事會宣派第三次股息每股0.10美元;9月28日已完成在中期業績時宣佈的10億美元股份回購,同時擬再啟動最多10億美元回購,預計在全年業績公佈前完成。匯控維持2026—2028年股息派付比率目標基準50%(按剔除重大須予注意項目後的每股盈利計算);2026年銀行業務淨利息收益預計不少於460億美元,全年目標基準營業支出同比增幅維持約1%,預期信貸損失準備佔客戶貸款總額平均值約45個基點。
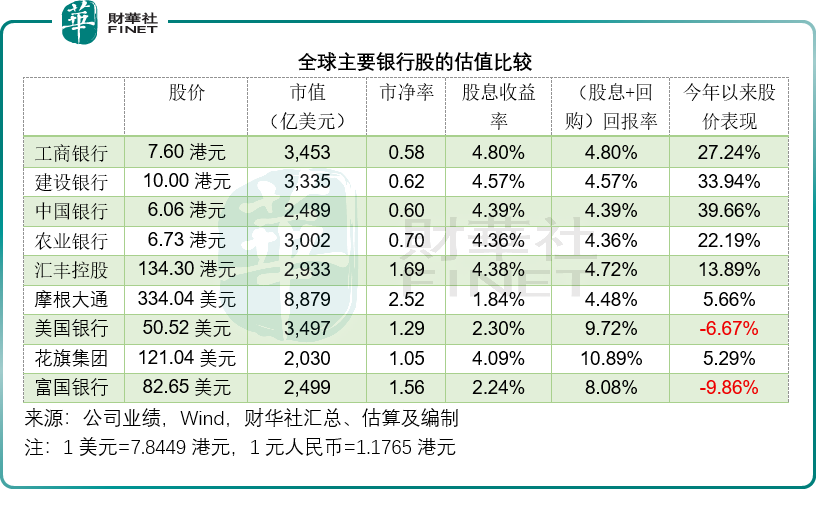
把美資銀行、匯控與中資大行工商銀行(01398.HK)、建設銀行(00939.HK)、中國銀行(03988.HK)和農業銀行(01288.HK)放在同一把「股東回報」標尺上,或呈現較大分歧:美資銀行的分紅比例相對較低,但是結合大規模回購注銷,整體回饋股東、擡升每股盈利的力度要大於匯控和中資大行;匯控50%派息率與10億美元量級回購額度,雖然也較為豐厚,但回購規模仍遠小於美資同行,但相較完全不實施回購注銷的中資大行,仍多了一層每股價值增厚的工具;中資大行的邏輯是「利潤留存補充資本+穩定分紅回報」,對追求穩定現金流的長線資金而言,4.4%—4.85%的股息率本身構成配置理由。
估值分層:中資銀行為什麽仍破淨
今年以來的港股盤面,形成了耐人尋味的估值分層。國有四大行今年漲幅在22%—40%之間,市淨率(PB)卻仍在0.58—0.70倍區間,全面破淨;匯控的市淨率約1.69倍,與美資行市淨率在1.05—2.52倍之間較為貼合,但仍遠高於內銀四大行。
國有銀行今年以來AH股價漲了不少,但估值天花板依舊壓得很低,原因或包括:
業務競爭力與收入結構。中資大行的收入仍以存貸利差和傳統對公業務為主,NIM持續收窄,中間業務、財富管理手續費和全球化收入佔比有限;即便中國銀行境外稅前利潤貢獻約27%,整體業務半徑仍以本土信貸週期為主。美資大行依託全球化投行業務、交易業務、財富管理和信用卡生態,收入結構更多元,市場願意為其跨週期盈利能力付費。匯豐介於兩者之間:亞洲財富管理、環球清算結算和國際網絡是其差異化壁壘,但投行業務與資本市場彈性弱於摩根大通等美國巨頭,歐洲業務又受總部政策約束。
增長表現與盈利能力。2026年上半年,歐美主要銀行整體或有雙位數增速,高於國內上市銀行的普遍單位數增速;第3季業績中,摩根大通的股本回報率(ROE)達17%、有形資產回報率(ROTCE)更達20%;匯控也有16%,ROTCE達18%。中資銀行利潤增速相對平緩、資產質量受地產敞口和地方債週期約束,市場短期內應不會給成長溢價,只在無風險利率下行時給予股息定價。
股東回報方式。美資銀行分紅與回購注銷併行回饋股東,直接增厚每股價值;匯控維持50%派息率併疊加回購;中資銀行只分紅、不回購注銷,資本主要用於補充核心一級資本和支持信貸擴張。對機構投資者而言,回購注銷是最直接的每股價值釋放,內銀缺少這一層工具,估值自然需要更深的股息率來補償。
後市前景:歐美利率高位、地緣貿易困局下,銀行股怎麽走
美資銀行:盈利週期尚在,估值溢價已高。美國勞動力市場和居民消費仍具韌性,信用卡貸款利率與餘額支撐淨利息收入;得益於大型併購與融資活動(尤其年底Anthropic上市、包括SpaceX等在內的大型融資活動),投行與交易費用或有望得到支撐。風險在於長端利率若繼續高位運行,商業地產貸款和信用卡壞賬週期可能在2027年顯形。當前美資銀行的估值或已較充分反映盈利優勢,需留意AI基建項目融資的相關消息,以及長端利率以及美聯儲貨幣政策走向。
匯控:盈利修復延續,估值彈性或受三重約束。上行因素包括:亞洲存款持續流入、財富管理活動回暖、英國業務利潤率修復、20億美元年化簡化節省在2026年底前落地,以及巴塞爾3.1模型調整帶來的40—50個基點CET1利好。下行壓力同樣明確:10月28日英國預算案若加重銀行稅或開徵暴利稅,將直接侵蝕英國分部利潤;香港商用地產撥備是否進一步惡化,關系到資產質量叙事;歐美長債高位、地緣貿易緊張影響亞洲財富客戶風險偏好,企業中心估值損失可能反復出現。
中資銀行:股息安全墊厚實,估值重估緩慢。國內無風險利率維持低位,10年期國債收益率約1.64%,四大行4.4%—4.85%的股息率對險資、匯金等長線資金仍有配置吸引力;中期分紅比例維持,股東回報穩定性較強。壓制內銀估值的因素或包括淨利息收益率(NIM)尤其利差與收息資產規模收窄、地產與地方融資平台資產質量出清尚未完成、利潤增速平緩,且缺少回購工具推動每股價值釋放。
地緣與貿易困局是三陣營共同的外部變量:美國關稅、跨境資本流動管制、合規成本上升,會直接影響銀行們的跨境清算、貿易融資和財富管理業務;長端美債收益率居高不下,同時壓制兩類資產——利率敏感型國際銀行的估值,以及長久期債券組合的公允價值;內銀與美資、匯豐之間的估值差,短期內很難靠基本面收斂。
結語
匯豐績後遭遇股價重挫,本質是週期紅利褪去之後,市場開始重新審視盈利質量、收入結構與長期成長空間。短期來看,匯豐紮實的分紅與回購組合,構築了清晰的類債現金流屬性,併不弱於中資國有大行;但英國監管約束、歐美長債高位波動、跨境合規成本擡升,又持續壓制估值上限,或使得其估值受壓。
在全球銀行業盈利週期錯位、估值結構持續分化的背景下,讀懂一家上市銀行的股東回報、區域佈局與風險敞口,需要比單一季度利潤表更寬的坐標系。第13屆港股100強評選現已開啟,聚焦在港上市優秀企業的經營質地、資本回報與長期價值,為市場觀察港股藍籌提供一份獨立、客觀的參考樣本。
推薦文章


