


金融市場剛剛因金融壓力而排除了加息可能。這張圖表顯示了為什麼 2022-23 年表明他們會錯
交易員自 9 月中旬以來已將歐洲央行(ECB)預期中的約四分之一次加息幅度剔除,押注歐洲央行將因法國債券拋售而停止加息。2022 年和 2023 年,這一押注曾兩次落空,當時歐洲央行在金融壓力下仍繼續加息,因為通脹高於其 2% 的目標。歐元區 9 月通脹率為 3.8%。
歐洲央行的存款利率,即其向銀行隔夜存款支付的利率,也是歐元借貸成本的定價基準,在 6 月和 9 月加息後目前為 2.50%。德國兩年期國債收益率與交易員對歐洲央行未來兩年行動的預期同步變動。根據德國央行的日度數據,該收益率在 9 月 28 日升至 3.32%,為 2008 年 10 月以來最高,隨後已回落 0.3 個百分點至 3.02%。這一高點比 2023 年 3 月 8 日的收益率高出 0.01 個百分點,而那一天距離矽谷銀行倒閉還有兩天
法國債券拋售使歐洲央行路徑上約少了一次加息
法國和德國 10 年期借貸成本之間的利差在 10 月 2 日擴大至 1.54 個百分點,為 2011 年以來最寬,此前一週的擴大幅度創下 17 年來最大。拋售蔓延至義大利、比利時和希臘債券,西班牙則宣布將於 11 月 29 日提前舉行大選。法國 2027 年預算將赤字目標設定為產出占比 5%,低於 5.4%,而歐盟(EU)上限為 3%,這縮小了六分之一的差距。當收益率如此飆升時,政府和企業借款成本會更高,而歐洲央行並未採取任何行動,因此交易員認為歐洲央行需要做得更少。
貨幣市場定價,即交易員在每次會議後對存款利率的押注,顯示有多少加息幅度被剔除。10 月 5 日,該定價顯示 10 月 29 日會議對應 0.28 次加息,至 12 月 17 日為 0.89 次,至 2027 年 9 月為 2.69 次。9 月中旬時,市場對 10 月會議的定價約為四分之三次加息,並預計到 2027 年中還會再加息約一次。被剔除定價後仍意味著 2.69 次加息。
歐洲央行行長拉加德於 9 月 28 日給出了交易員的論據。她告訴歐洲議會,更高的長期利率將拖累增長,並使能源成本向其他價格傳導的程度超過歐洲央行工作人員的預測。歐洲央行首席經濟學家連恩在 10 月 5 日也表達了同樣觀點。兩年期收益率單日最大跌幅為 0.19 個百分點,出現在 10 月 2 日,當時法國利差觸及峰值,而在一份疲弱的美國就業報告公布後,各地收益率都出現下跌。
2022-2023 年兩次在壓力下兩年期收益率下跌一個百分點,隨後又收復失地
第一次驚慌出現在 2022 年 6 月,當時義大利借貸成本飆升。由於交易員預期歐洲央行會放緩,德國兩年期收益率在 6 月 16 日至 8 月 2 日期間下跌 1.05 個百分點,至 0.10%。歐洲央行在 7 月 21 日加息半個百分點,是其此前信號的兩倍,隨後又在 9 月和 10 月各加息四分之三個百分點。到 9 月 9 日,也就是首次四分之三個百分點加息後的第二天,該收益率已回到 6 月高點之上。
第二次出現在 2023 年 3 月,矽谷銀行倒閉且瑞士信貸股價跌至歷史新低之後。3 月 15 日,交易員將歐洲央行利率峰值定價在接近 3%,低於一週前的 4%,而兩年期收益率在截至 3 月 20 日的 8 個交易日內下跌 1.09 個百分點。歐洲央行在 3 月 16 日加息半個百分點,此後又加息四次。最終利率停在 4%,這正是交易員在瑞士信貸危機前一週所定價的峰值。
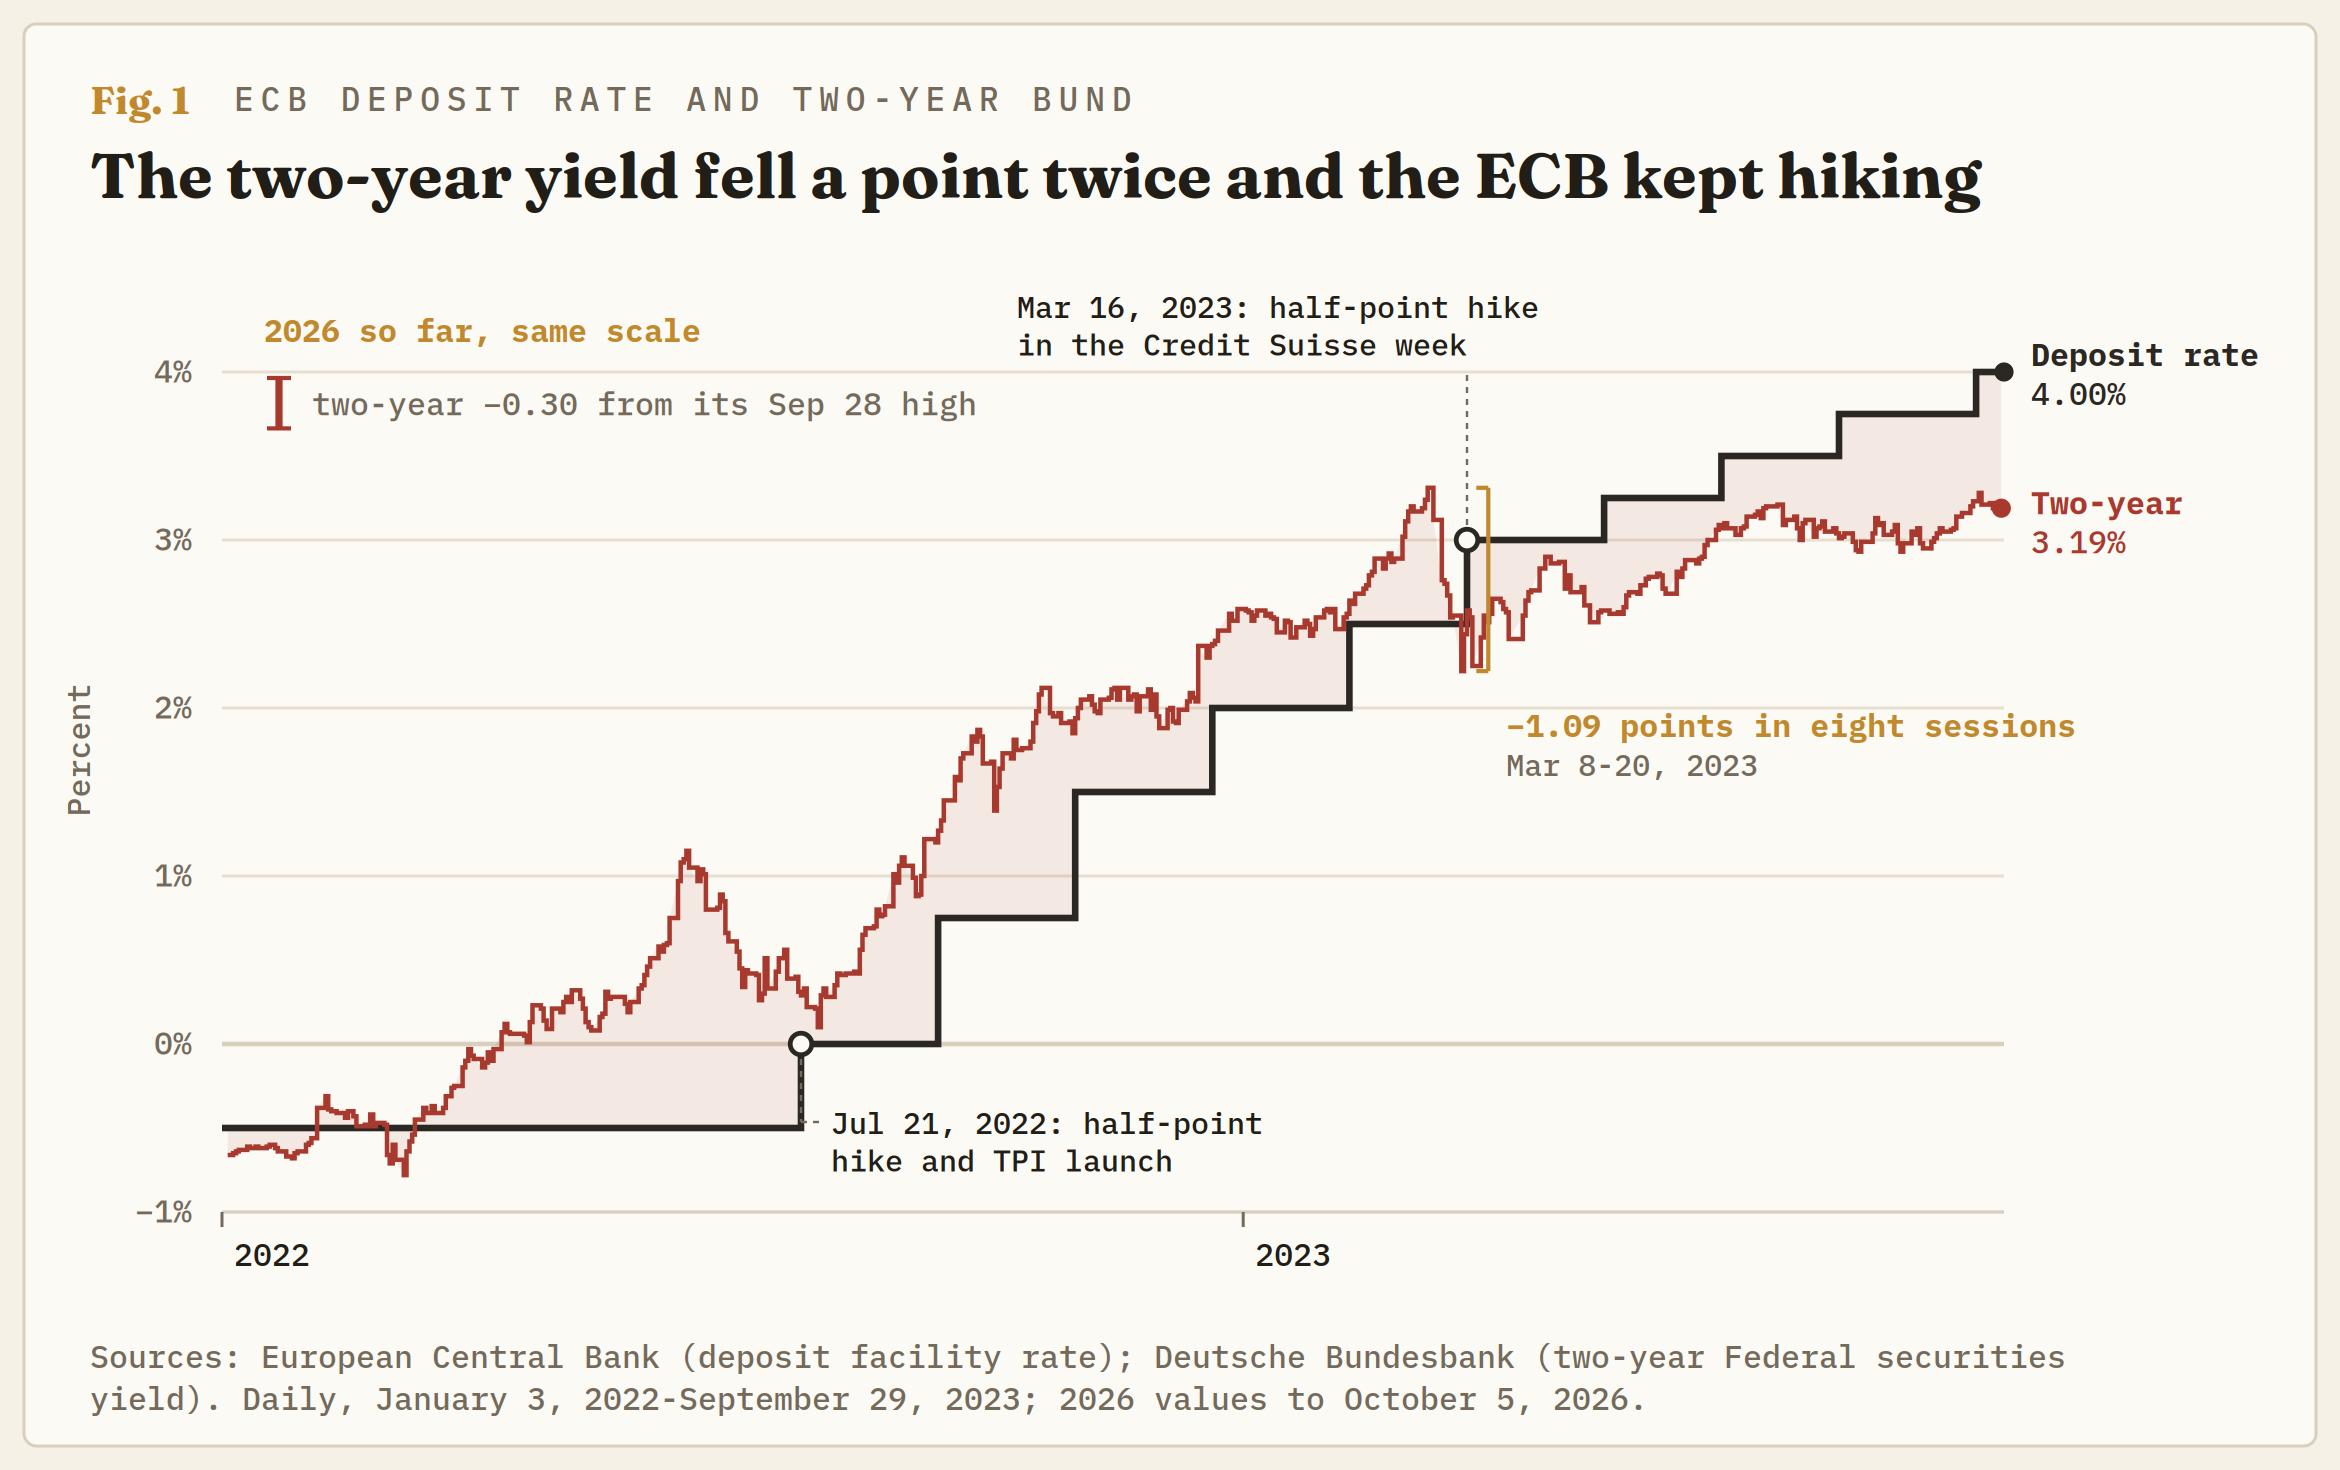
兩次重新定價回撤的原因相同。剔除能源、食品、酒精和煙草後的核心通脹在 2022 年 6 月為 3.7%,在 2023 年 3 月則創下 5.7% 的紀錄。壓力可能會改變加息的時間,但不會改變加息的必要性。到 2023 年 9 月 21 日,兩年期收益率已回升至 3.28%,幾乎完全回到 3 月 8 日的水平。
各大央行為每一次危機都準備了自己的工具,並將利率維持在通脹之上
2022年6月,歐洲央行(ECB)召開了一次臨時會議,將其疫情債券組合的再投資轉向承壓國家。7月21日,歐洲央行推出了傳導保護工具(TPI),這是一項債券購買後盾,旨在為那些借貸成本脫離基本面的國家提供支持,同時還將利率上調了半個百分點。
英國央行(BoE)在2022年9月28日至10月14日期間買入長期政府債券,以阻止養老基金拋售。三週後,該行將利率上調了0.75個百分點。美聯儲(Fed)在矽谷銀行倒閉12天後上調了利率。時任美聯儲主席鮑威爾在2023年3月22日表示,更緊的銀行信貸可能起到加息的作用,而美聯儲隨後又兩次加息。
歐洲央行行長拉加德在9月28日提出了鮑威爾關於長期收益率的論點。歐洲央行推出TPI時表示,這一後盾將使加息能夠均勻傳導至每個歐元區國家。德國央行行長納格爾在10月1日表示,歐洲央行的職責是維持物價穩定,而不是將各國借貸成本之間的差距維持在某一特定水平。歐洲央行自身9月預測顯示,剔除能源和食品後的通脹率在2027年為2.6%,2028年為2.3%,全年都高於目標。
2011年是交易員判斷正確的一年
反對這一觀點的案例是2011年。歐洲央行在2011年4月和7月加息,因為能源推動通脹上升,隨後在債務危機蔓延至意大利和西班牙後,於11月和12月降息。兩次加息到年底都被抹去。
歐洲央行行長拉加德對法國報紙《La Croix》表示,這不是2011年。區別在於法國之外,意大利10年期國債收益率相對德國的溢價在2011年11月平均為5.19個百分點,西班牙在2012年7月達到5.55個百分點。意大利在10月1日觸及約1.1個百分點,西班牙約為0.65個百分點,不到法國的一半。
薄弱環節是法國,自2024年7月以來,法國一直處於歐盟過度赤字程序(EDP)之下,該程序適用於赤字高於規則要求的政府。處於該程序中的國家只有在歐盟未認定其未能糾正赤字時,才有資格獲得TPI。TPI從未被使用過,而第一個需要它的國家可能並不符合資格。如果拋售蔓延至意大利,而法國又沒有合適工具可用,那麼存款利率就是唯一剩下的選項,而這正是2011年的模板。
核心通脹是另一個軟肋。當前為2.5%,它更接近2011年的1.6%,而不是2023年3月的5.7%;而升至3.8%的大部分漲幅來自能源,能源同比上漲18.8%。這一總體通脹率高於2011年3.0%的峰值,歐洲央行行長拉加德已將能源衝擊稱為大到不能忽視。
交易員剔除的加息有一個日期:12月17日
市場傾向於認為,12月的加息將會兌現,而交易員剔除的2027年加息將重新計入價格。2026年的兩次加息都發生在有新的工作人員預測的會議上,即6月和9月,而10月29日沒有。12月17日有,而到那時貨幣市場已計入0.89次加息。
德國兩年期收益率是關鍵指標。若其重新升至3.20%以上——即10月2日之前的交易水平——將表明歐洲央行定價中的壓力正在消退。若跌破2.90%,即9月1日的水平,則交易員在9月加息前後加上的一切都將消失。意大利10年期溢價是2011年的觸發線,而若其從目前約1.1個百分點升向1.5個百分點,將表明拋售不再只是法國的問題。
歐元周一跌至自2025年5月以來對美元的最低水平。如果12月的加息重新計入價格,歐元將上漲;如果意大利溢價擴大,歐元將下跌。如果歐洲央行在12月17日維持不變,而核心通脹仍在2.5%或更高,那麼這一判斷就是錯誤的,因為這將意味著是債券市場,而不是通脹,在決定歐元區利率。
推薦文章


