


美國美元指數因美國債券收益率回調進一步走弱
- 隨著美國國債收益率回落,美元指數進一步下跌至接近 102.02。
- 美國總統特朗普確認在中期選舉前不會攻擊伊朗。
- 美國 CPI 數據將成為下週的關鍵觸發因素。
週五,美元(USD)兌其主要對手貨幣延續跌勢,因為美國(US)國債收益率在未能延續漲勢後出現回調。
美元今日價格
下表顯示了 美元 (USD) 對所列主要貨幣 今日的變動百分比。 美元 對 澳元 最弱。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | -0.12% | -0.08% | 0.08% | -0.08% | -0.24% | -0.24% | -0.21% | |
| EUR | 0.12% | 0.05% | 0.21% | 0.04% | -0.11% | -0.08% | -0.10% | |
| GBP | 0.08% | -0.05% | 0.19% | 0.02% | -0.15% | -0.12% | -0.08% | |
| JPY | -0.08% | -0.21% | -0.19% | -0.16% | -0.32% | -0.31% | -0.27% | |
| CAD | 0.08% | -0.04% | -0.02% | 0.16% | -0.19% | -0.16% | -0.11% | |
| AUD | 0.24% | 0.11% | 0.15% | 0.32% | 0.19% | 0.02% | 0.08% | |
| NZD | 0.24% | 0.08% | 0.12% | 0.31% | 0.16% | -0.02% | 0.05% | |
| CHF | 0.21% | 0.10% | 0.08% | 0.27% | 0.11% | -0.08% | -0.05% |
熱圖顯示了主要貨幣相對於其他貨幣的百分比變化。基礎貨幣從左列中選取,而報價貨幣從頂部行中選取。例如,如果您從左列選擇 美元 竝沿著水平線移動到 日元 ,則框中顯示的百分比變化將表示 USD (基數)/ JPY (報價)。
在亞洲交易時段,衡量美元兌六種主要貨幣價值的美元指數(DXY)下跌 0.1%,至接近 102.02。由於未能將漲勢延續至今年早些時候創下的 102.54 年內高點上方,DXY 在週四晚些時候面臨顯著拋售壓力。10 年期美國國債收益率已從週四的 5.35% 高點回落至接近 5.23%。
由於美國總統唐納德-特朗普排除了在中期選舉前對伊朗恢復軍事行動的擔憂,油價回吐部分漲幅,美國支持性證券收益率承壓。
"我們[美國]不會在 11 月 3日於美國舉行的中期選舉之前任何時候攻擊伊朗,"美國總統特朗普通過 Truth Social 發帖表示,並補充說,"我們正在與伊朗伊斯蘭共和國進行富有成效的討論。"
展望未來,美元的主要觸發因素將是週三公佈的 9 月美國消費者物價指數(CPI)數據。通脹預計將對美聯儲(Fed)的利率預期產生重大影響。
目前,CME FedWatch 工具顯示,金融市場已計入今年剩餘時間內至少一次加息。
美元指數技術分析
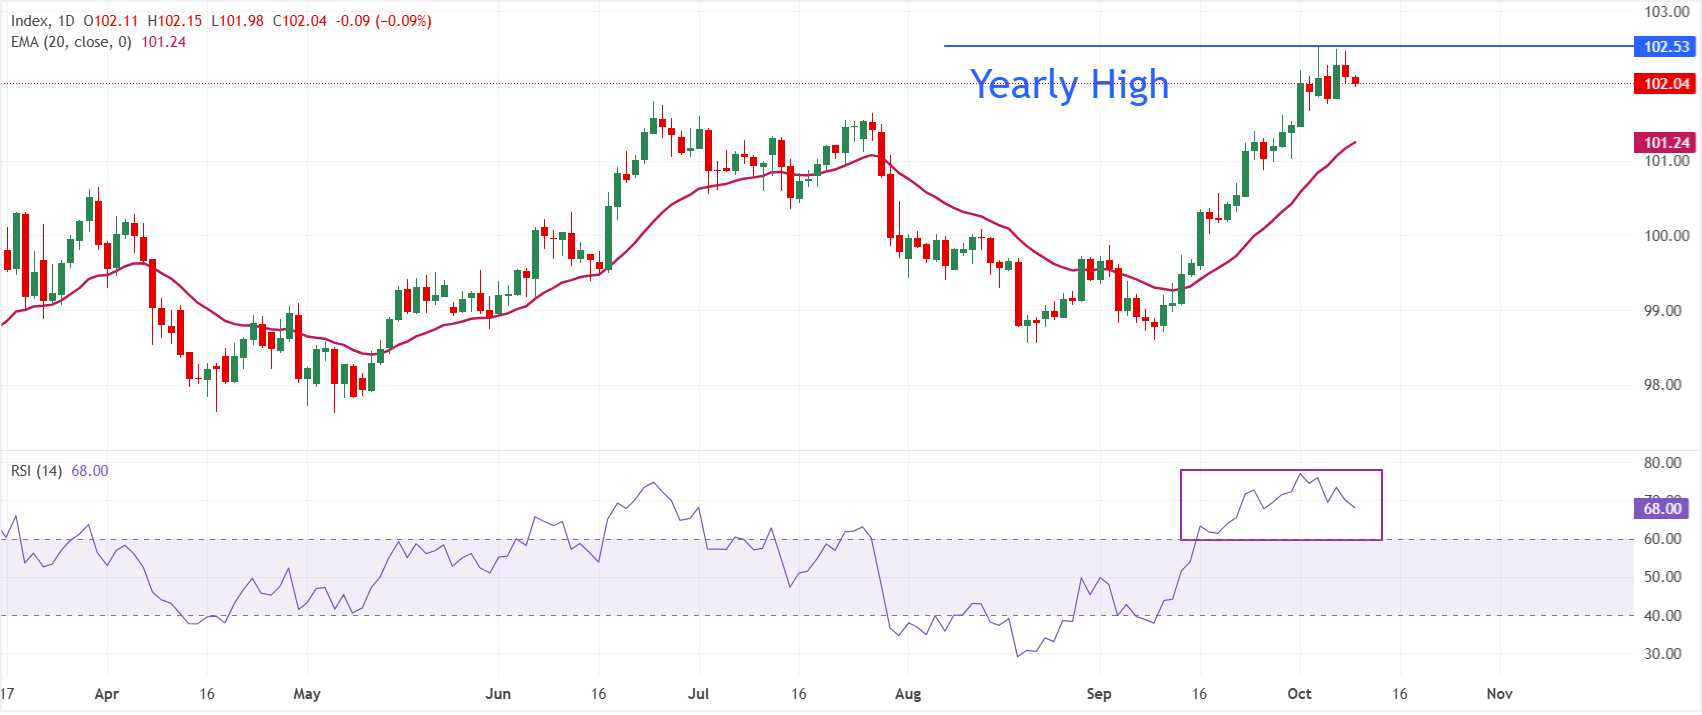
在日線圖上,美元指數現貨報 102.03,維持在 20 日指數移動平均線(EMA)101.24 上方,這表明短期偏向看漲,趨勢受到動態支撐。14 日相對強弱指數(RSI)位於 67.91,徘徊在超買區域下方,暗示上行動能依然強勁,但可能已進入更成熟階段,後續漲幅或將放緩,或容易出現短暫盤整。
下行方面,初步支撐位於 20 日 EMA 101.24,一旦果斷跌破,將削弱看漲結構,並為進一步回調至此前價格密集區打開空間。上行方面,年內高點 102.54 是主要阻力。
(本故事的技術分析由 AI 工具協助撰寫。了解更多。)
美元常見問題(FAQ)
美元(USD)是美國的官方貨幣,也是許多其他國家的「事實上」貨幣,與當地紙幣一起流通。根據 2022年的數據,美元是世界上交易量最大的貨幣,占全球外匯交易額的88%以上,平均每天交易6.6萬億美元。第二次世界大戰後,美元取代英鎊成為世界儲備貨幣。在其歷史上的大部分時間裏,美元都是由黃金支撐的,直到1971年布雷頓森林協定(Bretton Woods Agreement)廢除了金本位製。」
「影響美元價值的最重要的單一因素是貨幣政策,這是由美聯儲(Fed)決定的。美聯儲有兩項任務:實現物價穩定(控製通脹)和促進充分就業。它實現這兩個目標的主要工具是調整利率。當物價上漲過快,通貨膨脹率高於美聯儲2%的目標時,美聯儲將加息,這有助於美元升值。當通貨膨脹率低於2%或失業率過高時,美聯儲可能會降低利率,這將給美元帶來壓力。」
在極端情況下,美聯儲還可以印更多美元,實施量化寬松政策。量化寬松是美聯儲在陷入困境的金融體系中大幅增加信貸流動的過程。這是一種非標準的政策措施,用於信貸枯竭,因為銀行不願相互放貸(出於對交易對手違約的擔憂)。當僅僅降低利率不太可能達到必要的效果時,這是最後的手段。這是美聯儲在2008年金融危機期間對抗信貸緊縮的首選武器。它涉及到美聯儲印刷更多的美元,並用這些美元主要從金融機構購買美國政府債券。量化寬松通常會導致美元走軟。」
量化緊縮(QT)是一個相反的過程,即美聯儲停止從金融機構購買債券,不再將其持有的到期債券的本金再投資於新的購買。這通常對美元有利。
推薦文章


