


在關鍵美聯儲決議前,油價回落,黃金重返4,060美元
- 黃金在測試 3,989 美元後飆升逾 1%,至 4,061 美元。
- WTI 回落至 100 美元附近,為能源驅動的通膨壓力帶來緩解。
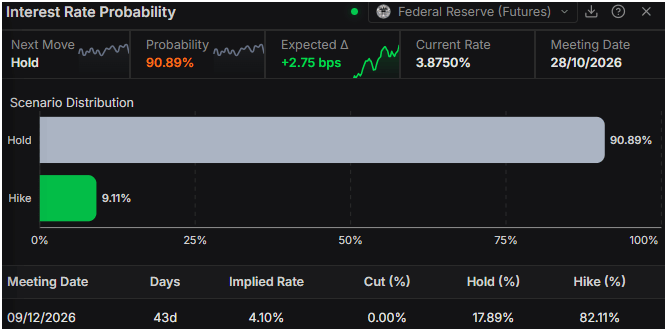
- 在沃什發表講話前,12 月聯準會加息概率為 83%。
黃金價格從日內低點 3,989 美元反彈,週二上漲逾 1%,儘管美元和美國國債收益率走高。油價下跌為這類貴金屬提供支撐,而投資者正為聯準會(Fed)週三的決議做準備。黃金/美元交投於 4,061 美元。
儘管美國收益率上升,黃金/美元仍反彈,油價下跌緩解通膨
今日美國數據未能為黃金走勢提供有意義的信號,這種貴金屬先低開後轉漲。地緣政治推動了價格走勢,西德克薩斯中質油(WTI)這一美國原油基準下跌逾 1%,至每桶 100.05 美元。
中東衝突似乎遠未得到迅速解決,因為美國與伊朗之間的談判似乎已經停滯。根據近期新的報導,在以色列和美國中期選舉之後,美國和以色列很可能恢復對德黑蘭的攻擊,這推動 WTI 價格在週一升破 100.00 美元關口。
美國住房數據弱於預期,不過市場參與者基本忽略了這一點。根據世界大型企業聯合會(Conference Board)的數據,消費者信心指數在 10 月份從 84.2 升至 91.7,原因是美國人對勞動力市場和商業狀況變得更加樂觀。相反,通膨預期與前值 5.8% 持平。
9 月耐用品訂單增長 1.8%,高於前值 0.1%,原因是隨著人工智慧基礎設施擴張,企業支出保持強勁。與此同時,ADP 就業變動 4 週均值從 18.5K 降至 16.8K,表明勞動力市場溫和降溫。
交易員關注的是聯準會,而不是貨幣政策聲明,除非其明顯偏鷹。貨幣市場認為加息概率為 9%,這將在美國中期選舉前構成意外。市場目光聚焦於聯準會主席凱文-沃什的講話,這可能為 12 月會議的下一步行動定下基調。
值得注意的是,除聯準會外,另外兩家央行也預計將加息,原因是擔心能源價格將繼續走高。歐洲央行(ECB)將於週四公布決議,隨後日本央行(BoJ)將於週五公布。預計歐洲央行週四將維持利率不變。
Prime Terminal 的數據顯示,聯準會 12 月加息 25 個基點的概率為 83%。儘管這一概率仍為正,但與上週的 90% 相比,繼續呈下降趨勢。
除此之外,交易員還在關注美國國內生產總值(GDP)數據以及聯準會首選的通膨指標——核心個人消費支出(PCE)價格指數將於週四公布。
XAU/USD 技術分析:黃金買家守住 4000 美元,關注 4100 美元
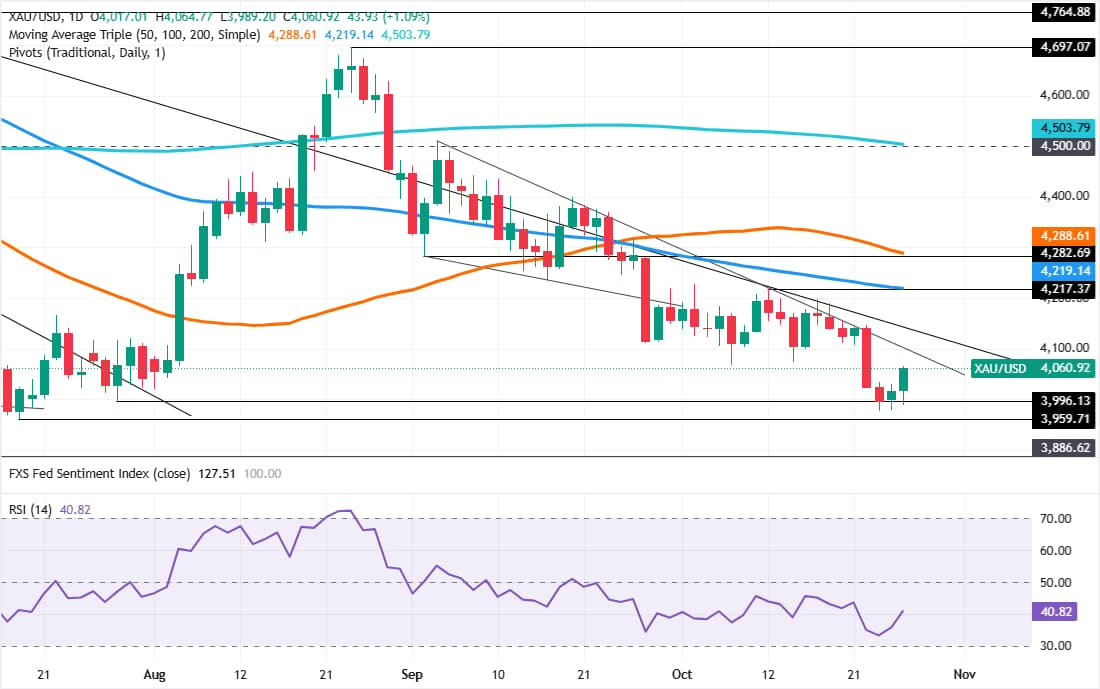
從技術角度來看,黃金形成了一個"看漲孕線"蠟燭圖形態,並在今日得到確認,因為黃金/美元升至 10 月 23 日高點 4034 美元上方。儘管短期動能有利於買家,但相對強弱指數(RSI)偏空,因此仍需保持謹慎。
上行方面,下一個關注區域是從 9 月高點附近繪製的阻力趨勢線,位於 4100 美元附近。若突破後者,將進一步上看 4200 美元。下一個關鍵阻力位是 100 日簡單移動均線(SMA)4219 美元和 50 日 SMA 4288 美元。
如果黃金/美元跌破 4000 美元,則將打開測試上週五低點 3975 美元的大門。下一個關鍵支撐位是 7 月 17 日低點 3959 美元以及年內低點 3941 美元。
黃金常見問題(FAQ)
黃金在人類歷史上發揮了關鍵作用,因為它被廣泛用作價值儲存和交換媒介。目前,除了它的光澤和用於珠寶之外,黃金還被廣泛視為避險資產,這意味著它被認為是動蕩時期的一項不錯的投資。黃金還被廣泛視為對沖通脹和貨幣貶值的工具,因為它不依賴於任何特定的發行方或政府。
各國央行是最大的黃金持有者。為了在動蕩時期支撐本國貨幣,各國央行傾向於使儲備多樣化,並購買黃金,以提高人們對經濟和貨幣實力的看法。高黃金儲備可以成為一個國家償付能力的信任來源。根據世界黃金協會的數據,各國央行在2022年增加了1136噸黃金儲備,價值約700億美元。這是有記錄以來最高的年度購買量。中國、印度和土耳其等新興經濟體的央行正在迅速增加黃金儲備。
黃金與美元和美國國債呈負相關,兩者都是主要的儲備資產和避險資產。當美元貶值時,黃金往往會上漲,使投資者和央行能夠在動蕩時期實現資產多元化。黃金與風險資產也呈負相關。股市的反彈往往會壓低金價,而風險較高的市場的拋售往往有利於黃金。
由於各種各樣的因素,價格可能會變動。地緣政治不穩定或對深度衰退的擔憂可能會迅速推高黃金價格,因其避險地位。作為一種低收益資產,黃金往往會隨著利率下降而上漲,而較高的資金成本通常會拖累黃金。盡管如此,由於資產以美元(XAU/USD)定價,大多數走勢取決於美元(USD)的表現。強勢美元傾向於控製金價,而弱勢美元則可能推高金價。
推薦文章


