


Previsão para o preço das ações da Apple: AAPL recua após alta de curto prazo para $350, perspectiva segue de alta para rompimento da marca de $400
Análise do Preço das Ações da Apple: Rali Recua em Shakeout
TradingKey - Em meio às expectativas do mercado quanto à demanda pelo iPhone topo de linha e à comercialização do Apple Intelligence, as ações da Apple (AAPL) apresentaram tendência de alta a partir de cerca de US$ 332 no início de outubro, disparando para US$ 348,91 em 29 de outubro, pouco abaixo de sua máxima anterior de US$ 351,42.
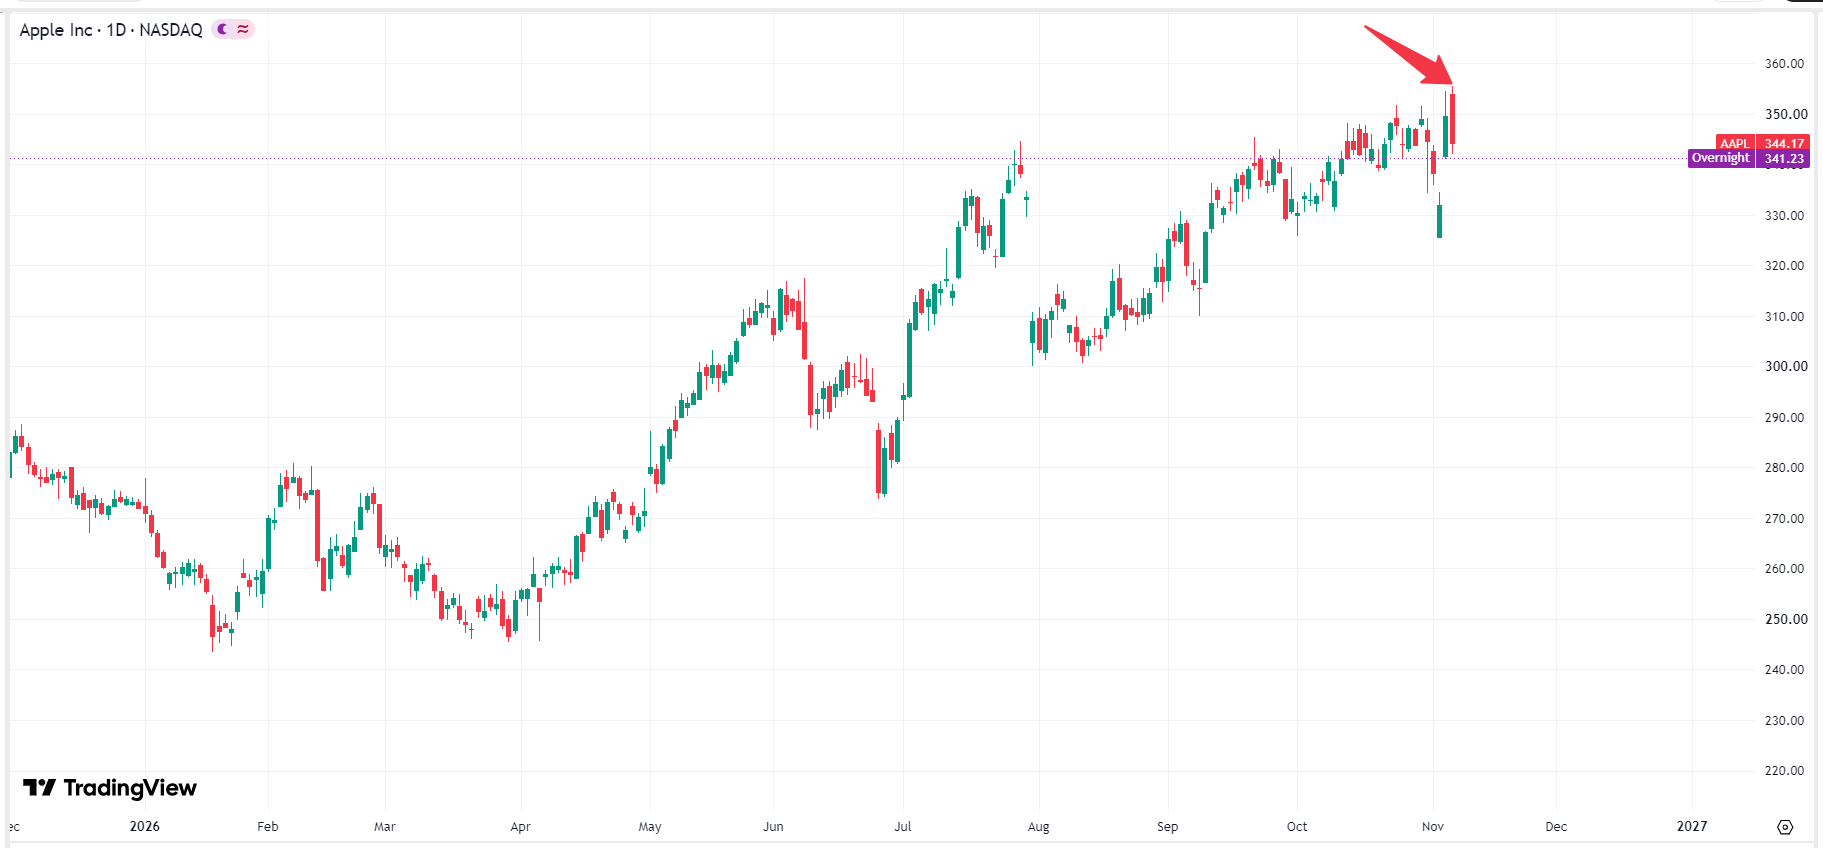 Gráfico do preço das ações da Apple, Fonte: TradingView
À medida que o prêmio de valuation (com o P/L projetado chegando a 36,96x) tocou o limite superior de sua faixa histórica, instituições como Morgan Stanley e Wedbush mantiveram preços-alvo próximos a US$ 350. A pressão de venda de opções concentrou-se no patamar de US$ 350 e o ímpeto de alta se esgotou, levando a ação a recuar após a disparada. Ao entrar em novembro, os papéis da Apple passaram por uma breve correção antes de subirem novamente para US$ 355,38, renovando a máxima histórica.
Por que as ações da Apple estão caindo?
No último mês, embora o preço das ações da Apple tenha mantido, de modo geral, uma tendência de alta, os papéis recuaram repetidas vezes após dispararem. Isso foi resultado de múltiplos ventos contrários interligados: extrema pressão de valuation, sinais de cautela em seu guidance mais recente de resultados e uma intensa aversão ao risco no mercado. No final de outubro, a Alphabet (GOOG) despencou 10% após divulgar seus resultados, enquanto a Amazon (AMZN) tombou 12%, desencadeando preocupações generalizadas no mercado sobre os investimentos em despesas de capital e o fluxo de caixa livre (FCF) das gigantes de tecnologia. Como a líder de megacapitalização mais líquida do mundo no mercado de ações dos EUA, a Apple sofreu o maior impacto, tornando-se um veículo de liquidação para instituições que buscavam levantar caixa diante da aversão ao risco.
Em 2 de novembro, a Apple divulgou seus resultados financeiros do quarto trimestre fiscal (4T) de 2026. Embora a receita do iPhone tenha sido robusta, o novo CEO John Ternus emitiu um raro alerta durante a teleconferência de resultados: os chips de memória globais estão passando por uma disparada de preços sem precedentes. Isso significa que o aumento vertiginoso nos custos desses chips corroerá severamente as margens brutas. A Apple reduziu sua projeção de margem bruta para o trimestre de dezembro (temporada de festas) para 45%–46%, abaixo dos 47,9% do trimestre anterior e da expectativa de 47,1% de Wall Street.
Além disso, o balanço mais recente da Apple trouxe outros ventos contrários. Apesar do lançamento do novo modelo topo de linha iPhone Duo e do desempenho estelar das assinaturas de Serviços, o ritmo da contribuição da Apple Intelligence para os ciclos de atualização de hardware e para o crescimento da receita não superou as expectativas mais otimistas de Wall Street. Além do mais, o relatório apontou uma queda sequencial na receita da Grande China, dando munição para que os investidores pessimistas aumentem a pressão.
As ações da Apple ainda têm fôlego de alta?
Após recuar de sua máxima histórica, a Apple é negociada atualmente entre US$ 340 e US$ 350. Sob a perspectiva dos fundamentos e da estrutura acionária de médio a longo prazo, a Apple ainda possui amplo fôlego de alta. Primeiro, o fluxo de caixa livre (FCF) anualizado da Apple permanece no patamar de US$ 100 bilhões, com recompras anuais de ações atingindo entre US$ 80 bilhões e US$ 100 bilhões; esse agressivo programa de retorno de capital reduz continuamente as ações em circulação, proporcionando um impulso concreto ao lucro por ação (EPS).
Segundo, à medida que os recursos de inteligência artificial da Apple Intelligence continuam a ser implementados nos mercados globais e em atualizações de software, empresas de pesquisa de mercado projetam que a enorme base de usuários que ainda utiliza modelos mais antigos de iPhone impulsionará um ciclo coletivo de upgrades ao longo dos próximos 1 a 2 anos, elevando tanto o preço médio de venda (ASP) quanto as remessas de modelos topo de linha.
Por fim, a receita anual e o número de assinantes do segmento de Serviços da Apple — incluindo App Store, iCloud, Apple Pay e Apple TV+ — continuam a registrar recordes históricos. Com uma margem bruta elevada de 70% a 75%, o negócio de Serviços oferece um fosso de rentabilidade eficaz contra as oscilações sazonais nas vendas de hardware, sustentando um alto prêmio de valuation.
Previsão de preço da Apple: pronta para estender rali além da marca de US$ 400
Apesar de enfrentar pressões de curto prazo decorrentes da aversão ao risco pós-eleições de meio de mandato nos EUA no setor de tecnologia mais amplo e do aumento nos custos dos chips de memória, instituições e analistas de Wall Street, incluindo o analista Dan Ives, da Wedbush, a Evercore ISI e o TD Cowen, permanecem extremamente otimistas com a Apple, mantendo preços-alvo que chegam a US$ 380–US$ 400. Eles acreditam firmemente que, após digerir essa correção de curto prazo, a Apple ainda conta com fundamentos operacionais e financeiros no médio e longo prazo para superar a marca de US$ 400 e avançar rumo a um valor de mercado de US$ 5 trilhões a US$ 6 trilhões.
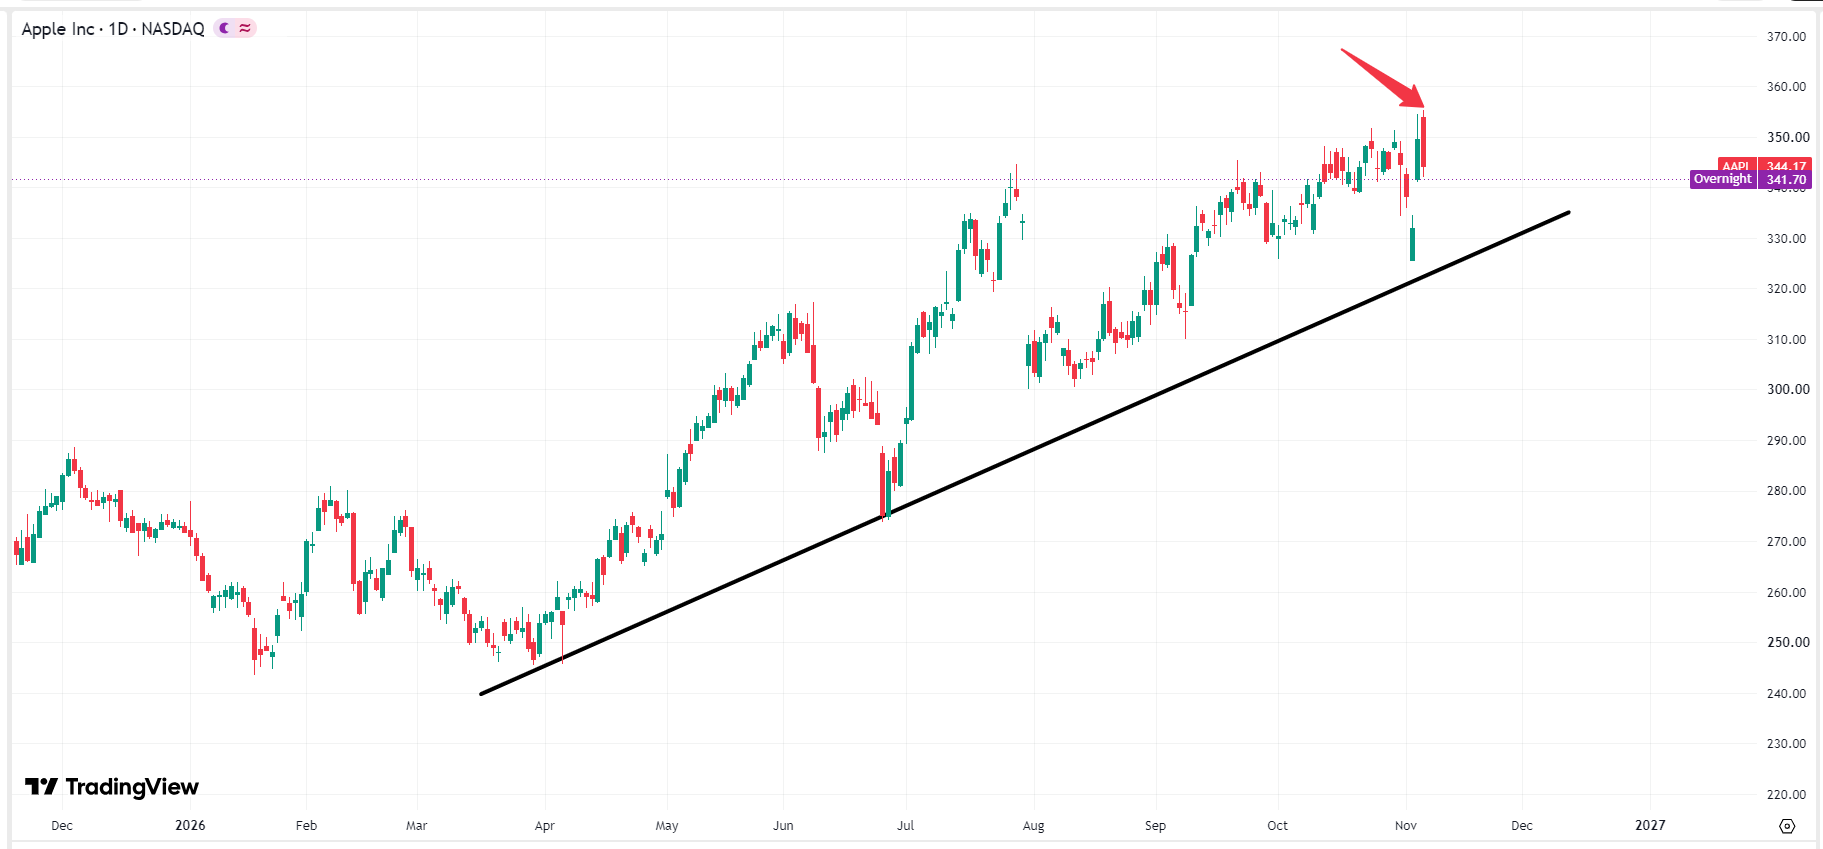 Gráfico das ações da Apple, Fonte: TradingView
Do ponto de vista da análise técnica, embora o preço das ações da Apple tenha passado por recuos expressivos e acentuados diversas vezes este ano, manteve consistentemente uma tendência de alta, e sua estrutura altista permanece intacta. Daqui para frente, as ações da Apple podem registrar uma correção no curto prazo, mas, desde que não caiam abaixo de US$ 310,00–US$ 315,00, isso ajudará a ganhar fôlego para um novo avanço rumo a US$ 400.
Artigos Recomendados


