


Receita da Eli Lilly no 3º Trimestre Salta 39% e Empresa Eleva Guidance Anual com Demanda por Medicamento para Emagrecimento Impulsionando Ações em Mais de 5% no Pré-Market
TradingKey — Em 29 de outubro, a Eli Lilly (LLY) divulgou resultados do terceiro trimestre acima das expectativas e elevou novamente sua projeção de receita para o ano todo. Impulsionada pelo crescimento contínuo da demanda por Mounjaro e Zepbound, a receita trimestral da empresa atingiu US$ 24,397 bilhões, uma alta de 39% na comparação anual, significativamente superior à previsão de Wall Street de aproximadamente US$ 22,6 bilhões. Após a notícia, as ações da Eli Lilly chegaram a subir mais de 5% no pré-mercado.
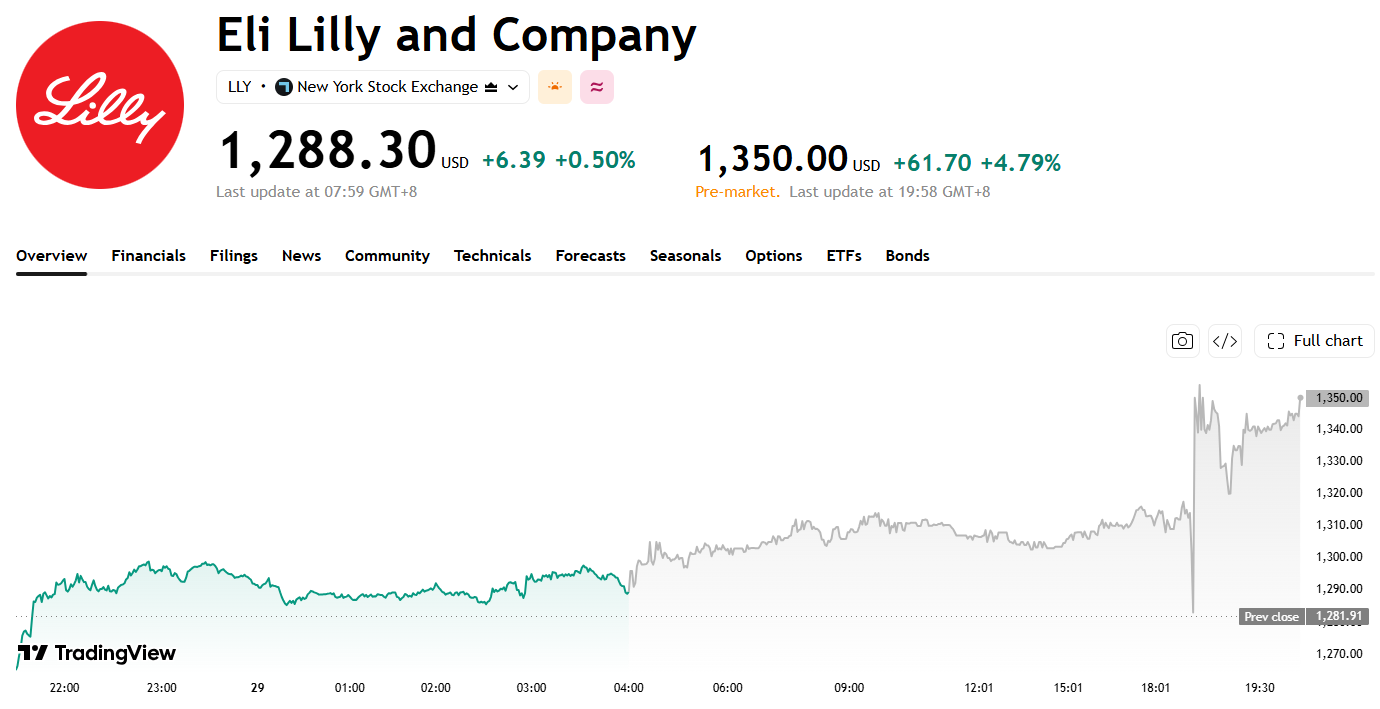
Fonte: TradingView
O lucro líquido da Eli Lilly no terceiro trimestre foi de US$ 6,451 bilhões, uma alta de 16% na comparação anual; o lucro ajustado por ação atingiu US$ 7,48, subindo 7% em relação ao mesmo período do ano anterior, superando também as expectativas dos analistas. Embora os preços praticados dos medicamentos no mercado dos EUA tenham caído, o rápido crescimento no volume de prescrições compensou as pressões sobre os preços, indicando que a liderança da Eli Lilly nos mercados de medicamentos para diabetes e perda de peso continua se expandindo.
As vendas globais do principal produto, Mounjaro, subiram 65% neste trimestre, atingindo US$ 10,72 bilhões, com a receita fora dos EUA saltando 93%. As vendas do medicamento para perda de peso Zepbound cresceram 49% na comparação anual, chegando a US$ 5,35 bilhões; juntos, os dois medicamentos representaram cerca de dois terços da receita trimestral da Eli Lilly. O forte desempenho em volume não apenas reflete que a demanda por medicamentos GLP-1 permanece em fase de expansão, mas também demonstra que a Eli Lilly continua mantendo vantagem em sua rivalidade com a Novo Nordisk pela fatia de mercado de medicamentos para perda de peso.
Em relação ao desempenho regional, a receita da Eli Lilly no mercado norte-americano cresceu 34% na comparação anual, somando US$ 15,1 bilhões, com o volume de produtos avançando 41%, mas com queda de 7% nos preços praticados; a receita no exterior cresceu 47%, para US$ 9,3 bilhões, com o volume disparando 76%, compensando parcialmente uma queda de 29% nos preços. A dinâmica entre volume e preços indica que reduções de preço e a ampliação da cobertura de planos de saúde estão melhorando o acesso aos medicamentos e incentivando mais pacientes a iniciar o tratamento.
A expansão da cobertura no mercado de tratamento da obesidade nos EUA também apresenta novas oportunidades de crescimento para a Eli Lilly. Programas do Medicare nos EUA começaram a ampliar a cobertura para determinados tratamentos de perda de peso com GLP-1 por meio de arranjos piloto temporários, o que deve reduzir as barreiras de acesso aos medicamentos para alguns pacientes. À medida que mais pacientes ganham acesso a esses fármacos, a Eli Lilly pode expandir ainda mais sua escala de vendas, embora a contribuição exata continue dependendo do alcance da cobertura, do uso real pelos pacientes e de futuras mudanças nas políticas de pagamento.
Em contraste com o forte desempenho de seus produtos injetáveis, o recém-lançado medicamento oral para perda de peso da Eli Lilly, Foundayo, ainda não atendeu às expectativas do mercado. Aprovado nos EUA em abril deste ano, o medicamento gerou vendas de aproximadamente US$ 184 milhões no terceiro trimestre, abaixo da estimativa dos analistas de cerca de US$ 229 milhões. À medida que o mercado de medicamentos GLP-1 orais aquece gradualmente, a Eli Lilly também enfrenta a concorrência de produtos da Novo Nordisk (NVO). Embora o Foundayo ainda esteja em fase inicial de comercialização, o progresso de suas vendas servirá como um indicador importante para avaliar se a Eli Lilly consegue expandir seu portfólio de produtos e manter sua competitividade no mercado de medicamentos para perda de peso.
Impulsionada pela forte demanda por seus medicamentos injetáveis para perda de peso e diabetes, a Eli Lilly elevou significativamente sua projeção de receita para o ano todo de 2026, de US$ 85 bilhões–US$ 87 bilhões anteriores para US$ 91 bilhões–US$ 92 bilhões, elevando o ponto médio da faixa em aproximadamente US$ 5,5 bilhões, bem acima das expectativas originais do mercado. A empresa espera que o lucro ajustado por ação no ano todo fique entre US$ 35 e US$ 36, uma leve revisão para baixo em relação à faixa anterior de US$ 35,50 a US$ 36,50, impulsionada principalmente pelo aumento de despesas relacionadas a aquisições, investimentos em P&D e expansão do pipeline de medicamentos.
Artigos Recomendados


