


Anthropic perdeu US$ 80,7 bilhões no primeiro semestre de 2026: o que causou os prejuízos da gigante da IA?
TradingKey - O prospecto S-1 da Anthropic registrado em 26 de outubro mostrou que a empresa registrou um prejuízo líquido de US$ 80,748 bilhões no primeiro semestre de 2026.
Desse total, US$ 72,388 bilhões vieram da "Variação no valor justo de notas conversíveis, passivos derivativos e SAFEs", representando aproximadamente 89,6% do prejuízo líquido. Esse prejuízo foi impulsionado principalmente por um aumento significativo no valor dos direitos de conversão atrelados a instrumentos de financiamento anteriores, após uma forte elevação no valuation da empresa.
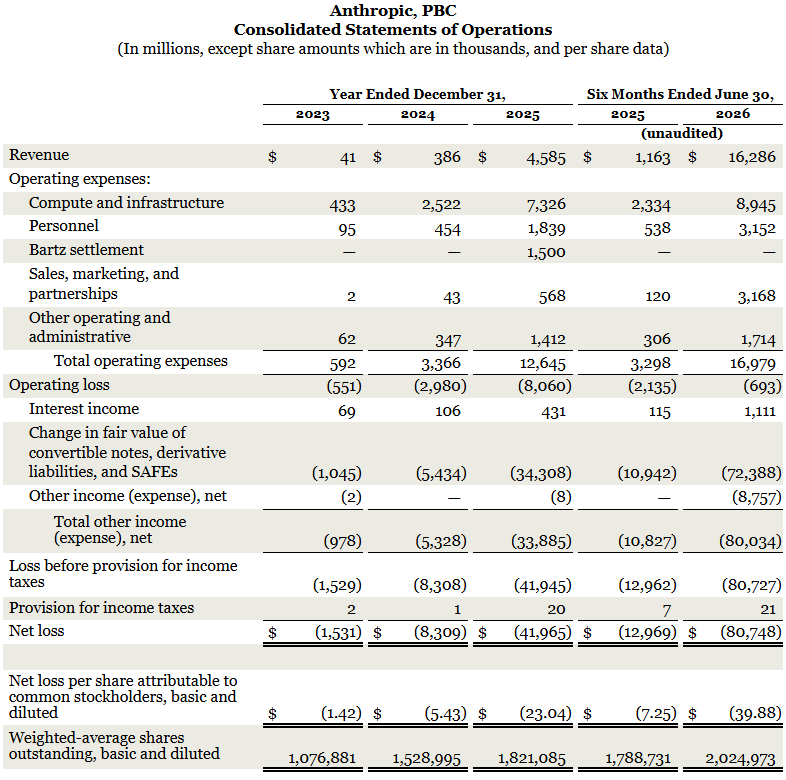
[Demonstração Consolidada de Resultados da Anthropic, Fonte: Anthropic, PBC - S-1]
Vale destacar que esse prejuízo de US$ 72,388 bilhões veio inteiramente das notas conversíveis. Os outros dois itens mencionados na rubrica não geraram perdas no período: todos os SAFEs há muito haviam sido convertidos em ações, e os passivos derivativos listados separadamente não geraram perdas durante o período.
As notas conversíveis podem ser entendidas como "tomar dinheiro emprestado primeiro, para ser convertido em ações posteriormente a um preço acordado". A Anthropic optou por reavaliar essas notas a cada período de relatório e reconhecer as variações de valor no resultado. Quanto maior for o valuation da empresa, mais valiosos se tornam os direitos dos investidores de converter em ações a preços anteriores mais baixos; para a Anthropic, isso significa reconhecer passivos de financiamento maiores, e esse aumento gera um prejuízo contábil.
Os termos de investimento da Amazon ajudam a explicar esse processo. Até o final de junho, todas as notas não convertidas estavam em posse da Amazon, com um valor principal total de US$ 6,203 bilhões. Os preços fixos de conversão acordados para os dois conjuntos de notas foram de US$ 2,0928 e US$ 5,0478 por ação, respectivamente. Calculadas a esses preços e desconsiderando temporariamente os limites de participação acionária, elas poderiam ser convertidas em aproximadamente 1,84 bilhão de ações. À medida que as ações da Anthropic se tornam cada vez mais valiosas, o valor desses direitos de conversão pode superar em muito o principal investido inicialmente.
No entanto, a Amazon está sujeita a um limite contratual de 12% de participação acionária. A menos que opte por renunciar a esse limite, a parcela excedente que não puder ser convertida permanecerá na forma de notas não sujeitas a juros. Enquanto essas notas permanecerem não convertidas ou não liquidadas, a Anthropic deverá continuar a reavaliá-las e registrar as variações de valor no resultado.
O detalhamento contábil é o seguinte: ao final de 2025, essas notas estavam avaliadas em US$ 41,677 bilhões; no primeiro semestre, uma parte das notas foi convertida em ações, reduzindo o valor em US$ 5,499 bilhões; e a reavaliação das notas restantes e anteriores à conversão somou mais US$ 72,388 bilhões em valorização, levando o valor contábil das notas a US$ 108,566 bilhões ao final de junho. A avaliação específica também precisa considerar condições como o momento em que a conversão ocorre, se a conversão é possível e se o reembolso em dinheiro é exigido, em vez de depender de um cálculo simples utilizando o principal ou o preço da ação.
Portanto, esse prejuízo não representa um pagamento real em dinheiro de US$ 72,388 bilhões por parte da Anthropic no primeiro semestre. No entanto, ele ainda traz implicações econômicas reais: futuras conversões de ações diluirão a participação percentual dos acionistas existentes e, sob os termos contratuais, uma parcela das notas não convertidas também poderá exigir liquidação em dinheiro.
Artigos Recomendados


