


Solidigm, subsidiária da SK Hynix, acelera rumo a IPO nos EUA: Por que os acionistas estão preocupados com a dupla listagem?
TradingKey - A subsidiária de armazenamento corporativo da SK Hynix (SKHY), a Solidigm, está se preparando para um IPO nos EUA, mas o plano de listagem levantou preocupações entre os acionistas da controladora sobre diluição acionária e descontos de valuation.
Reguladores financeiros da Coreia do Sul declararam em 19 de outubro que a listagem da Solidigm envolve questões de restrição à dupla listagem, e a maneira de proteger os interesses dos atuais acionistas da SK Hynix tornou-se uma controvérsia central neste IPO.
De acordo com a Reuters em 25 de setembro, a Solidigm está considerando um IPO nos EUA já em 2027, com expectativas do mercado de que seu valuation possa atingir até US$ 150 bilhões e a captação de recursos possa chegar a US$ 15 bilhões. No entanto, a SK Hynix afirmou que o plano em questão ainda não foi finalizado.
O que é a Solidigm? Por que ela está considerando um IPO nos EUA?
A SK Hynix anunciou em 2020 que adquiriria a divisão de memórias flash NAND e drives de estado sólido (SSD) da Intel (INTC), fundando a Solidigm em 2021 para assumir as operações relacionadas. A Solidigm fornece principalmente SSDs corporativos para servidores, computação em nuvem e data centers.
Segundo o veículo sul-coreano Herald Business, a receita da Solidigm no primeiro semestre de 2026 atingiu aproximadamente 12,25 trilhões de won (cerca de US$ 9,19 bilhões), com um lucro líquido de cerca de 5,84 trilhões de won, representando uma melhora expressiva na rentabilidade em comparação com o mesmo período do ano passado.
A Reuters informou anteriormente que a empresa está considerando construir uma fábrica de memórias flash NAND nos Estados Unidos, com o norte do estado de Nova York sendo um dos locais potenciais.
Espera-se que um IPO nos EUA proporcione à Solidigm um canal de financiamento independente para custear sua expansão de capacidade e P&D tecnológico. No entanto, o cronograma da listagem, o tamanho da oferta e a destinação dos recursos ainda não foram finalizados.
Se o IPO poderá aumentar o valor do negócio ainda depende do retorno sobre o investimento após a captação de recursos e do impacto do plano de listagem sobre a participação dos atuais acionistas da SK Hynix.
Por Que a Dupla Listagem Gera Preocupações nos Acionistas
A cadeia de controle acionário da Solidigm envolve a SK Inc., a SK Square, a SK Hynix, a holding intermediária norte-americana AI Company e a própria Solidigm.
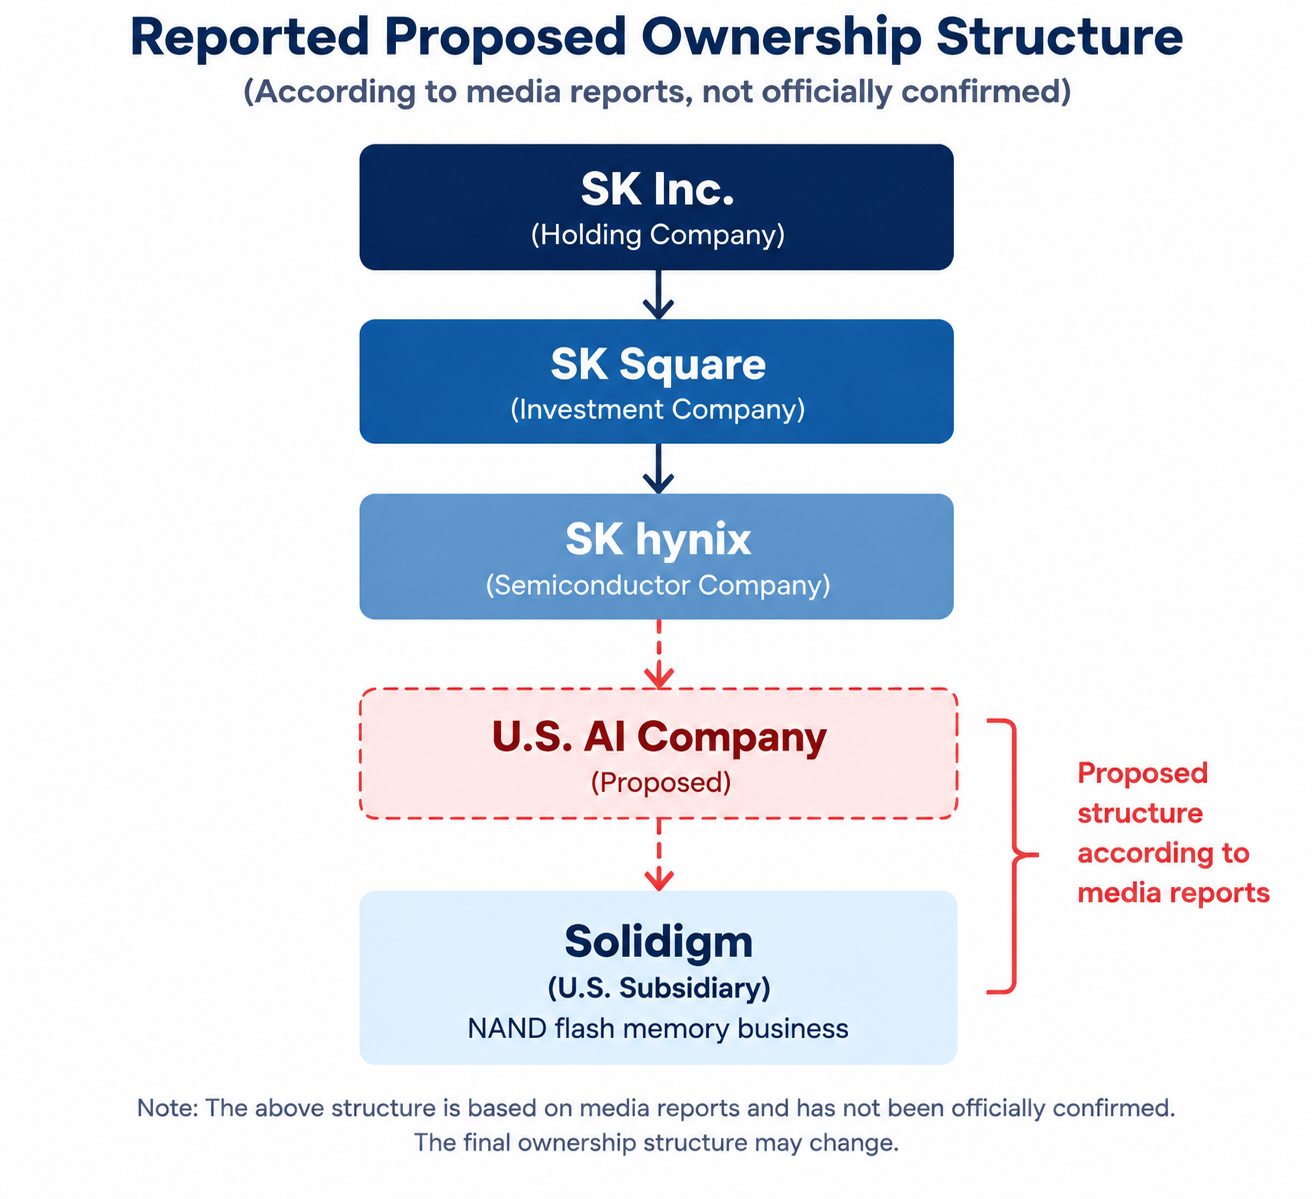
Entre elas, a SK Inc., a SK Square e a SK Hynix são todas entidades listadas. Caso a Solidigm conclua um IPO nos EUA, o número de entidades listadas no grupo aumentará ainda mais, gerando preocupações no mercado em relação ao patrimônio dos acionistas e ao valuation da controladora.
A controvérsia gira principalmente em torno de dois aspectos.
Primeiro, se a Solidigm atrair investidores externos emitindo novas ações, a participação econômica indireta da SK Hynix poderá ser diluída. Os lucros atuais da Solidigm pertencem à SK Hynix; após a listagem, os acionistas externos compartilharão os lucros de acordo com suas participações acionárias. No entanto, o impacto real dependerá da estrutura e da proporção da oferta.
Segundo, uma listagem independente da Solidigm poderia impactar o valuation da SK Hynix. O mercado teme que parte do valor operacional da Solidigm seja separada do valuation da controladora após a abertura de capital autônoma, enquanto uma estrutura acionária em múltiplos níveis também pode aumentar a pressão de desconto no valuation da empresa-mãe. No entanto, isso não significa necessariamente que o valor da participação da SK Hynix vá cair.
Lee Chan-jin, governador do Serviço de Supervisão Financeira (FSS) da Coreia do Sul, declarou em uma audiência na Assembleia Nacional em 19 de outubro que tanto o FSS quanto a Comissão de Serviços Financeiros (FSC) consideram que a listagem da Solidigm nos EUA envolve restrições de dupla listagem.
No entanto, se uma listagem no exterior exige o cumprimento de procedimentos específicos, como o registro doméstico de valores mobiliários na Coreia do Sul, ainda precisa ser esclarecido.
O IPO da Solidigm vai derrubar o preço das ações da SKHY?
Em 19 de outubro, pelo horário da Costa Leste dos EUA, as ações da SK Hynix negociadas nos EUA fecharam em alta de 4,67%, a US$ 142,87. Enquanto isso, nos negócios da madrugada no mercado acionário da Coreia do Sul, seus papéis chegaram a cair mais de 7% em determinado momento. Até o momento desta publicação, as ações da SK Hynix na Coreia do Sul recuavam 3,84%, cotadas a 1,228 milhão de wons.
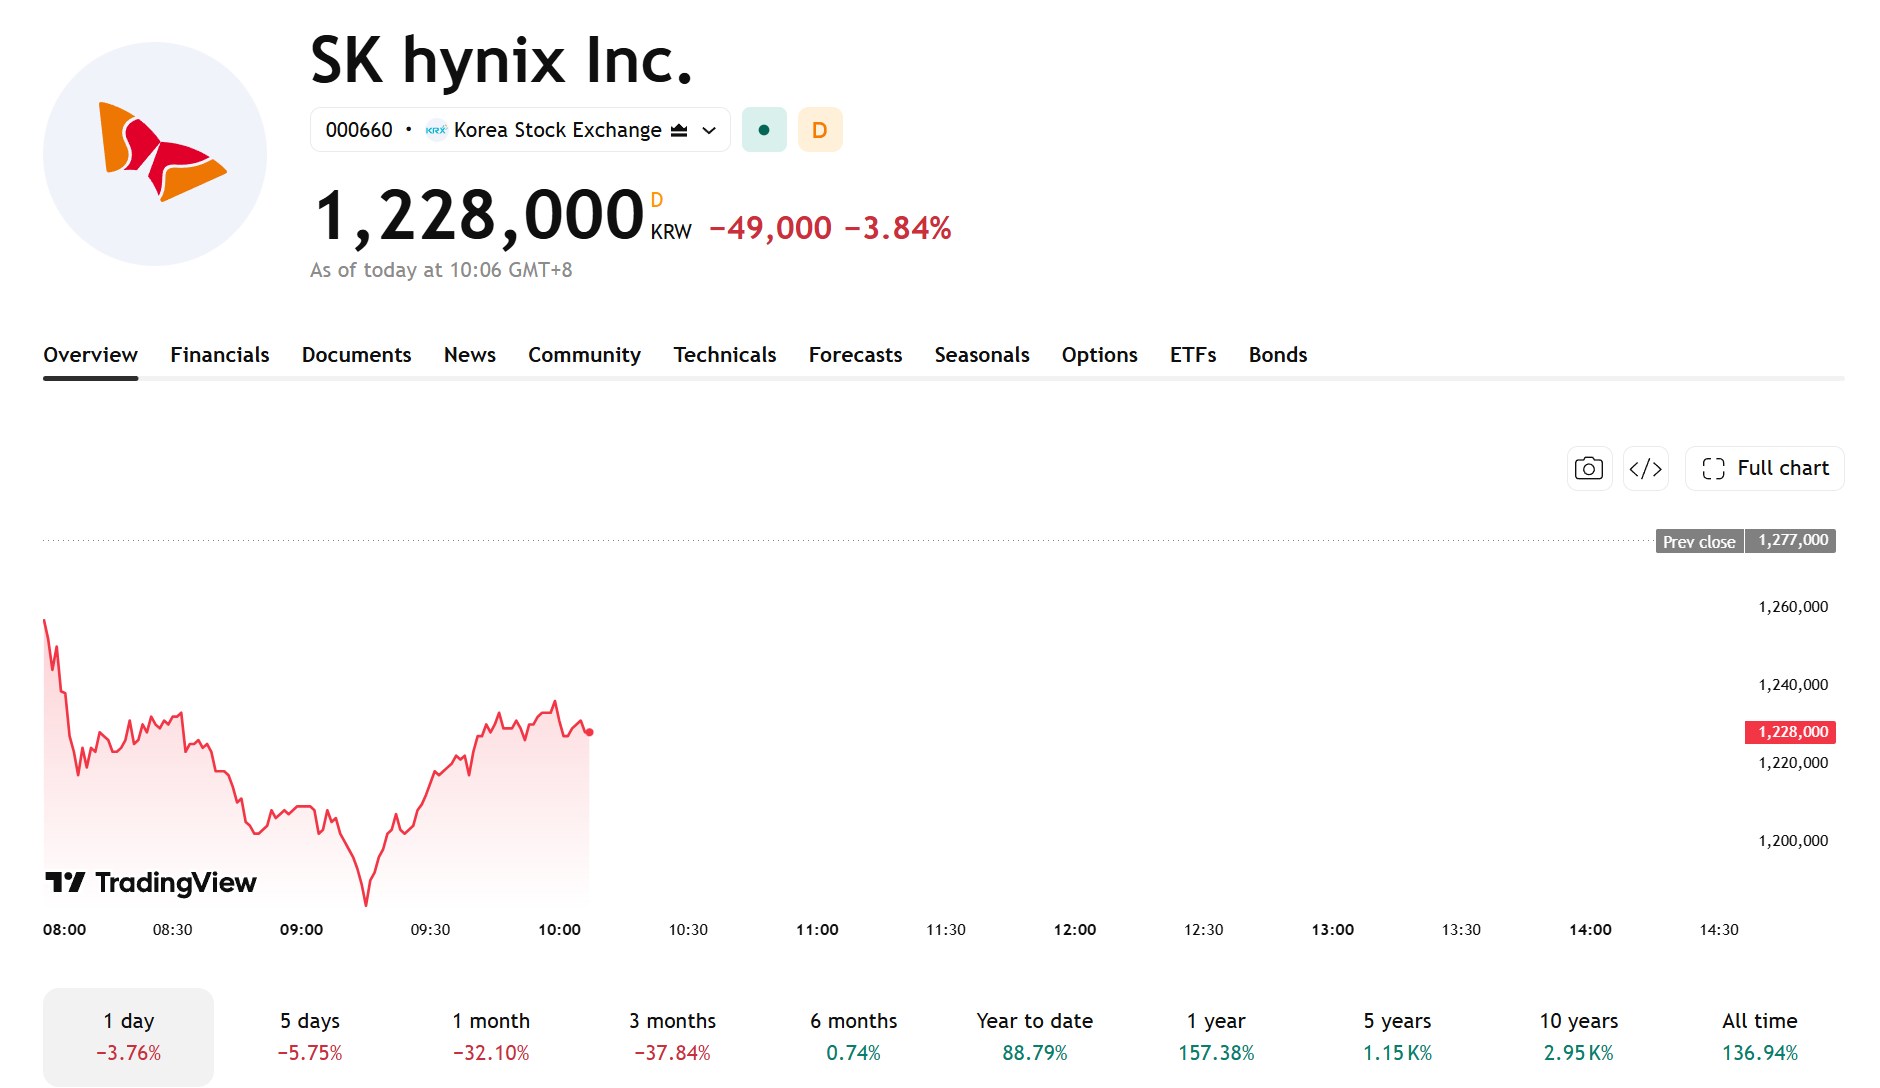
[Fonte: TradingView]
Um potencial IPO da Solidigm nos EUA poderia financiar a expansão de seus negócios, mas também levantou preocupações no mercado sobre a diluição da participação dos acionistas da SK Hynix e um desconto de valuation para a empresa controladora.
Se a Solidigm conseguir recursos por meio de um IPO, isso poderá fornecer suporte financeiro para o seu plano de fabricação de memórias NAND flash nos EUA e para P&D tecnológico. No entanto, a construção de novas fábricas exige um investimento de capital substancial, e o fato de a capacidade adicional se traduzir em lucros continuará dependendo da demanda do mercado, do avanço das obras e dos custos de produção.
Mudanças na estrutura acionária representam outro risco. Se a Solidigm atrair investidores externos por meio da emissão de novas ações, a participação econômica da SK Hynix poderá ser diluída. Se o crescimento dos lucros gerado pela captação for insuficiente para compensar essa mudança, os retornos potenciais para os acionistas da empresa controladora poderão ser impactados.
Além disso, se o mercado rebaixar o valuation da participação acionária da SK Hynix na Solidigm, isso também poderá exercer pressão adicional sobre o preço de suas ações.
Daqui para a frente, os investidores devem focar em quatro áreas principais: o valuation final da Solidigm, a estrutura e a proporção da oferta; o percentual de participação acionária e a participação econômica da SK Hynix após a listagem; o uso dos recursos do IPO, o avanço da construção das fábricas nos EUA e a contribuição de lucros da nova capacidade; bem como o posicionamento oficial dos órgãos reguladores da Coreia do Sul e as medidas de proteção aos acionistas.
O impacto do IPO da Solidigm no preço das ações da SK Hynix depende, em última análise, da participação econômica mantida pela controladora após a listagem e de se o financiamento conseguirá gerar lucros adicionais suficientes.
Artigos Recomendados


