


Previsão do preço das ações da Alphabet: A expansão do acesso ao Gemini 4 Argon pode ajudar suas ações a se recuperarem?
TradingKey - Em 13 de outubro, o Google ampliou o acesso ao Gemini 4 Argon, disponibilizando o modelo para desenvolvedores, empresas e usuários pagos selecionados, oferecendo serviços por meio de APIs, do aplicativo Gemini e do Search AI Mode. Os casos de uso abrangem tarefas profissionais como programação, finanças e direito, ampliando ainda mais os canais de comercialização da tecnologia de IA do Google.
Para a Alphabet (GOOG) (GOOGL), o novo modelo fornece uma base para melhorar a percepção do mercado em relação à sua competitividade em IA. Seu potencial suporte para as ações vem de dois aspectos: aliviar as preocupações sobre estar atrás em tecnologia e oferecer novas possibilidades para o crescimento futuro da receita. No entanto, ainda há um caminho a ser validado entre o lançamento do produto e a realização de lucros.
Vantagens de modelo e distribuição podem se traduzir em crescimento da receita?
Com a expansão do lançamento do Gemini 4 Argon, clientes corporativos podem integrá-lo a fluxos de trabalho reais, enquanto os consumidores podem acessar o novo modelo por meio dos produtos existentes do Google. Isso cria condições favoráveis para o Google capturar a demanda paga, ao mesmo tempo em que oferece aos investidores a oportunidade de observar se as capacidades técnicas podem se traduzir em uso contínuo e receita.
O analista do BNP Paribas, Nick Jones, está otimista com a pesquisa em IA do Google, sua infraestrutura de computação proprietária, canais de distribuição e recursos financeiros, estabelecendo um preço-alvo de US$ 420 para a Alphabet. Ele também acredita que o Google pode oferecer mais opções de preços adaptadas a diferentes casos de uso no futuro e aproveitar seu ecossistema existente para distribuir agentes de IA voltados para o consumidor.
Do ponto de vista do impacto no preço das ações, se os testes corporativos se converterem em implementações formais e as chamadas de API, bem como as assinaturas pagas, continuarem a crescer, os investidores poderão elevar suas expectativas em relação à receita de IA e ao retorno sobre o investimento do Google. Antes que as contribuições financeiras se concretizem totalmente, uma reavaliação dos riscos competitivos também pode dar suporte ao seu valuation.
No entanto, a relação entre as pontuações do modelo nos testes e a experiência real do cliente ainda precisa de validação. Segundo o analista da Jefferies, Brent Thill, o Google ainda precisa provar que os ganhos em benchmarks podem se traduzir em desempenho no mundo real. A disposição dos clientes em continuar pagando dirá mais sobre a qualidade da comercialização do que os rankings em um único teste.
Quanto retorno em lucro a aquisição de clientes de baixo custo pode trazer?
A precificação é um dos pontos centrais deste lançamento. O Google definiu o preço promocional para a API padrão do Argon em US$ 2 por milhão de tokens de entrada e US$ 10 por milhão de tokens de saída, com um desconto de 95% para entradas em cache. No entanto, a página oficial de preços especifica que essa tarifa promocional é válida até 30 de novembro, e os preços de entrada e saída subirão para US$ 4 e US$ 20, respectivamente, a partir de 1º de dezembro.
Portanto, a atual vantagem de preço deve ser entendida no contexto do período promocional. Custos de uso mais baixos podem atrair desenvolvedores para fazer experimentos e ajudar empresas a iniciar implementações; contudo, quando a precificação padrão for retomada, a retenção de clientes e a sustentabilidade do volume de chamadas ditarão a durabilidade do crescimento da receita.
Há também ressalvas em relação às margens. A nova demanda exige suporte de recursos computacionais; se os custos de processamento escalarem rápido demais, ou se os concorrentes responderem com cortes de preços, a expansão da escala não resultará necessariamente em ganhos paralelos de margem. Para o preço das ações, o crescimento da receita e a qualidade do lucro devem ser avaliados em conjunto.
A Alphabet realizará sua teleconferência de resultados do terceiro trimestre em 28 de outubro. Os comentários da administração sobre a demanda pelo Argon, os roteiros de comercialização e os compromissos de capital relacionados valerão a pena ser monitorados. Como o lançamento mais amplo do modelo acabou de começar, suas contribuições para a receita e o lucro líquido precisarão ser testadas ao longo dos trimestres subsequentes.
Neste estágio, o Argon serve como um catalisador para reconstruir a confiança competitiva da Alphabet. Se a demanda paga subsequente superar as expectativas do mercado junto com custos de processamento gerenciáveis, o preço das ações poderá receber um suporte mais sólido. Por outro lado, se o engajamento permanecer amplamente limitado a testes promocionais e demonstrações tecnológicas, o entusiasmo em torno do produto poderá dar apenas um impulso limitado ao valuation.
Análise Técnica do Google
Analisando o gráfico das ações da Alphabet, o preço atual caiu abaixo do aglomerado de médias móveis e, no intradiário, rompeu o nível-chave de retratação de US$ 341,48. O papel volta a enfraquecer após a recuperação dentro da faixa de consolidação ter encontrado resistência, testando o suporte comprador na parte inferior do intervalo de consolidação, embora o rompimento para baixo de toda a faixa ainda não tenha sido confirmado.
Sob a perspectiva da estrutura macro, após disparar em maio, a ação entrou em correção, e a recuperação de agosto não conseguiu retomar as máximas anteriores antes de transitar gradualmente para uma consolidação lateral. O repique recente voltou a encontrar resistência no topo da faixa de consolidação, e o último candlestick de baixa perfurou o aglomerado de médias móveis, indicando que o rali anterior não estabeleceu uma tendência de alta estável, com a pressão vendedora dentro da faixa retomando o controle.
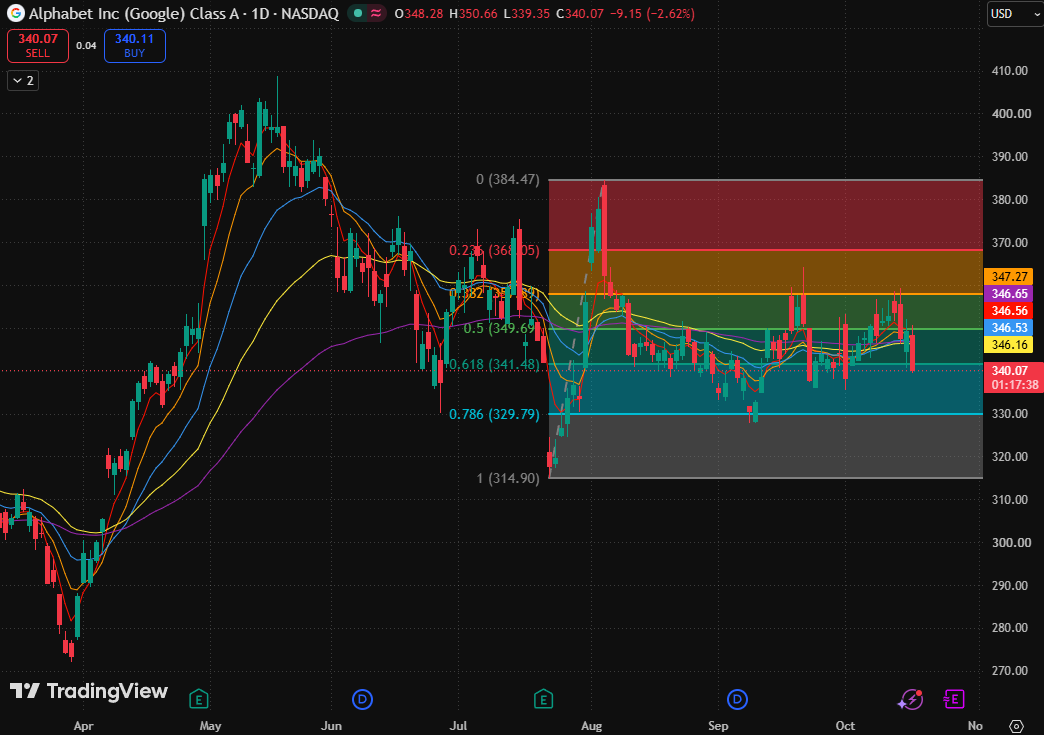
Gráfico das ações da GOOGL, Fonte: TradingView
Medindo a partir do intervalo do rali de US$ 314,90 a US$ 384,47, a ação brigou repetidamente em torno do nível de 0,5 da retratação de Fibonacci (US$ 349,69) e agora testou patamares mais baixos ao cair abaixo do nível de 0,618 da retratação de Fibonacci (US$ 341,48). Isso indica que esse nível atua como o único pivô que diferencia um recuo temporário de uma correção mais profunda.
Em relação às médias móveis, as médias móveis exponenciais de 5, 10 e 20 dias estão em US$ 346,59, US$ 347,29 e US$ 346,54, respectivamente, enquanto as médias móveis exponenciais de 80 e 160 dias situam-se em US$ 346,17 e US$ 346,65. As cinco médias móveis estão fortemente convergentes e ainda não formam um alinhamento totalmente de baixa, mas o preço caiu abaixo de todas as médias móveis, sugerindo que o movimento direcional pendente inclina-se para baixo.
O ponto-chave no momento reside em saber se a ação conseguirá retomar o aglomerado de médias móveis (US$ 346,17 a US$ 347,29); apenas quando o preço se recuperar até esse patamar estarão dadas as condições para desencadear uma nova onda de repique.
Quanto aos riscos de baixa, se a ação continuar sem conseguir sustentar o nível de 0,618 da retratação de Fibonacci (US$ 341), esse patamar de preço passará de suporte para resistência, levando o preço a retestar a região dos US$ 330. Se esse nível também não se mantiver, a consolidação lateral enfrentará o risco de se estender para baixo.
Outro risco é que, mesmo após retomar brevemente o pivô, o repique continue reprimido pelo denso aglomerado de médias móveis, formando um repique raso seguido por outro movimento de queda. Somente ao recuperar a faixa de médias móveis e encontrar um suporte comprador sólido é que a atual postura de baixa será significativamente aliviada.
Artigos Recomendados


