


엔비디아 경쟁사 세레브라스, 마이크로소프트 신규 고객 확보 보도 및 연간 매출 가이던스 상단 9억 6,000만 달러로 상향에 야간 거래서 19% 이상 급등
TradingKey - 미 동부시간 11월 12일, AI 반도체 기업 세레브라스 시스템스(CBRS)의 주가는 2026년 3분기 실적 발표 이후 시간 외 거래에서 최대 약 19% 상승했다. 보도 시점 기준 세레브라스는 오버나이트 거래에서 약 19.51% 오른 116.9달러에 거래됐다.
회사의 3분기 핵심 매출은 전년 동기 대비 70% 증가했으며, 연간 매출 가이던스도 상향 조정했다. 또한 세계 3대 하이퍼스케일 클라우드 서비스 제공업체 중 하나를 신규 고객으로 확보했는데, 이는 마이크로소프트(MSFT)로 전해졌으며 양사는 클라우드 컴퓨팅 파트너십을 체결했다.
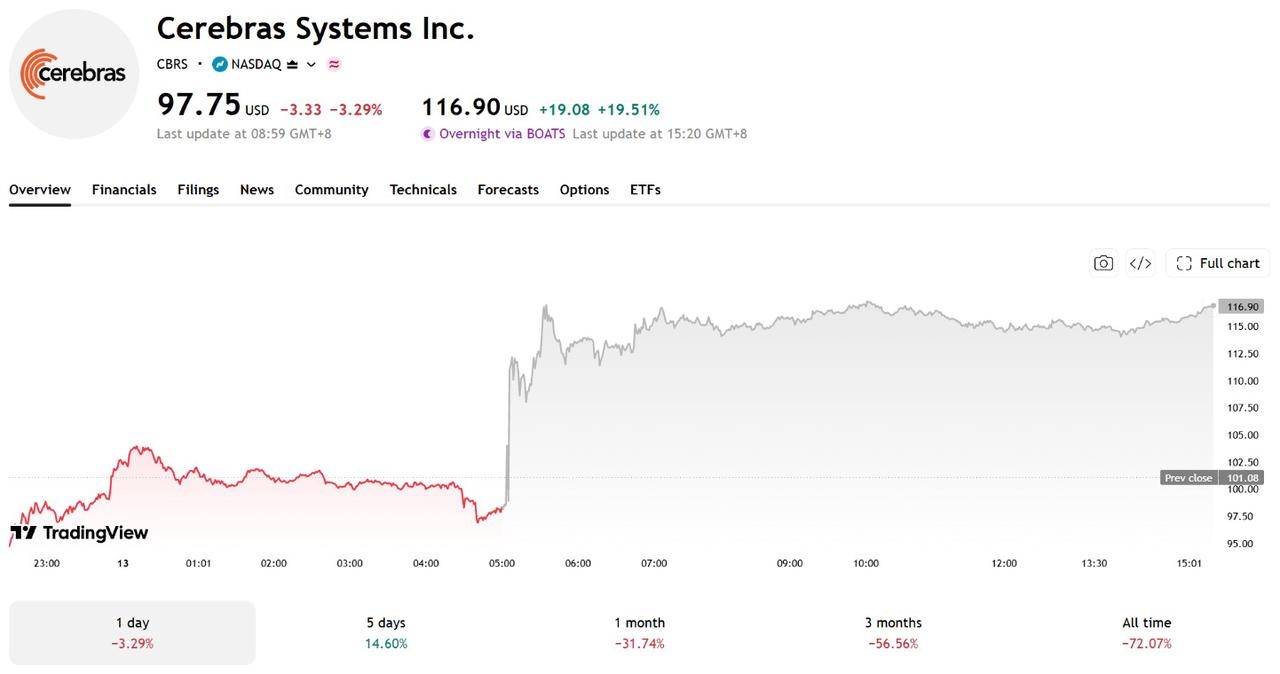
[출처: TradingView]
세레브라스, 클라우드 컴퓨팅 매출 272% 급증에 연간 매출 전망 상향
세레브라스는 2026년 연간 코어 매출이 9억 4,000만~9억 6,000만 달러에 이를 것으로 예상했다. 이는 이전 전망치인 8억 8,000만~8억 9,000만 달러보다 높고, 애널리스트 예상치인 약 8억 8,750만 달러를 웃도는 수준이다.
3분기 회사의 GAAP 기준 매출은 전년 동기 대비 55% 증가한 2억 1,080만 달러를 기록했으며, 코어 매출은 전년 동기 대비 70% 증가한 2억 3,090만 달러로 애널리스트 예상치인 2억 1,470만 달러를 상회했다.
부문별로는 코어 클라우드 컴퓨팅 및 기타 서비스 매출이 전년 동기 대비 272% 증가한 1억 4,490만 달러에 달한 반면, 코어 하드웨어 매출은 전년 동기 9,680만 달러에서 8,600만 달러로 감소해 클라우드 서비스가 주요 성장 동력이 되었음을 보여주었다.
수익성 측면에서는 주로 연구개발(R&D) 등 비용 증가의 영향으로 3분기 GAAP 기준 순손실이 전년 동기 2,220만 달러에서 1억 6,120만 달러로 확대됐다. 다만 코어 영업이익률은 -14%였으며, 회사는 4분기에 이것이 -1%에서 +1% 사이로 개선될 것으로 예상하고 있다.
4분기 전망을 살펴보면, 세레브라스는 코어 매출이 애널리스트 예상치인 2억 7,490만 달러를 상회하는 3억 1,000만~3억 3,000만 달러에 달할 것으로 예상했으며, 코어 매출총이익률은 3분기 41%에서 47%~49%로 상승할 것으로 전망했다.
세레브라스, 마이크로소프트 신규 고객사 합류 보도에 클라우드 시장 확장 가속화
세레브라스는 실적 보고서를 통해 세계 3대 하이퍼스케일 클라우드 서비스 제공업체 중 한 곳과 파트너십을 체결했다고 발표했으나, 고객사명이나 계약 규모는 공개하지 않았다. 월스트리트저널(WSJ)과 로이터 모두 해당 고객사가 마이크로소프트임을 확인했다. 회사는 2027년에 파트너십에 관한 세부 사항을 추가로 발표할 것으로 예상하고 있다.
앞서 세레브라스는 오라클(ORCL)과 파트너십을 체결하고 자사 AI 추론 기술을 오라클 클라우드 인프라스트럭처(OCI)에 통합하기로 했으며, 관련 서비스는 2027년에 출시될 예정이다.
기술 측면에서 세레브라스는 웨이퍼 스케일 엔진(WSE) 아키텍처를 활용하며, 엔비디아 GPU와 차별화하기 위해 주로 AI 학습 및 추론을 목표로 하고 있다. 공급망 측면에서는 회사 CEO가 TSMC(TSM)로부터 충분한 웨이퍼 공급 약정을 확보했다고 밝혔으며, 이는 향후 생산능력 확대를 뒷받침하는 데 도움이 될 전망이다.
2026년 9월 30일 기준 세레브라스의 잔여 이행 의무(RPO)는 261억 달러에 달했으며, 이는 주로 오픈AI와의 계약에 따른 것이다. 또한 회사는 2027년 말까지 인도될 예정인 700메가와트 규모의 데이터센터 용량을 계약했으나, 이것이 아직 실제 가동 중인 컴퓨팅 파워를 의미하는 것은 아니다.
그러나 파트너십을 실제 매출로 전환하는 것은 여전히 데이터센터 구축, 고객의 조달 및 서비스 사용량에 달려 있으며, 회사 역시 이에 상응하는 인프라 구축 및 운영 비용을 부담해야 한다.
단기적으로는 4분기 실적이 회사의 가이던스에 부합하는지 여부가 성장 전망에 대한 시장의 평가에 영향을 미칠 것이다. 장기적으로는 클라우드 컴퓨팅 매출이 성장을 지속할 수 있는지, 하드웨어 매출이 반등할 수 있는지, 주요 고객에 대한 의존도와 인프라 비용을 통제할 수 있는지가 수익성 개선 속도를 결정할 것이다.
추천 기사


