


스페이스X 주가 전망: 테슬라 합병 기대감 진정으로 프리미엄 인수 우려 완화, 140달러 상회 반등 뒷받침할 수도
TradingKey - 민주당이 미국 의회 상·하원을 모두 장악한 이후, GLJ 리서치는 스페이스X(SPCX)와 테슬라(TSLA) 간의 잠재적 합병이 더 지연되고 비용이 더 많이 들며 성사 가능성도 낮아질 것으로 보고 있다.
기존 스페이스X 주주 입장에서는 당초 해당 거래에 높은 프리미엄 지급이 요구됐다면, 진행 속도가 둔화되는 것이 과도한 지분 양도에 대한 우려를 완화하고 기업가치를 일정 부분 지지해 줄 수 있다.
이러한 논리를 이해하는 핵심은 인수 가격이다. Reuters에 따르면, 과거 RBC 캐피털 마켓과 JP모건은 테슬라 주주들이 20%에서 35%의 인수 프리미엄을 요구할 수 있다고 추정한 바 있다. 두 회사의 지분을 모두 보유한 거버 가와사키의 로스 거버 CEO는 스페이스X의 지출이 계속 증가하는 상황에서 인수 프리미엄을 지급하면 주주 지분이 희석될 것이라고 지적했다.
전액 주식 교환 방식의 거래에서는 다른 조건이 동일하다면 프리미엄이 높을수록 스페이스X가 테슬라 주주들에게 발행해야 하는 주식 수가 늘어난다. 기존 주주들이 이익을 얻을 수 있을지는 피인수 사업과 시너지 가치가 양도된 지분을 상쇄할 수 있는지에 달려 있다. 투자자들이 인수 가격을 지나치게 높다고 판단한다면, 거래 성사 가능성이 낮아지는 것이 이러한 밸류에이션 부담을 완화하는 데 도움이 된다.
파이퍼 샌들러의 알렉산더 포터 애널리스트 역시 11월 2일 인수 프리미엄, 시너지 효과, 거래 위험이 두 회사 주가에 영향을 미치는 핵심 변수라며, 투자자들은 시너지 가치가 수천억 달러에 달할 수 있을지에 의문을 제기할 수 있다고 언급했다. 이에 따라 프리미엄이 높을수록 기존 스페이스X 주주들이 플러스 수익률을 달성하기 위한 허들은 높아지게 된다.
현재 의회 감독 및 토지 양도와 관련된 정책적 압박은 지속되고 있다. 다만 스타링크가 수익성을 지속적으로 확대하는 가운데 높은 프리미엄을 지급하는 인수 가능성이 낮아진다면, 기존 스페이스X 주주들은 잠재적인 거래 부담을 줄이고 독자 사업의 성장에 따른 추가 상승 여력을 더 많이 확보할 수 있을 것으로 보인다.
기술적 관점에서 스페이스X는 현재 급락 이후 갭 상승 반등 국면에 있으나, 주가는 여전히 피보나치 0.618 되돌림 수준(132.35달러)에 막혀 이전 다지기 구조를 회복하지 못하고 있다.
현재의 분기점은 앞서 언급한 되돌림 수준과 5일 지수이동평균이 형성한 132.35~132.79달러 구간이다. 이 구간을 확실히 회복하기 전까지는 최근의 상승세를 하향 이탈 후 반등으로 보아야 하며, 추세가 강화되고 있다고 확신하기에는 부족하다.
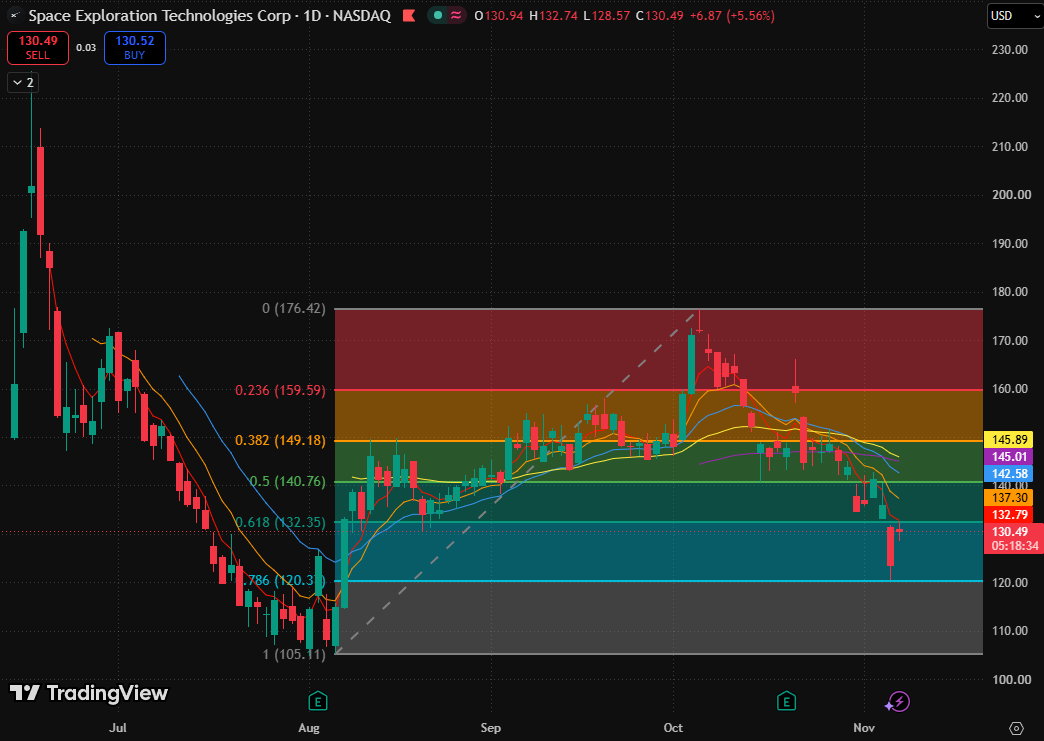
스페이스X 주가 차트, 출처: TradingView
향후 주가가 132.35~132.79달러의 중첩 저항 구간을 회복해 그 위에서 안착하고 눌림목에서 매수 지지를 확인해야만 반등세가 회복을 이어갈 수 있는 여건이 마련된다. 다음 목표 구간은 피보나치 0.5 되돌림 수준과 20일 지수이동평균이 형성한 140.76~142.58달러 영역이다.
가장 큰 위험은 반등 과정에서 저항에 직면한 주가가 전일 저점 및 피보나치 0.786 되돌림 수준 인근 구간을 다시 시험하며 확실하게 하향 이탈하는 경우다. 이 경우 최근의 지지선이 무너지면서 주가는 저점을 낮추게 되고, 8월 초에 기록한 사상 최저치를 향해 추가 하락할 위험이 커지게 된다.
추천 기사


