


퀄컴 4분기 실적 전망: 전장 및 데이터센터가 스마트폰 공백을 메울 수 있을까? 월가 최고 목표가 270달러
TradingKey - 퀄컴(QCOM)은 동부시간 기준 11월 4일 미국 증시 마감 후 2026 회계연도 4분기 및 연간 실적을 발표하고, 같은 날 오후 4시 45분에 콘퍼런스 콜을 개최할 예정이다.
시장은 퀄컴의 4분기 매출을 약 101억 달러에서 101억 5,000만 달러, 조정 주당순이익(EPS)을 약 2.16달러에서 2.17달러로 예상하고 있다. 앞서 퀄컴이 제시한 매출 가이던스는 97억 달러에서 105억 달러, 조정 EPS 가이던스는 2.05달러에서 2.25달러로, 시장 전망치는 가이던스 범위의 중간값 부근에 형성되어 있다.
전년 동기 대비 이번 분기 매출은 약 10% 감소할 것으로 예상되며, 조정 EPS는 28%가량 하락할 수 있다. 차량용, IoT, 데이터센터 사업은 계속 확장되고 있지만, 스마트폰 반도체 수요 부진과 애플의 주문 감소, 생산 비용 상승이 전체 실적에 계속 부담을 주고 있다.
스마트폰 수요 부진과 애플 주문 손실로 매출 압박 가중
지난 분기 퀄컴은 99억 5000만 달러의 매출과 2.21달러의 조정 주당순이익(EPS)을 기록했다. 반도체 사업부 매출은 약 85억 달러였으며, 이 중 스마트폰용 반도체 매출은 51억 달러로 여전히 반도체 부문 매출의 약 60%를 차지했다.
이는 차량용 반도체 사업이 60%에 가까운 성장세를 유지하더라도 스마트폰 매출이 크게 줄어들 경우 신사업이 단기적으로 이 부진을 완전 상쇄하기는 어렵다는 것을 의미한다. 차량용 사업 규모는 현재 스마트폰 사업의 3분의 1 미만에 불과해 기저효과로 인해 높은 성장률이 그룹 전체 매출에 미치는 영향이 제한적이다.
메모리 반도체 가격 상승은 추가적인 불확실성을 가져왔다. D램과 낸드 공급 부족으로 스마트폰 생산 원가가 상승함에 따라 스마트폰 제조사들이 출하량 계획을 줄일 가능성이 있다. 퀄컴은 제품 가격 인상을 통해 웨이퍼, 패키징, 테스트 및 메모리 비용을 전가하려 시도하고 있으나, 가격 조정은 통상 계약 갱신 및 신제품 출시와 함께 점진적으로 반영되므로 전체 효과가 실현되기까지는 수 분기가 걸릴 수 있다.
애플 관련 사업은 더욱 명확한 걸림돌로 작용하고 있다. 퀄컴은 2026 회계연도 3분기에서 4분기로 넘어가면서 애플 관련 제품 매출이 전분기 대비 약 50% 감소할 것으로 예상하고 있으며, 차세대 아이폰 모뎀 점유율을 약 20%로 유지할 것이라던 기존 전망치도 하향 조정해야 할 것으로 보인다. 애플이 자체 모뎀 개발을 지속해서 추진함에 따라 이 고객사로부터 발생하는 퀄컴의 향후 매출은 더욱 감소할 수 있다.
번스타인은 2026 회계연도 퀄컴의 애플 관련 반도체 매출을 약 75억~80억 달러로 추정했으며, 2027 회계연도에는 약 60억 달러 감소할 수 있다고 보았다. 이에 따라 번스타인은 퀄컴의 2027 회계연도 매출 전망치를 449억 달러에서 422억 달러로, 조정 EPS 전망치를 9.57달러에서 8.77달러로 하향 조정했으며, 이는 모두 기존 시장 컨센서스를 하회하는 수준이다.
데이터센터 수익화 단계 진입으로 자동차 사업 급성장
스마트폰 사업의 불확실성에 직면한 퀄컴은 차량용, IoT, 데이터센터 등 부문으로의 확장을 가속화하고 있다. 2026 회계연도 3분기 차량용 매출은 전년 동기 대비 61% 증가해 사상 최대치인 약 16억 달러를 기록했으며, IoT 매출은 전년 동기 대비 9% 증가한 약 18억 달러에 달했다. 두 부문의 합산 매출은 약 34억 달러로, 전체 반도체 사업 매출의 40%를 차지했다.
이러한 분기 실적을 연간으로 환산하면 퀄컴의 비스마트폰 반도체 매출은 약 136억 달러 규모다. 퀄컴은 앞서 2029 회계연도 비스마트폰 매출 목표를 현재 규모의 거의 3배에 달하는 400억 달러로 상향 조정한 바 있다. 약 3년 만에 이 목표를 달성하려면 연평균 복합 성장률이 약 43%에 달해야 하며, 이는 차량용, IoT, 데이터센터 부문이 모두 동시에 가파른 확장을 지속해야 함을 의미한다.
이 가운데 차량용 사업은 현재 비교적 명확한 매출 기반을 갖추고 있다. 퀄컴은 2026 회계연도 말까지 차량용 연간 환산 매출이 기존 목표인 60억 달러를 넘어 약 70억 달러에 달할 수 있을 것으로 예상한다. 다만 차량용 반도체는 통상 수주부터 양산까지 긴 주기가 소요된다. 수주가 곧바로 현재 매출을 의미하는 것은 아닌 만큼, 시장은 실제로 매출로 전환되는 속도를 지속적으로 지켜볼 필요가 있다.
데이터센터는 더 큰 규모이지만 리스크도 높은 성장 영역으로, 퀄컴은 맞춤형 반도체, AI 추론 가속기, 서버용 CPU 개발을 추진하고 있다. 최근에는 아마존과 다세대 제품 파트너십을 체결하고 AWS 데이터센터용 AI 인프라 및 고속 인터커넥트 제품 개발에도 착수했다.
경영진은 앞서 첫 번째 맞춤형 반도체 물량의 매출이 12월 분기부터 반영되기 시작할 것으로 예상했다. 다가오는 실적 발표에서 고객사 도입 현황, 수주 금액, 매출 인식 시점 등이 공개된다면 2027 회계연도 성장을 평가하는 보다 직접적인 근거가 될 것이다.
이익률 압박 속, 월가 최고 목표주가는 270달러
퀄컴의 반도체 부문 세전이익률은 전 분기 26%에서 23%~25%로 하락할 것으로 예상된다. 핸드셋 매출 감소 외에도 데이터센터 프로젝트의 초기 비용 증가가 전체 이익률에 부담을 줄 수 있다. 회사는 데이터센터 투자가 반도체 부문의 총이익률을 약 1.5~2%포인트 낮출 수 있다고 전망한다.
반면 특허 라이선스 사업은 계속해서 안정적인 이익을 낸다. 전 분기 퀄컴의 라이선스 사업 매출은 약 13억 달러, 세전이익률은 69%에 달했다. 4분기 매출 가이던스는 12억~14억 달러이며, 이익률은 68%~72%를 유지할 것으로 예상된다. 이 사업은 매출 규모면에서는 더 작지만, 반도체 이익률이 압박받을 때 그룹 전체 실적에 완충 역할을 제공한다.
TipRanks에 따르면 지난 3개월 동안 11명의 월가 애널리스트가 퀄컴에 대한 투자의견을 제시했으며, 평균 12개월 목표 주가는 196.82달러, 최고 전망치는 270달러, 최저 전망치는 155달러다. 투자의견 구성은 매수 3건, 보유 6건, 매도 2건으로 전체적인 컨센서스는 "보유(Hold)"다.
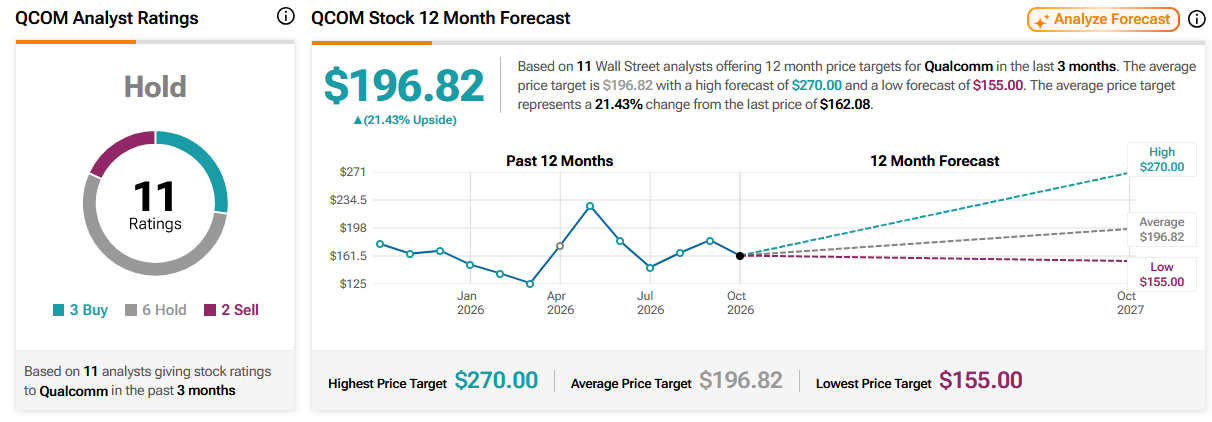
출처: TipRanks
추천 기사


