


마이크로소프트 주가 전망: 레드번, 목표주가 440달러로 상향, AI 투자 논란이 MSFT의 발목을 잡을까?
TradingKey - 로스차일드 앤 코 레드번은 밸류에이션 모델을 업데이트한 후 마이크로소프트(MSFT)의 목표주가를 400달러에서 440달러로 상향 조정하면서도 투자의견 '중립'을 계속 유지했다.
목표주가 상향은 레드번이 마이크로소프트의 실적 성장 전망치를 크게 높였다기보다는 주로 서비스형 소프트웨어(SaaS) 섹터의 밸류에이션 회복에 기인한다. 투자의견 변경 없이 목표주가를 올려 잡은 것은 클라우드 컴퓨팅 및 기업용 소프트웨어 분야에서 마이크로소프트의 경쟁력을 높이 평가했음을 반영하지만, 동시에 AI 사업의 성장 잠재력이 현재 밸류에이션에 이미 상당 부분 반영되어 있음을 시사한다.
자본 환원이 밸류에이션의 핵심이 되며 AI 사업 확장 지속
마이크로소프트의 주요 성장 동력은 여전히 애저, 코파일럿, 그리고 오픈AI 관련 인공지능(AI) 사업이다. AI 추론, 데이터 분석, 지능형 에이전트에 대한 기업 수요 증가로 더 많은 클라우드 컴퓨팅 워크로드가 애저로 유입되고 있으며, 동시에 마이크로소프트가 오피스, 깃허브, 보안 제품에 AI 기능을 탑재하는 데도 기여하고 있다.
그러나 마이크로소프트가 데이터센터, 반도체, 전력 및 냉각 설비에 대한 투자를 지속적으로 확대함에 따라, 시장은 이러한 비용을 회수하는 데 얼마나 걸릴지에 관심을 집중하고 있다.
최근 투자자 마이클 버리는 데이터센터가 계획 수립부터 완공까지 수년이 걸리고 장기적인 전력, 부지, 임대 계약이 수반되는 반면, GPU와 같은 AI 하드웨어의 교체 주기는 2~3년에 불과할 수 있다고 지적했다. 차세대 반도체가 다른 전력 공급, 발열, 랙 설계를 채택할 경우, 고도로 맞춤화된 일부 인프라는 가동률 저하나 조기 개보수 위험에 직면할 수 있다.
이러한 시각이 마이크로소프트의 AI 전략이 반드시 실패한다는 의미는 아니지만, 자본 수익률, 감가상각 주기, 잉여현금흐름의 중요성을 강조한다. 애저 AI 매출과 유료 코파일럿 이용자가 계속 늘어난다면 현재의 높은 투자 수준은 더 견고한 규모의 해자를 구축할 것이다. 반대로 연산 능력 가동률과 상업화 진행 속도가 기대에 미치지 못할 경우, 감가상각비와 운영 비용이 수익성에 지속적인 압박을 가할 수 있다.
따라서 향후 몇 분기 동안 마이크로소프트는 클라우드 성장을 유지해야 할 뿐만 아니라, 순증하는 AI 매출이 빠르게 증가하는 설비투자를 충당하기에 충분하다는 점을 증명해야 한다.
안전성 및 저작권 리스크도 AI 확장을 막지 못할 것
자본 환원 외에도 안전성과 규제는 마이크로소프트의 AI 가치 평가에 영향을 미치는 핵심 변수다. 마이크로소프트의 AI 사업 부문 수장인 무스타파 술레이만은 최근 국가 간 경쟁이 필요한 안전 가드레일을 포기하는 이유가 되어서는 안 되며, 첨단 AI 시스템은 항상 인간의 통제하에 두고 명확한 위험 평가와 산업 표준을 적용해야 한다고 밝혔다.
하지만 마이크로소프트의 입장은 AI 연구개발(R&D)을 늦추는 것이 아니라 상업적 응용을 확대하는 동시에 감독을 강화하는 것이다. 기업 및 정부 고객에게 데이터 보호, 신원 관리, 시스템 신뢰성은 AI 플랫폼을 선택할 때 그 자체로 중요한 기준이다. 마이크로소프트가 애저(Azure)와 코파일럿(Copilot)에 안전 기능을 완전히 통합할 수 있다면, 이러한 투자는 오히려 고객 유치력을 높이고 기업용 AI 시장에서의 주도권을 공고히 할 수 있다.
저작권 소송 역시 또 다른 불확실성 요인이다. 뉴욕타임스는 마이크로소프트와 오픈AI가 허가 없이 저작권이 있는 콘텐츠를 사용해 모델을 학습시켰다고 고소하며, 생성된 일부 결과물이 독자적인 취재 보도를 대체할 수 있다고 주장했다.
미국 법무부는 최근 "이해관계 진술서(statement of interest)"를 제출하며 AI 모델 학습이 변형적 이용 성격이 강하다고 주장하고, 포괄적인 학습 데이터 라이선스 제도가 산업 진입 장벽을 높일 수 있다고 경고했다. 이러한 입장은 대체로 마이크로소프트와 오픈AI에 유리하지만, 법원 판결과 동일한 효력을 지니는 것은 아니다.
보도에 따르면 법무부는 해당 서류를 제출하기에 앞서 미국 특허청 및 저작권청과 충분히 협의하지 않은 것으로 전해졌으며, 이는 AI 저작권 정책을 둘러싼 미국 정부 내부의 지속적인 이견을 드러낸다. 만약 법원이 최종적으로 AI 기업에 더 높은 데이터 라이선스 비용을 지불하도록 요구할 경우, 마이크로소프트의 모델 학습 비용과 법적 책임 모두 증가할 수 있다.
마이크로소프트 주가 기술적 분석
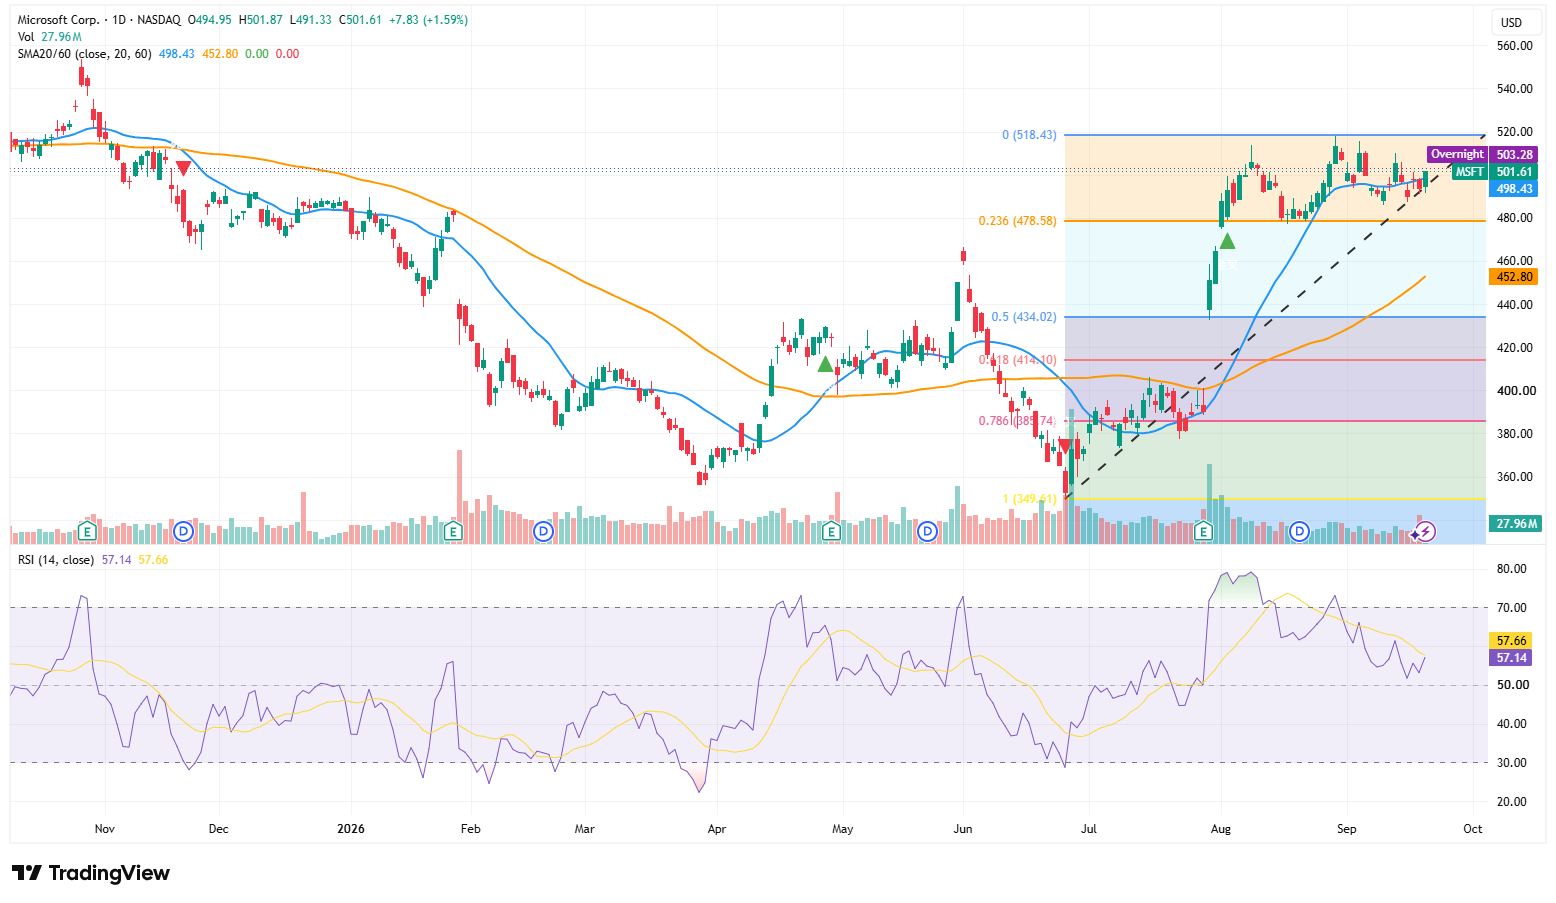
출처: 트레이딩뷰
마이크로소프트 주가는 21일 501.61달러로 마감하며 20일 이동평균선인 498.43달러를 회복했다. 20일 이동평균선이 60일 이동평균선(452.80달러) 상단에 유지됨에 따라 중기 추세는 강세를 유지하고 있다. 현재 주가는 주로 478.58~518.43달러 범위에서 횡보 흐름을 보이고 있으며, 상승 추세선 역시 훼손되지 않고 유지되는 모습이다.
1차 지지선은 490~498달러에 형성되어 있으며, 그 다음 지지선은 0.236 되돌림 수준인 478.58달러다. 일봉 차트에서 이 가격대를 하회할 경우 454달러 및 434.02달러 안팎까지 추가 재시험에 나설 수 있다. 상방 저항선은 503~510달러와 전고점인 518.43달러에 집중되어 있다. 거래량이 실리며 전고점을 상향 돌파할 경우 540달러 및 564달러 안팎의 확장 목표가에 관심이 쏠릴 수 있다.
RSI는 57.14를 기록하며 중립~강세 구간을 유지하고 있지만 시그널선을 소폭 하회하고 있어, 단기 모멘텀의 명확한 가속은 아직 나타나지 않았음을 보여준다. 이에 따라 AI 투자 관련 논란이 변동성을 확대시킬 가능성은 있으나, 아직 중기 상승 추세 구조 자체를 바꾸지는 못했다.
추천 기사


