

BP PLC (BP) 주식 움직였습니다 상승 3.50%에 10월8일: 변동을 뒷받침하는 사실
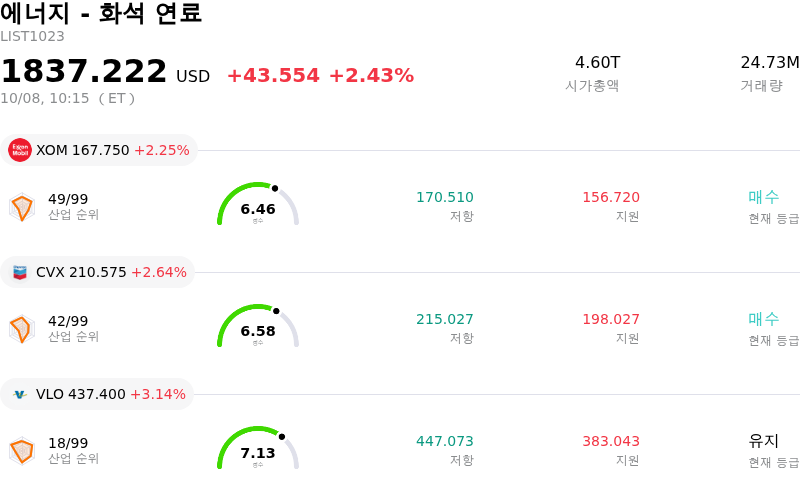
BP PLC (BP) 종목은 3.50% 상승하여 움직였습니다. 에너지 - 화석 연료 업종은 2.43% 상승했습니다. 해당 기업은 산업 평균보다 우수한 성과를 기록했습니다. 업종 내 거래량 기준 상위 3개 종목은 Exxon Mobil Corp (XOM) 상승 2.25%, Chevron Corp (CVX) 상승 2.64%, Valero Energy Corp (VLO) 상승 3.14%입니다.
오늘 BP PLC(BP) 주가 상승의 요인은 무엇인가요?
BP의 주가 가치 상승 모멘텀은 주로 국제 유가 벤치마크의 급등에 따른 것으로, 중동의 지정학적 긴장 고조와 호르무즈 해협을 통한 해상 운송 취약성이 에너지 시장에 상당한 위험 프리미엄을 계속 주입하고 있기 때문이다. 멕시코만의 기상 관련 생산 감축에서 비롯된 추가 공급 우려는 유가를 주요 심리적 기준선 위로 더욱 강화했다. 상당한 업스트림 운영 규모를 갖춘 글로벌 종합 에너지 선도 기업으로서, BP는 높아진 실현 판매 가격의 직접적인 수혜자이며 이는 핵심 생산 포트폴리오 전반의 현금 흐름 기대치를 크게 끌어올린다.
거시경제적 순풍 외에도 기업 자체의 운영 동력과 우호적인 기관 투심이 주가를 강력하게 뒷받침해 왔다. 다가오는 분기 실적 발표를 앞두고 고수익 탄화수소 자산으로의 전략적 재집중과 기업 디레버리징에 대한 경영진의 노력이 신뢰를 얻으면서 월가 컨센서스는 상향 추세를 나타내고 있다. 여러 증권사의 투자의견 상향 조정은 당초 예상보다 빠르게 장기 목표를 향한 순부채 감축을 가속화하는 견조한 현금 창출력을 가리킨다. 또한 캐스트롤 거래와 같은 비핵심 자산 매각으로 예상되는 매각 대금을 포함한 구조적 포트폴리오 최적화는 새 경영진 체제에서 재무제표를 강화하고 운영 효율성을 개선하고 있다.
시장 구조적 관점에서 BP는 미국의 주요 종합 동종 기업에 비해 매력적인 밸류에이션 할인을 나타내고 있어 가치 지향적인 기관 자금에 여전히 매력적이다. 견조한 정제 마진과 글로벌 트레이딩 부문의 견실한 성과는 전반적인 시장 변동성에 대응하는 방어적인 현금 흐름 완충장치를 제공한다. 지속적인 지정학적 불확실성과 투입 원가 압박이 계속해서 운영상 고려사항으로 남아 있지만, 강력한 원자재 순풍, 규율 있는 자본 배분, 지속 가능한 배당 체계의 결합이 견조한 투자자 수요를 뒷받침하고 있다.
BP PLC(BP) 기술 분석
기술적으로 BP PLC (BP) 종목은 MACD (12,26,9) 값이 0.110이며, 이는 매수 신호를 나타냅니다. 60.439의 상대강도지수 값은 중립 상태를 시사하고, 7.179의 윌리엄스 %R 값은 과매수 상태를 의미합니다. 주의 깊게 모니터링하십시오.
BP PLC(BP) 펀더멘털 분석
BP PLC (BP)는 에너지 - 화석 연료 산업에 속하며 최신 연간 수익은 $189.34B이며, 산업 내에서 3위를 차지하고 있습니다. 순이익은 $54.00M이며, 산업 내에서 63위입니다. 기업 프로필
최근 한 달 동안 여러 분석가들이 해당 기업을 매수 상태로 평가했으며, 목표 가격 평균은 $50.52, 최고가는 $64.00, 최저가는 $41.00입니다.
BP PLC(BP) 더 자세히 보기
기업 특유 리스크:
- 고질적인 고부채 부담 및 자사주 매입 재개 연기: BP는 220억 달러가 넘는 높은 순부채로 계속 어려움을 겪고 있으며, 이에 따라 경영진은 자사주 매입을 중단하는 한편 재개에 대한 명확한 일정을 제시하지 않아 즉각적인 자본 환원을 요구하는 기관 투자자들과 지속적인 마찰을 빚고 있습니다.
- 전분기 대비 정제 물량 감소 및 세제 악재: 업스트림 설비 신뢰성 저하에 따른 운영 차질과 10억 달러가 넘는 순손상차손 발생에 이어, 3분기 가이던스에는 일일 130만~136만 배럴로 예상되는 다운스트림 정제 처리량 감소와 35%~40%로 상승한 실효 법인세율이 반영되었습니다.
- 대규모 자산 매각에 대한 높은 실행 의존도: 회사의 재무구조 재조정 및 장기 순부채 감축 목표는 60억 달러 규모의 카스트롤 거래를 포함한 80억~90억 달러의 비핵심 자산 매각 완수에 크게 의존하고 있어, 거래 지연이나 가치 할인에 따라 재무 가이던스가 취약해질 수 있습니다.
- 지배구조 불확실성 및 경영진 교체: 이사회 임원 교체와 지배구조 및 행실 문제로 인한 앨버트 매니폴드 의장의 갑작스러운 축출로 드러난 구조적 불안정성과 경영진 간 마찰은 기업 감독 및 장기 전략 실행에 대한 기관 투자자의 우려를 자극하고 있습니다.
추천 기사


