


Cisco Systems Inc (CSCO) 주식 움직였습니다 상승 3.21%에 10월2일: 변동 원인
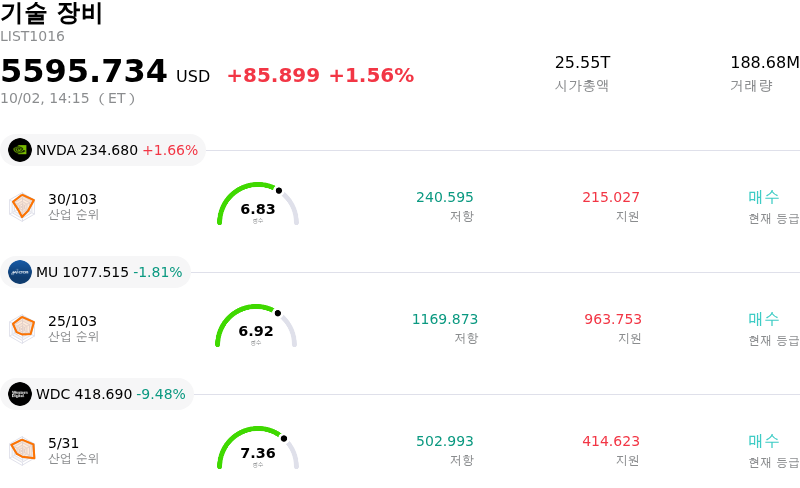
Cisco Systems Inc (CSCO) 종목은 3.21% 상승하여 움직였습니다. 기술 장비 업종은 1.56% 상승했습니다. 해당 기업은 산업 평균보다 우수한 성과를 기록했습니다. 업종 내 거래량 기준 상위 3개 종목은 NVIDIA Corp (NVDA) 상승 1.66%, Micron Technology Inc (MU) 하락 1.81%, Western Digital Corp (WDC) 하락 9.48%입니다.
오늘 Cisco Systems Inc(CSCO) 주가 상승의 요인은 무엇인가요?
시스코 시스템즈는 인공지능(AI) 인프라 분야에서 역할이 확대됨에 따라 투자자들의 지속적인 기대감에 힘입어 상승 모멘텀을 나타냈다. 제품 수주가 전년 동기 대비 크게 증가한 견조한 분기 실적에 이어, 시장 참여자들은 시스코를 AI 데이터센터 확장의 핵심 기반 인프라 제공업체로 계속 평가하고 있다. 하이퍼스케일 고객의 빠른 수주 누적과 벨 캐나다(Bell Canada)와의 소버린 AI 인프라 협력 등 전략적 파트너십은 네트워킹, 옵저버빌리티, 사이버 보안 부문 전반의 장기 매출 가시성을 강화했다.
매수세에 힘을 더하며 시스코는 분기 현금 배당을 위한 배당락일을 맞아, 안정적인 수익과 첨단 기술 성장성을 동시에 추구하는 수익률 지향적 기관 및 개인 투자자들을 끌어모았다. 최근 공시 자료에서도 주요 기관 자산운용사들의 지분 확대가 확인되면서 시장 신뢰가 더욱 강화되었다. 현금흐름의 신뢰성, 안정적인 배당, 소프트웨어 구독의 구조적 순풍이 결합하면서 회사의 견실한 재무제표로 자금이 계속 유입되고 있다.
이날 주가의 전반적인 상승에도 불구하고 장중 변동성은 뚜렷하게 나타났다. 이러한 변동성은 AI 네트워킹 수요를 기회로 보는 강세론자들과 밸류에이션 지표 및 매출 전환 시점을 면밀히 살피는 신중한 시장 관찰자들 간의 지속적인 논쟁을 반영한다. 옵션 거래 증가로 트레이더들이 수주 잔고가 실제 매출 성장으로 전환되는 속도를 가늠함에 따라 단기 가격 탐색 과정이 진행되고 있으나, 기업용 기술 시장에서 시스코의 입지 재정립에 대한 전반적인 투자 심리는 여전히 우호적이다.
Cisco Systems Inc(CSCO) 기술 분석
기술적으로 Cisco Systems Inc (CSCO) 종목은 MACD (12,26,9) 값이 0.901이며, 이는 중립 신호를 나타냅니다. 57.461의 상대강도지수 값은 중립 상태를 시사하고, 0.321의 윌리엄스 %R 값은 과매수 상태를 의미합니다. 주의 깊게 모니터링하십시오.
Cisco Systems Inc(CSCO) 펀더멘털 분석
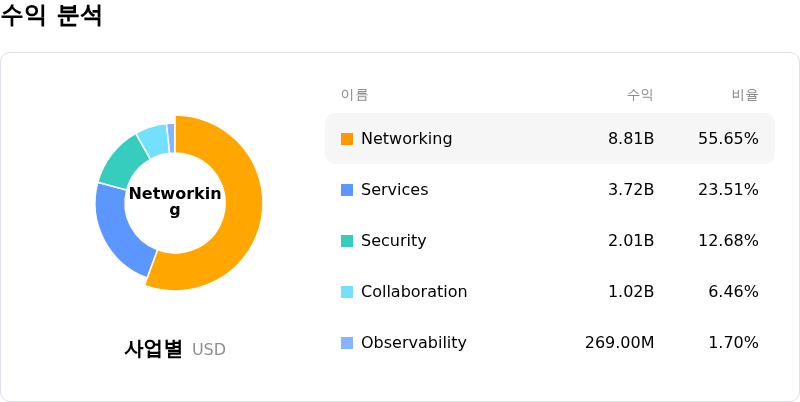
Cisco Systems Inc (CSCO)는 기술 장비 산업에 속하며 최신 연간 수익은 $63.33B이며, 산업 내에서 1위를 차지하고 있습니다. 순이익은 $13.27B이며, 산업 내에서 1위입니다. 기업 프로필
최근 한 달 동안 여러 분석가들이 해당 기업을 매수 상태로 평가했으며, 목표 가격 평균은 $134.24, 최고가는 $170.00, 최저가는 $88.00입니다.
Cisco Systems Inc(CSCO) 더 자세히 보기
기업 특화 리스크:
- 하드웨어 믹스 변화 및 매출총이익률 축소: AI 하드웨어 인프라에 대한 하이퍼스케일러의 수요 급증과 메모리 비용 상승이 맞물려 제품 매출총이익률이 210~270베이시스포인트 하락했으며, 이에 따라 투입 원가 및 하드웨어 중심의 제품 믹스가 영업 수익성을 지속적으로 훼손할 수 있다는 기관의 우려가 커지고 있습니다.
- 애널리스트 투자의견 하향 및 밸류에이션 부담: 목표주가를 125달러로 하향 조정한 파이퍼 샌들러와 목표주가 110달러에 "마켓퍼폼"으로 분석을 개시한 번스타인을 포함한 월가 리서치 기관들은 단기 상승 여력이 제한적이라는 신호를 보냈습니다. 애널리스트들은 과거 평균 대비 32배를 웃도는 과도하게 높아진 TTM P/E 비율을 지적하며, AI가 전체 매출에서 차지하는 비중은 약 6%에 불과하다고 덧붙였습니다.
- 수주의 매출 전환 지연: 하이퍼스케일러 AI 인프라 수주 잔고가 93억 달러에 달함에도 불구하고, 경영진은 2027 회계연도 AI 매출 목표인 75억 달러를 신중한 수준이라고 밝히는 동시에 전년 대비 비교 기준이 더욱 까다로워질 것이라고 경고했습니다. 이에 따라 네트워킹 부문의 성장이 정점에 달하고 수주 전환이 지연되고 있다는 우려가 불거졌습니다.
- 레거시 부문의 취약성 및 AI 의존도: 기관 보고서에서는 전통적인 캠퍼스 네트워킹, 협업, 통신 서비스 제공업체 부문의 성장 둔화가 전체 매출 실적에 지속적인 부담을 주고 있으며, 스플렁크 AI와 같은 신규 기업용 소프트웨어 도입이 핵심 사업의 정체를 상쇄하지 못할 경우 회사가 취약해질 수 있다고 지적합니다.
추천 기사


