


【IPO追蹤】6家新股齊招股 半導體陣營領跑 合計最高募資約60.19億港元
財華社10月30日訊,港股新股市場今日迎來罕見的密集發行日——芯德半導體(07672.HK)、宏芯宇(02681.HK)、登臨科技-P(09917.HK)、遠信儲能(09621.HK)、和美藥業-B(00054.HK)與新荷花(02206.HK)六家公司同日啟動招股,賽道橫跨半導體封測、存儲、通用GPU、儲能、創新藥與中藥飲片。
按發售價區間上限計,六家合計募資最高約60.19億港元;若均以中位數定價,淨籌合計約50.51億港元。掛牌日集中在11月9日至12日。
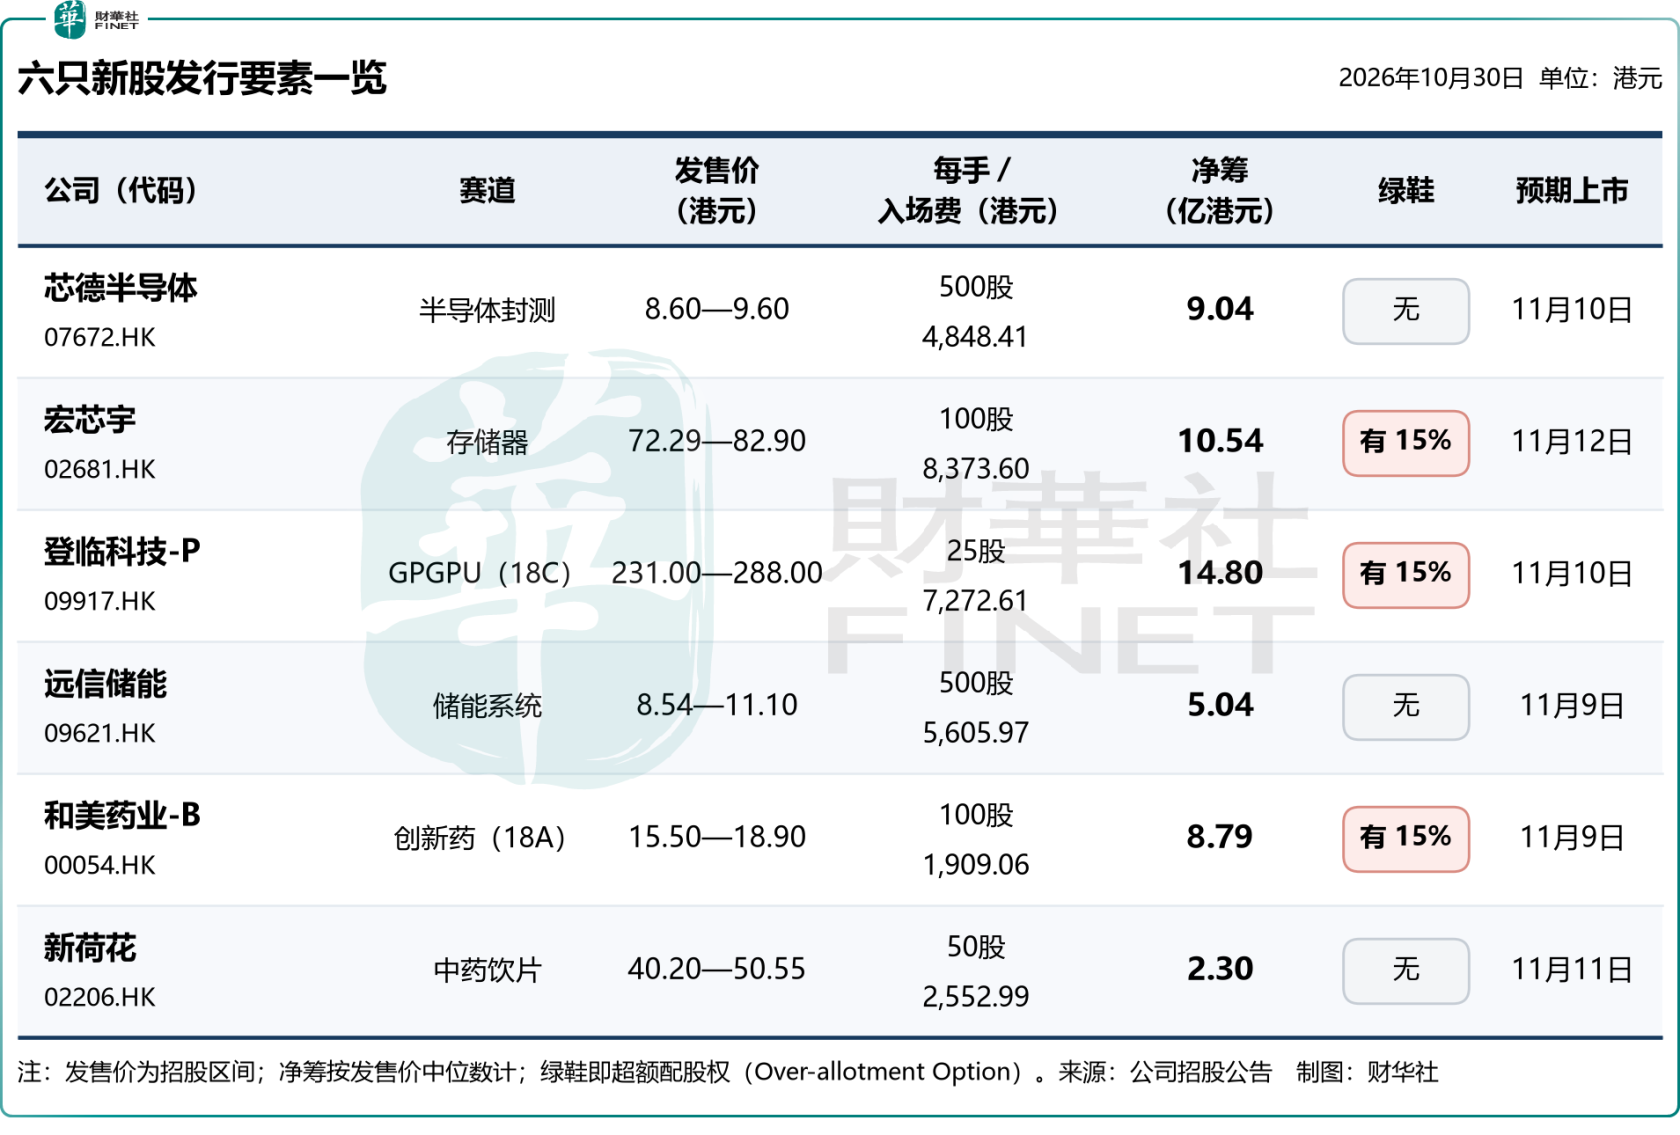
一、芯德半導體(07672.HK):先進封裝OSAT,低定價對衝虧損
芯德半導體今日起至11月5日招股,擬全球發售1.066億股H股,香港公開發售佔約10%、國際發售佔約90%,發售價每股8.60港元至9.60港元,每手500股,入場費4848.41港元,華泰國際為獨家保薦人,預期11月10日掛牌。按中位數9.10港元計,淨籌約9.04億港元,約69.50%用於興建生產基地及新生產線、17.60%用於提升先進封裝研發能力、其餘作營運資金。公司引入廣發基金、國惠香港及邁為股份全資子公司Maxwell三名基石,合計認購約3.13億港元,佔發售股份的32.28%,禁售期9個月。本次發行不設超額配股權,亦不委任穩定價格操作人。
所謂OSAT,是受芯片設計公司委託、專門完成封裝與測試的外包廠商。公司成立於2020年9月,產品覆蓋QFN、BGA、LGA、WLP及2.5D/3D等封裝形式,搭建了「晶粒及先進封裝技術平台(CAPiC)」。據弗若斯特沙利文,按2025年先進封裝及測試收入計,公司在中國通用OSAT公司中排名第七,市場份額0.60%;全球半導體封測市場2025年至2030年預計復合年增長11.40%,中國市場為13.70%,先進封裝是其中增速最快的分支。
財務方面,公司仍未跨過盈虧平衡線,收入由2023年的人民幣5.09億元增至2025年的10.12億元,2025年同比增長22.37%;同期淨虧損分別為3.59億元、3.77億元及4.83億元,毛損率則由38.40%收窄至18.00%;2026年前四個月收入3.60億元,同比增長17.65%,虧損1.62億元,毛損率進一步收窄至17.90%。
從股權結構看,這輪融資的產業協同色彩濃厚:創始人張國棟、潘明東、劉怡為一致行動人,三人合計持有及控制約24.95%股份,是單一最大股東陣營之外,晨壹基金持股7.51%為第二大股東,小米產業基金、OPPO創始人旗下巡星投資、聯發科旗下Gaintech及龍旗科技均在列,股東與客戶高度重疊。
不足10港元的定價、不足10億港元的淨籌,是六家中門檻最低的一檔。
二、宏芯宇(02681.HK):全球存儲廠商第12位,四個月賺了去年近三倍
宏芯宇今日起至11月9日招股,擬全球發售1471.72萬股H股,香港公開發售佔約10%、國際發售佔約90%,發售價每股72.29港元至82.90港元,每手100股,入場費約8373.60港元,中信建投國際為獨家保薦人,預期11月12日掛牌。
按中位數77.60港元計,淨籌約10.54億港元,約40.00%用於存儲產品開發及商業化、35.00%用於主控芯片研發叠代、15.00%用於提升晶圓級檢測與測試能力。七名基石合計認購約4.52億港元,禁售期6個月。本次發行設15%超額配股權,另設15%發售量調整權,回撥採用機制B、不設強制回補。
宏芯宇的業績在過去三年逐步改善。2023年至2025年,公司收入分別為87.81億元、87.18億元和112.38億元;同期由虧損1.17億元轉為盈利4.83億元和13.64億元,毛利率也由4.8%升至16.1%和21.8%。這一階段既有產品組合調整,也受存儲市場供需與價格變化影響。
到2026年前4個月,業績斜率突然變陡。收入同比由28.05億元升至80.12億元,毛利由3.87億元升至49.69億元,期內利潤由1.23億元升至38.41億元。嵌入式存儲是最主要增量來源,同期收入54.33億元,佔總收入67.8%。
公司毛利率急升,主要歸因於存儲產品市場價格上漲,原材料單位成本增加抵銷了部分增益。存儲器行業的特殊之處在於,價格上漲可以迅速放大利潤,但需求轉弱、供給恢復或庫存週期反轉,同樣可能令盈利回吐。2026年前4個月62.0%的毛利率遠高於此前三年,公司也在風險因素中提示,產品平均售價波動可能對業績造成重大影響。因而,這組利潤更適合作為週期彈性的展示,而非簡單外推為常態盈利水平。
三、登臨科技-P(09917.HK):18C章GPGPU,經調整利潤首度轉正
登臨科技-P今日起至11月5日招股,以18C特專科技章節上市,擬全球發售612.50萬股H股,香港公開發售僅佔約5%、國際發售佔約95%,發售價每股231.00港元至288.00港元,每手25股,按上限計入場費約7272.61港元,中信證券、中信建投國際及中銀國際為聯席保薦人,預期11月10日掛牌。
按中位數259.50港元計,淨籌約14.80億港元,約35.00%用於現有GPU產品線叠代及商業化、25.00%用於新產品類別開發、20.00%用於軟件工具鏈開發。
公司引入了華圓、聚天投資、中方財團、ZGD Capital及光大理財作為基石投資者,扣除相關費用後,基石投資者合計認購約6.46億港元,假設超額配股權未獲行使,約佔發售股份的40.66%。
公司以自研「GPU+(Minsky)」架構切入企業級AI算力市場。所謂GPGPU,是剝離圖形渲染、專做通用併行計算的一類GPU,企業AI訓練與推理是其主要場景。據弗若斯特沙利文,按2025年收入計,公司在中國企業級AI GPGPU市場排名第三,份額1.00%;該市場規模由2021年的19億元增至2025年的118億元,復合年增長58.10%。
登臨科技當前產品包括Goldwasser I、Goldwasser II及KS系列,產品演進已經從早期計算機視覺工作負載,擴展至生成式AI及企業級AI智能體。應用場景覆蓋智慧城市、企業私有雲、教育、工業質檢、行業大模型及系統集成。
財務方面,公司近幾年收入顯著擡升,收入由2023年的2793.4萬元(人民幣,下同)增至2024年的8263.4萬元,2025年進一步增至1.71億元;2026年前4個月已錄得2億元,遠高於2025年全年。同期毛利率由34.4%提升至49.9%,2025年為49.2%,2026年前4個月為50.9%。
每股231.00港元起步、一手25股,香港公開發售僅佔約5%,是六家中認購門檻最高的一只,中簽率比較低。
四、遠信儲能(09621.HK):唯一持續盈利,毛利率卻連降兩年
遠信儲能招股期從10月30日至11月4日,預期11月9日上市,招銀國際為獨家保薦人。公司擬全球發售5754.05萬股H股,香港公開發售佔約10%、國際發售佔約90%;發售價每股8.54港元至11.10港元,每手500股,按上限計入場費約5605.97港元,無綠鞋機制。
按中位數9.82港元計,淨籌約5.04億港元,公司計劃將約45.00%用於提升硬件及軟件技術能力、25.00%用於擴展海外業務、20.00%用於烏鎮工廠建設,該工廠設計年產能約10 GWh。
公司引入了基石投資者CDH Global,假設發售價為9.82港元,該基石投資者認購約3140萬港元,約佔全球發售股份的5.56%。
遠信儲能是集成儲能系統解決方案供應商,業務覆蓋大型儲能電站與工商業儲能場景。據弗若斯特沙利文,按2025年出貨量5.40 GWh計,公司在中國儲能系統解決方案行業排名第十,市場份額2.10%。
財務方面,公司收入由2023年的4.35億元(人民幣,下同)增至2025年的18.68億元,其中2025年同比增長63.29%;淨利潤由4074.1萬元增至1.54億元,2025年同比增長60%,連續三年淨利率保持在8%以上。2026年前四個月,公司收入2.80億元、淨利潤2307.1萬元,均同比實現大幅增長,綜合毛利率回升至27.40%。
在六家中,這是唯一報告期持續盈利的標的。但儲能系統價格競爭激烈,項目制業務令回款週期劇烈波動:
經營活動現金流2024年淨流出0.41億元,2025年淨流入8.03億元,2026年前四個月又淨流出4.50億元。前五大客戶收入佔比由2023年的53.70%升至2026年前四個月的94.30%,規模擴張與客戶集中同步上升;海外收入2025年才首次錄得,募資中投向海外的那四分之一,投向的是一條剛起步的第二曲線。
五、和美藥業-B(00054.HK):四家頭部公募坐鎮,首款新藥上市四個月
和美藥業-B今日起至11月4日招股,以18A章節上市,擬全球發售5521萬股H股,香港公開發售佔約10%、國際發售佔約90%,發售價每股15.50港元至18.90港元,每手100股,入場費1909.06港元,國投證券國際為獨家保薦人,預期11月9日掛牌。
按中位數17.30港元計,淨籌約8.79億港元,約55.50%用於核心產品Mufemilast的研發及商業化、20.00%用於Hemay181、4.50%用於Hemay022、10.00%用於其他管線、10.00%作營運資金。
公司的基石投資者集齊廣發基金、匯添富、富國基金及易方達四家頭部公募實體,它們合計認購2900萬美元(約2.28億港元),假設超額配股權未獲行使,佔發售股份的比重為21.81%。
和美藥業的研發實體成立於2002年,由留美博士張和勝創立,專注自身免疫與腫瘤小分子藥物,張和勝夫婦合計控制約46.50%投票權,上海千骥、泰格投資、倚鋒睿意等機構在上市前已陪伴多年。
公司的核心產品Mufemilast(PDE4/PDE4B抑制劑)於2025年9月獲國家藥監局批準用於中重度斑塊狀銀屑病,2026年7月啟動商業銷售,截至2026年10月21日向9家經銷商供貨約2200盒;該產品年治療費用約8.69萬元,尚未進入國家醫保目錄,而國內已獲批的中重度斑塊狀銀屑病靶向藥物多達20種。
財務方面,公司2024年、2025年淨虧損分別為1.23億元(人民幣,下同)及1.30億元,2025年虧損同比擴大5.2%;其他收益59.1萬元,且無產品銷售收入,期內虧損3236萬元,截至2026年4月底現金及現金等價物約4508.4萬元,僅約為2025年全年研發投入9027.50萬元的一半。
管線中,Mufemilast針對白塞病及潰瘍性結腸炎的III期試驗正在進行,白塞病適應症已獲美國FDA孤兒藥資格認定;Hemay022(ER+/HER2+乳腺癌)III期入組完成逾60%。四家公募基石入局是明確的定價背書,但收入對單一產品的依賴與醫保準入的節奏,決定了兌現週期在兩年以上——短期的股價錨,更多系於創新藥板塊的整體情緒。
六、新荷花(02206.HK):中藥飲片第二名,最小發行且無基石
新荷花今日起招股至11月6日,預期11月11日上市,廣發證券及農銀國際為聯席保薦人,本輪未引入基石投資者。
公司擬全球發售651.73萬股H股,香港公開發售佔約10%、國際發售佔約90%;回撥機制採用B,無綠鞋機制,發售價每股40.20港元至50.55港元,每手50股,按上限計一手合共2552.99港元。
按中位數45.38港元計,淨籌約2.30億港元,約33.40%用於擴大中藥飲片產能併升級數字化智能生產系統、29.00%用於銷售及營銷、10.20%用於在越南及馬來西亞建立海外銷售渠道。所謂中藥飲片,是中藥材經過炮制加工後、可直接用於中醫臨床或制劑生產的藥品。
新荷花成立於2001年12月,2009年改制為股份有限公司,主要從事中藥飲片研發、生產及銷售。據弗若斯特沙利文,按2025年中藥飲片產品收入計,公司在中國排名第二,但市場份額僅0.40%,前五大參與者合計份額2.70%,行業格局高度分散。
2023年至2025年,新荷花收入由11.46億元增至13.35億元,2024年及2025年分別增長9.1%和6.8%;淨利潤則由1.04億元降至8911萬元,再回升至1.06億元。2026年前四個月,公司收入4.32億元,較上年同期的3.83億元增長12.9%;淨利潤3388萬元,較上年同期2074萬元增長63.3%。整體而言,規模在擴大,但利潤表現併非直線上升,而是趨於波動。
然而,公司是六家今日招股新股中發行規模最小、且唯一未設基石護盤的一家,公開發售認購情緒幾乎直接決定發行成敗;中藥飲片行業的上游藥材價格波動與政策調控亦制約毛利率。相對而言,公司盈利結構清晰、發行盤子小、估值彈性大,海外拓展瞄準越南、馬來西亞等中醫藥需求增長的市場,屬於小市值穩健型標的,適合風險偏好偏低的認購者關注。
七、三條線索
整體來看,今日六家齊招有三條線索。
其一,半導體三家合計淨籌34.38億港元,佔六家中位數淨籌總額的68.07%,且同日撞上隔夜美股科技股大跌、港A算力鏈調整的窗口,認購情緒將直接檢驗市場對AI硬件鏈的分歧程度。
其二,綠鞋併非標配:宏芯宇、登臨科技與和美藥業設有15%超額配股權,芯德半導體、遠信儲能與新荷花均不委任穩定價格操作人,破發之際的價格支撐只能回到基本面本身。對散戶而言,這一列比募資額更值得先看。
其三,六家的定價分化明顯——遠信儲能、芯德半導體落在10港元以下,登臨科技以231.00港元起步,中間橫跨存儲、GPU與創新藥三種完全不同的估值方法。認購倍數與暗盤表現,11月上旬會陸續給出答案。
推薦文章


