

【百強透視】Q3淨利同增逾8倍,昭衍新藥(06127.HK)績後為何仍走低?

來源 Finet

財華社2026年10月29日訊,單季利潤同比增逾8倍的高增長,並未轉化為股價的正向催化。當日盤中,昭衍新藥(06127.HK)在2026年第三季度報告披露後震盪走低。

截至發稿,昭衍新藥港股報23.24港元,跌5.14%,最低下探22.88港元,成交額約2.29億港元;昭衍新藥(603127.SH)A股跌2.03%,報人民幣45.90元,最低下探45.32元,成交額達15.89億元。

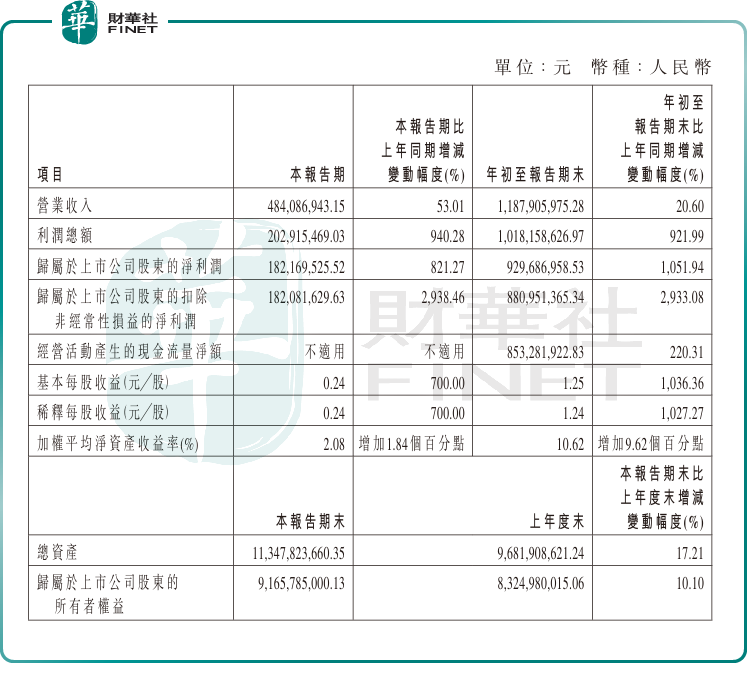
從報表看,公司前三季度增長並不弱。三季報顯示,2026年前三季度昭衍新藥實現營業收入11.9億元,同比增長20.6%;歸母淨利潤9.3億元,同比增長1051.94%。

單看第三季度,營業收入4.8億元,同比增長53.1%,歸母淨利潤1.8億元,同比增長821.3%。相較於第二季度淨利潤20多倍增速,第三季度利潤增速明顯放緩。

昭衍新藥業績爆發主因實驗室服務及其他業務扭虧為盈,貢獻淨利潤1461.56萬元,以及生物資產公允價值變動帶來8.66億元淨收益。此外,公司前三季度累計新簽訂單約34.2億元,同比增長109%;在手訂單約45億元,同比增長80%。
市場反應平淡,背後是對CRO賽道與利潤質量的雙重審視。一方面,53.27倍的靜態市盈率在醫藥板塊中處於偏高位置,高基數效應帶來的單季利潤高增難以獨立支撐估值進一步擴張;另一方面,加上昨夜美聯儲加息預期升溫,打壓生物科技估值預期,A股及H股醫藥板塊及生物科技概念集體下跌。

昭衍新藥的下跌或因業績解讀驅動及板塊集體走弱等因素影響,非基本面出現了問題,屬短期交投情緒的集中釋放。

放在行業背景中看,國內創新藥融資與藥企研發投入節奏雖有邊際回暖,但臨床前安全性評價賽道競爭加劇、價格壓力仍在,CRO板塊整體仍處於基本面驗證階段。公司作為國內藥物非臨床安全性評價領域的龍頭之一,在手訂單與產能利用率的恢復情況,往往比單季同比更能決定中期盈利方向。

往後看,跟蹤重點在三條線索:一是新增訂單金額與客戶結構,反映創新藥研發需求的真實溫度;二是核心CRO業務的毛利率與經營性現金流,用于甄別利潤增長的質量;三是產能投放與實驗動物資源成本對盈利的擾動。若訂單與主業盈利持續改善,當前估值有望隨業績消化;反之,高估值疊加非經常性因素,股價波動可能進一步放大。風險提示需關注創新藥融資景氣反復、行業競爭加劇及利潤結構中非經常性損益波動。

另值得一提的是,第十三屆港股100強評選的榜單候選申報與招商工作同步開啟。昭衍新藥作為國內藥物非臨床安全性評價CRO龍頭,憑藉在創新藥研發產業鏈中的關鍵卡位、175.6億港元的港股市值及受益於創新藥景氣回暖的成長屬性,具備衝擊第十三屆港股100強相關榜單的潛力;但當前約53.27倍的偏高估值、單季利潤受低基數及非經常性因素影響較大,也會成為參評過程中的製約因素。

港股100強評選自2012年創辦,從企業基本面、資本市場表現、公司治理、創新能力與社會價值多維度綜合評估,是香港資本市場的價值標桿。目前第十三屆港股100強評選籌備工作已全面啟動,頒獎盛典擬於2026年11月26日在香港會展中心舉辦,更多評選詳情與報名渠道,可查閱港股100強官方網站。

免責聲明:僅供參考。 過去的表現並不預示未來的結果。
placeholder
ASX 200 叩關 9,000 卻卡在 8,900:零售股先投降,RBA 11/3 升息 90%ASX 200 盤中高 8,986、距 9,000 只差 14 點,但金融股 +1.9% 的同時,消費股 -2.0%;JB Hi-Fi 澳洲銷售 -1.4%、消費者信心 -4.7%。RBA 11/3 升息 90%,指數與內需正在對拉。
作者  Mitrade分析師
昨日 02: 34
ASX 200 盤中高 8,986、距 9,000 只差 14 點,但金融股 +1.9% 的同時,消費股 -2.0%;JB Hi-Fi 澳洲銷售 -1.4%、消費者信心 -4.7%。RBA 11/3 升息 90%,指數與內需正在對拉。
placeholder
Fed 兩位票委要加息!金價 4,057 守住 4,000,澳元金價回到 A$5,750Fed 10-2 按兵不動,Cook 與 Hammack 主張加息 25 基點,12 月升息定價 85% ~ 87%,10 年期美債殖利率 5.045%,金價卻在 4,057 美元守住 4,000。澳元金價約 A$5,750,較 10/26 的 A$5,670 回升。今晚悉尼 00:30 的 Q3 GDP 與 9 月核心 PCE 是下一個裁判;本文拆解實際利率、ETF 與央行購金、以及 4,000/4,117 兩條線。
作者  Mitrade分析師
10 月 29 日 週四
Fed 10-2 按兵不動,Cook 與 Hammack 主張加息 25 基點,12 月升息定價 85% ~ 87%,10 年期美債殖利率 5.045%,金價卻在 4,057 美元守住 4,000。澳元金價約 A$5,750,較 10/26 的 A$5,670 回升。今晚悉尼 00:30 的 Q3 GDP 與 9 月核心 PCE 是下一個裁判;本文拆解實際利率、ETF 與央行購金、以及 4,000/4,117 兩條線。
placeholder
澳洲 CPI 4.3% 全面超預期!澳元衝上 0.7054 又壓回,11/3 升息 69% 為何過不了 0.7050?澳洲第三季 CPI 截尾均值 3.7%、9 月月通膨 4.3%,雙雙高於預期;11/3 RBA 升息機率升至 67% ~ 69%。但澳元只漲 0.34%,盤中觸及 0.7054 後退回 0.7042。本文拆解四個數字——三個超預期、一個低於預期——並給出 0.7050、0.7000、0.6970 三個位置的條件清單。
作者  Mitrade分析師
10 月 28 日 週三
澳洲第三季 CPI 截尾均值 3.7%、9 月月通膨 4.3%,雙雙高於預期;11/3 RBA 升息機率升至 67% ~ 69%。但澳元只漲 0.34%,盤中觸及 0.7054 後退回 0.7042。本文拆解四個數字——三個超預期、一個低於預期——並給出 0.7050、0.7000、0.6970 三個位置的條件清單。
placeholder
銅價 14,298 美元!LME 六成庫存堆在美國,這不是全球缺銅,是關稅在搬銅LME 銅 10 月 26 日收 14,298 美元,距 9 月 10 日紀錄 14,875 僅約 3.9%;但 LME 美國倉庫庫存 169,475 噸、占 LME 總庫存約 62%,為 2014 年 4 月以來最高,COMEX 庫存 794,450 短噸創紀錄。與此同時,上期所庫存一週減少 26.5%、洋山銅溢價升至 168 美元。本文拆解「美國囤銅、非美缺銅」的兩層定價,給出關稅四情景表與 BHP、RIO 的本地落點。
作者  Mitrade分析師
10 月 27 日 週二
LME 銅 10 月 26 日收 14,298 美元,距 9 月 10 日紀錄 14,875 僅約 3.9%;但 LME 美國倉庫庫存 169,475 噸、占 LME 總庫存約 62%,為 2014 年 4 月以來最高,COMEX 庫存 794,450 短噸創紀錄。與此同時,上期所庫存一週減少 26.5%、洋山銅溢價升至 168 美元。本文拆解「美國囤銅、非美缺銅」的兩層定價,給出關稅四情景表與 BHP、RIO 的本地落點。
placeholder
金價跌破 4,000 美元!ASX 金礦股一週蒸發近 9%,避險交易為什麼這次失靈?現貨黃金 10 月 23 日收 3,995.6 美元、單週跌約 4.1%,10 月 26 日悉尼中午進一步報 3,988,為 7 月中以來最低;ASX 金礦子指數上週五跌逾 4%、全週近 9%,寫下七個多月最大單週跌幅,NST 與 EVN 同步走弱。油價 116.72 美元、12 月升息機率 68.9%、10 年期美債 4.988%——本文拆解「油價→通膨→升息→實質利率」如何壓過地緣溢價,並給出 3,943 與 4,065 兩個證偽條件。
作者  Mitrade分析師
10 月 26 日 週一
現貨黃金 10 月 23 日收 3,995.6 美元、單週跌約 4.1%,10 月 26 日悉尼中午進一步報 3,988,為 7 月中以來最低;ASX 金礦子指數上週五跌逾 4%、全週近 9%,寫下七個多月最大單週跌幅,NST 與 EVN 同步走弱。油價 116.72 美元、12 月升息機率 68.9%、10 年期美債 4.988%——本文拆解「油價→通膨→升息→實質利率」如何壓過地緣溢價,並給出 3,943 與 4,065 兩個證偽條件。
goTop
quote