


英特爾Q3財報前瞻:營收預計成長21%,華爾街最高目標價看至200美元
TradingKey - 英特爾(INTC)將於美東時間 10 月 29 日盤後公布 2026 財年第三季業績,並於當天下午 2 時召開電話會議。截至 10 月 27 日收盤,英特爾股價報 93.74 美元,上漲 3.61%。
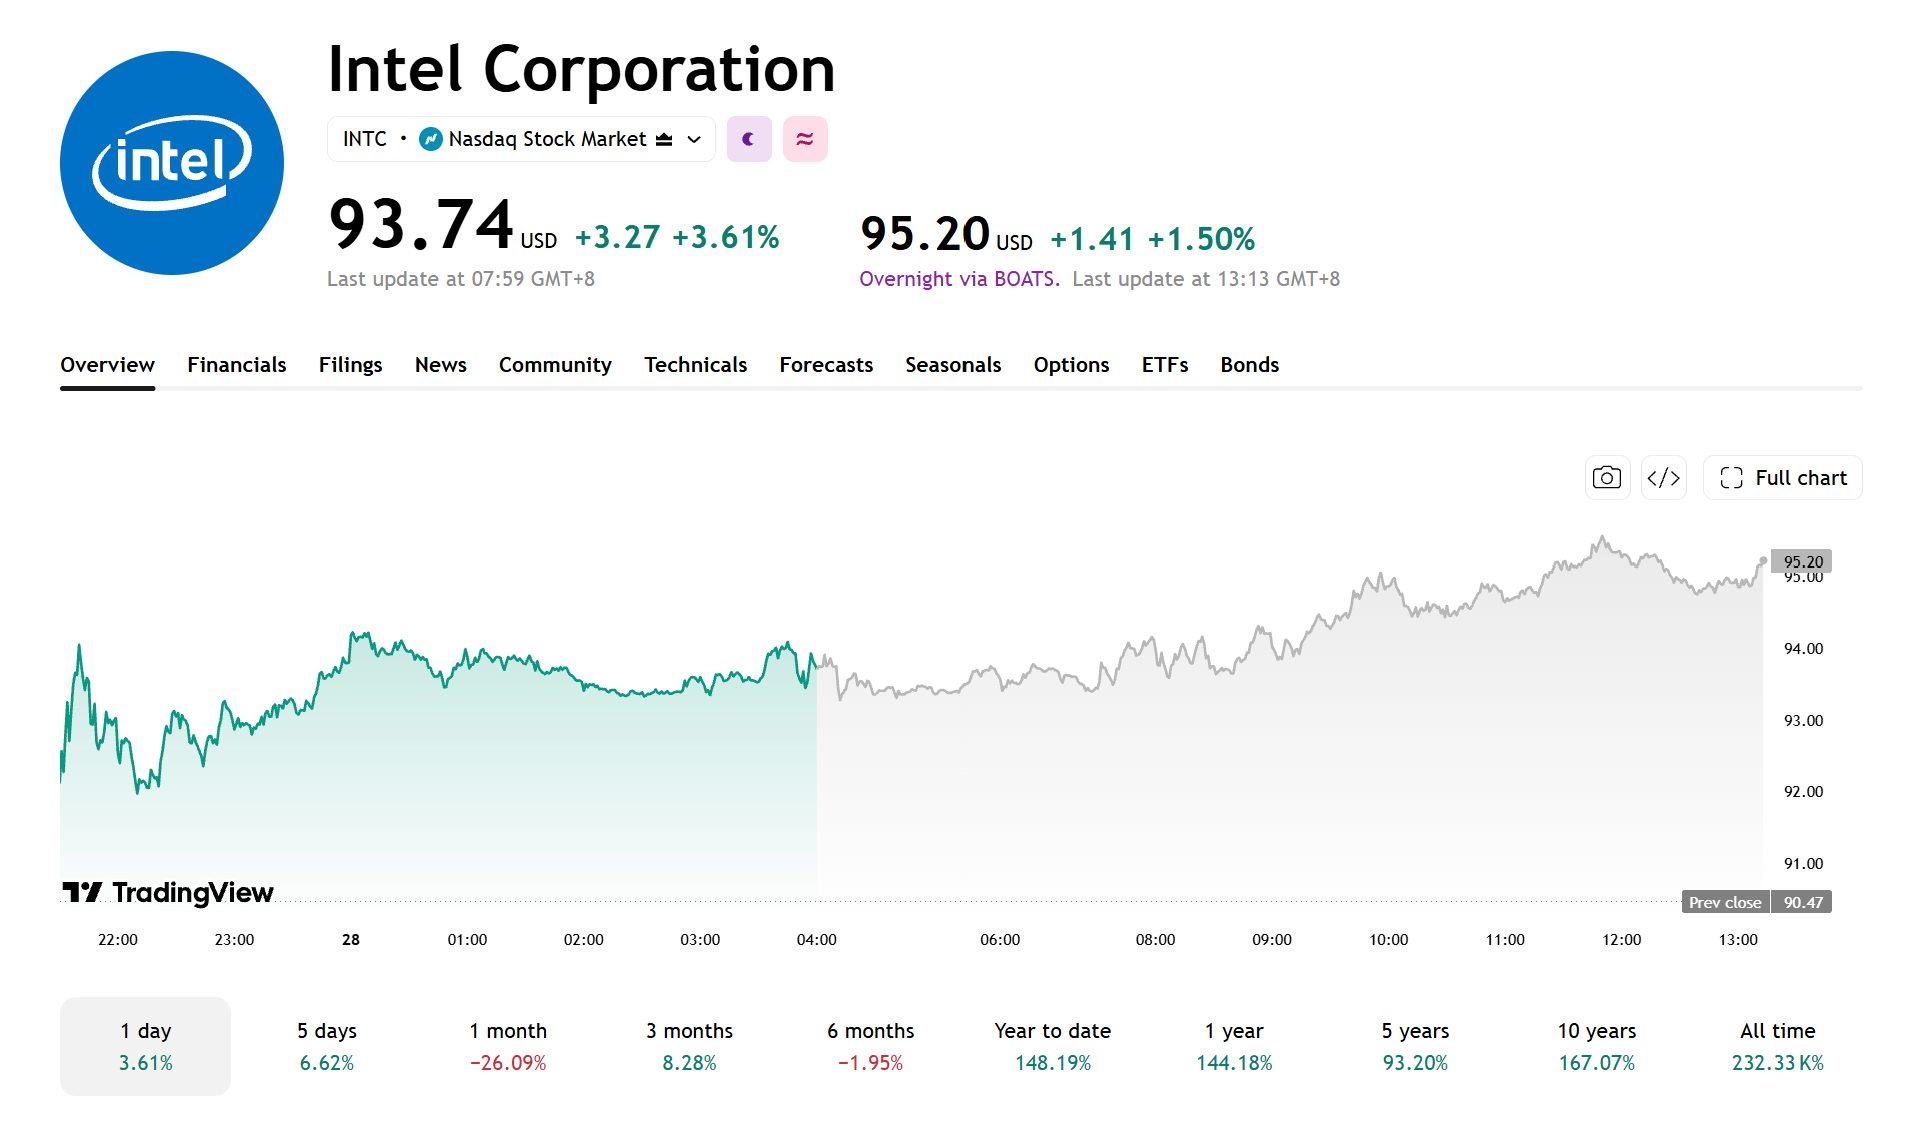
【來源:TradingView】
市場預期Q3營收年增約21%
截至 2026 年 10 月 27 日,據 Theta Research 數據顯示,華爾街預期英特爾 2026 年第三季營收為 164.9 億美元,調整後每股盈餘為 0.40 美元。
相比之下,英特爾 2025 年第三季營收為 136.5 億美元,依此計算,市場預期營收年增約 20.8%。
英特爾此前給出的第三季業績指引為營收 158 億至 168 億美元,調整後每股盈餘 0.38 美元。
Theta Research 的營收共識預期高於公司指引中值 163 億美元,但仍低於指引上限;每股盈餘預期則比公司指引高出 0.02 美元。
財報公布後,投資人除了關注營收與調整後每股盈餘能否達到或超越市場預期外,還將關注毛利率、第四季業績指引,以及資料中心與 AI 業務表現。
Q2業績回顧:DCAI營收年增59%
2026 年第二季,英特爾營收約 161 億美元,年增 25%;非 GAAP 每股盈餘為 0.42 美元,高於公司先前給出的 0.04 美元財測。公司表示,強勁需求、工廠良率改善及生產週期縮短,推動業績超出預期。
業務方面,資料中心與人工智慧(DCAI)部門營收為 63 億美元,年增 59%;Intel Foundry 部門營收為 58 億美元,年增 31%。
Q3財報看點:DCAI成長、18A進展與毛利率
第三季需重點關注 DCAI 業務能否延續成長。英特爾近期受益於 Xeon 伺服器處理器需求和人工智慧基礎設施部署,但 AI 工作負載對 CPU 需求的實際拉動,仍需結合營收、訂單與客戶採購數據判斷。
製造業務方面,市場將關注 18A 製程的良率、產能爬坡及客戶導入進展。英特爾已將 18A 用於部分 Core Ultra Series 3 處理器。14A 製程則需關注開發進度及外部客戶導入情況。
需要注意的是,技術開發、風險生產與商業化量產屬於不同階段,獲得客戶意向也不等同於形成大規模商業營收。
此外,公司先前預計第三季非 GAAP 毛利率為 42%,高於第二季錄得的 41.8%。投資人需關注產品組合、產能利用率及製造成本變化。若產品組合改善、工廠利用率提高,毛利率可能繼續回升;若先進製程投入和產能閒置壓力較大,利潤改善速度可能低於預期。
華爾街目標價最高看至200美元
據 StockAnalysis 彙整,截至發稿,47 位分析師對英特爾的平均目標價為 117.71 美元,較當前股價隱含 25.57% 的上行空間,最高目標價為 200 美元。
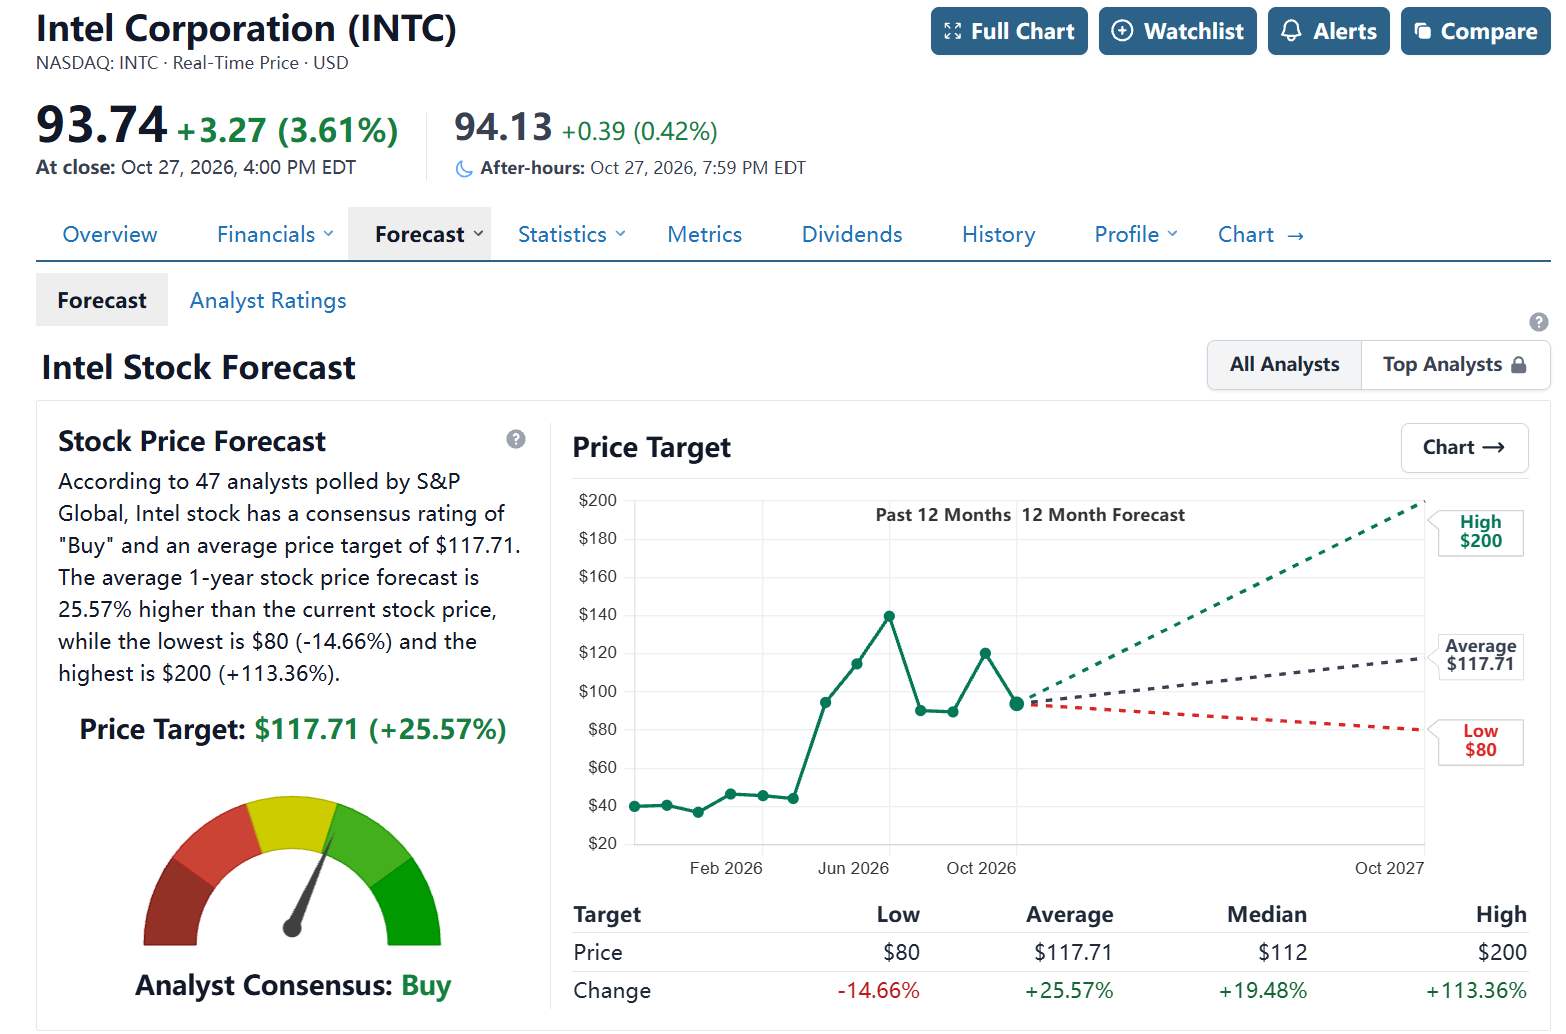
【來源:StockAnalysis】
新街研究將英特爾評級調升至「買進」,目標價定為 125 美元;摩根大通(JPM)則將評級從「減碼」調升至「中性」,維持 85 美元目標價。兩家機構對英特爾復甦前景的判斷仍有差異,分歧主要在於伺服器 CPU 需求成長能否持續,以及公司能否改善製造業務的獲利能力。
若第三季營收接近財測上限,DCAI 業務保持成長,非 GAAP 毛利率達到或超過 42%,同時 18A 進展和第四季展望改善,市場可能繼續調升英特爾後續獲利預測。
反之,若營收或毛利率低於預期,或先進製程進展不及預期,股價可能承壓。財報公布後,投資人還需關注營收成長能否轉化為更高的營業利潤和更強的現金流,以判斷業績改善是否具有持續性。
推薦文章


