


三星電子Q3財報前瞻:營業利益或創歷史新高,HBM4能否支撐542美元最高目標價?
TradingKey - 三星電子將於 10 月 29 日公布 2026 年第三季詳細財報。公司此前發布的初步業績顯示,第三季營收預計達到 195 兆韓元(約 1,457 億美元),年增 126.6%;營業利益預計為 107.4 兆韓元,年增高達 782.5%。若最終數據確認,三星電子單季營業利益將首次突破 100 兆韓元,並連續第四個季度刷新業績紀錄。
本輪業績成長主要受益於人工智慧(AI)基礎建設投資升溫。隨著大型科技公司持續擴建資料中心,伺服器 DRAM、高頻寬記憶體 (HBM) 及 NAND 快閃記憶體需求同步成長,記憶體晶片供應趨緊也進一步推高產品價格。對三星而言,記憶體業務的強勁表現正成為推動集團獲利成長的核心動力。
10 月 28 日,SK 海力士公布創紀錄的單季業績並宣布大規模股東回饋計畫,進一步提振 AI 記憶體族群氣氛。當天,三星電子股價收漲 9%,SK 海力士上漲近 11%,反映出市場對記憶體晶片景氣度及三星即將公布的詳細財報抱有更高期待。
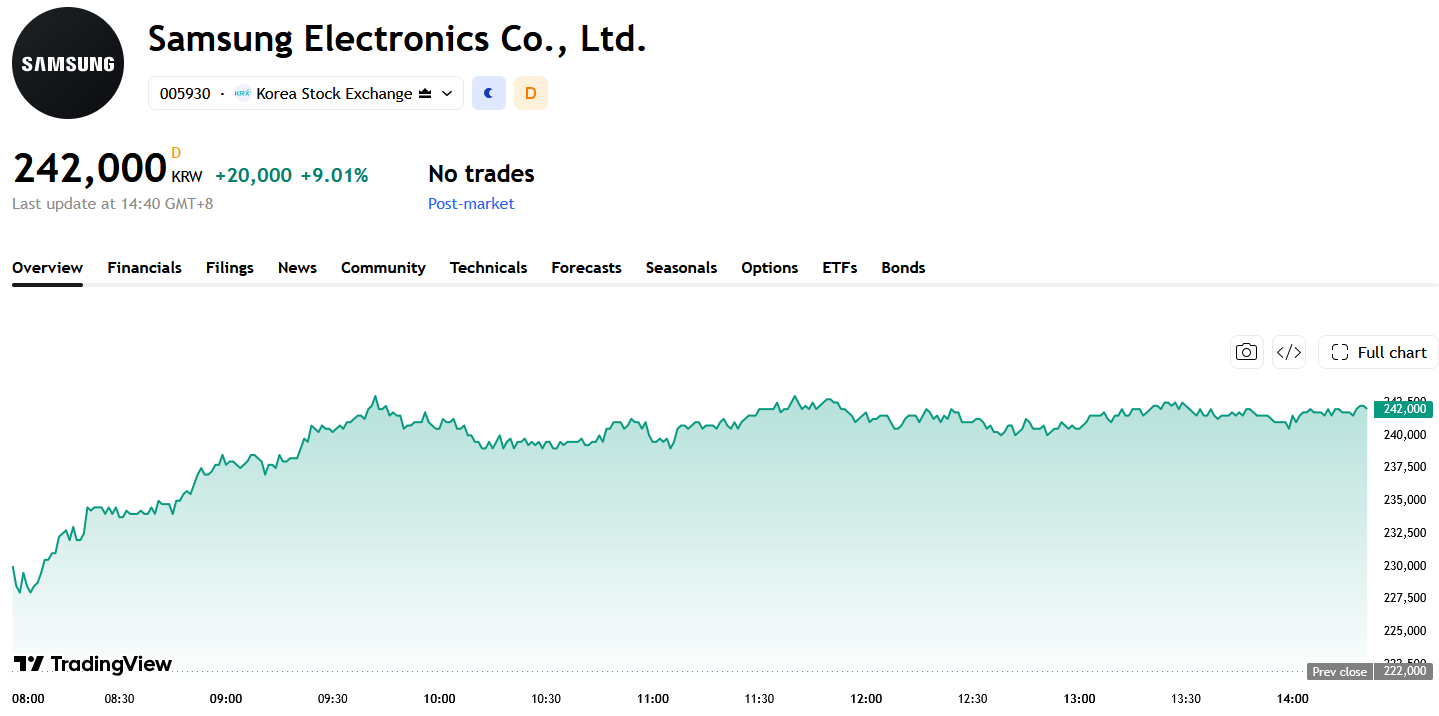
資料來源:TradingView
記憶體漲價推動利潤躍升,HBM4決定成長含金量
本輪獲利成長主要來自 AI 資料中心擴張與記憶體晶片價格上漲,大型雲端運算企業持續採購伺服器 DRAM、企業級 SSD 與高頻寬記憶體,加上產業供給相對克制,三星記憶體業務的出貨結構與平均售價均獲得改善。
由於初步業績已經揭曉,投資人將關注 DRAM 與 NAND 平均售價、半導體部門利潤率,以及伺服器與 AI 產品在記憶體營收中的佔比。若獲利成長主要由高價值產品和長期訂單推動,而非短期現貨價格上漲,市場可能提高對未來獲利持續性的判斷。
HBM4 則是決定三星能否進一步縮小與 SK 海力士差距的關鍵。隨著輝達 Vera Rubin 等新一代 AI 平台推進,客戶對頻寬、能效與容量的要求持續提高。市場將重點觀察三星 HBM4 的客戶認證、量產良率與實際出貨規模。
如果 HBM4 順利進入規模交付階段,三星不僅能夠改善產品結構,也有望獲得更多 AI 晶片供應鏈份額。反之,若客戶驗證或良率提升慢於預期,即使傳統 DRAM 價格繼續上漲,公司估值仍可能受到高階 HBM 競爭力不足的限制。
30兆韓元分紅與72.5萬韓元最高目標價
除了營運數據外,股東回報可能成為本次財報的另一項催化劑。三星董事會此前批准 2026 年實施約 90 兆至 110 兆韓元的股東回報計劃,其中第三季擬派發約 30 兆韓元現金股利,具體安排預計在 10 月 29 日的董事會會議上確定。公司還計劃買回約 15 兆韓元股份,並將在 2027 年 1 月決定剩餘資金的分紅及買回方式。
目前的三年期股東回報政策將在 2026 年結束,市場還將關注三星是否公布下一階段的自由現金流分配方案。持續而明確的分紅與股份註銷計劃,有助於提高公司在記憶體週期波動中的估值穩定性。
根據 S&P Global 彙整的 36 位分析師預測,三星電子 12 個月平均目標價約為 478,906 韓元,最高為 725,000 韓元(約 542 美元),最低為 290,000 韓元,整體評級為「強烈買進」。
整體而言,三星電子第三季業績大幅成長已基本被初步數據確認,股價下一步能否繼續走強,將更多取決於 HBM4 量產進度、記憶體價格持續性以及股東回報方案。
推薦文章


