


希捷財報前瞻:預期每股盈餘暴增190%,華爾街最高看漲股價至1600美元
TradingKey - 全球數據儲存巨頭希捷科技 (STX) 預計將於 2026 年 10 月 27 日(週二)美股收盤後正式發佈 2027 財年第一季度(Q1 FY2027)財務報告,並於東部時間下午 5:00舉行業績電話會議。
儘管過去一個月晶片與儲存板塊遭遇大盤去槓桿回檔,公開市場對希捷本季財報仍抱極高的獲利擴張預期。華爾街機構評估其每股收益(EPS)有望實現近 +190% 的暴增,頂級看多機構更給出了最高1,600美元的12個月目標價。
希捷的EPS有望激增190%
基於技術壟斷與單碟突破、AI 大模型海量冷/溫數據儲存剛需爆發、長期供應協議(LTA)鎖定利潤等強勁的基本面支撐,市場看好希捷本季財報,具體如下:
核心財務指標 | 市場共識預估 | 公司官方指引區間 | 上年同期 (Q1 FY26) | 年增率 (YoY) |
營業收入 | 41.4 億美元 | 40 – 42億美元 | 26.3億美元 | 年增 +57.5% |
每股盈餘 | 7.30 – 7.42 美元 | 指引中樞約 7.30 美元 | 2.53 美元 | 預期暴增約 +188% 至 +193% |
值得註意的是,希捷科技在過去 8 個季度中100% 擊敗華爾街對EPS預期,而且過往 3 年財報發佈後第一天上漲的機率達75%,這也使得本次財報備受關注。
華爾街最高看漲希捷股價漲至1600美元
華爾街機構對希捷科技股價預測值參差不齊,目前最高目標價1,600美元,低保守目標價在520.00 – 580美元,平均共識目標價在1000美元左右,具體如下:
投資機構 / 投行 | 最新評級 | 12個月目標價 | 預測邏輯 |
Rosenblatt Securities | 買入 | 1,400 – 1,600美元 | HAMR單碟 3TB+ 技術領先競業 1.5–2 年;毛利率衝向 38–40%+ |
花旗 | 買入 | 1,300 美元 | AI 雲端巨頭簽訂長約鎖定 30TB/32TB 產能,自由現金流可見度極高 |
巴克萊 | 買入 | 1,250美元 | HAMR 產能順利爬坡帶動強烈營運槓桿,雲端客戶資本支出持續擴張。 |
摩根大通 | 超配 | 1,240美元 | 淨槓桿率降至 0.4x Adjusted EBITDA 歷史低位;資產負債表快速去風險,充沛現金流將用於回購與派息。 |
希捷股價技術分析:突破700美元是關鍵
隨著希捷股價在 10 月下旬跟隨全球半導體與硬體板塊自高檔拉回去槓桿,目前交投於 630.00 – 660 美元區間沉澱換手。儘管華爾街普遍看漲其股價,但是短期面臨700美元阻礙,它不僅僅是一個整數心理關卡,更是劃分短線修正探底與中長線重啟多頭主升段的生死關鍵樞紐。
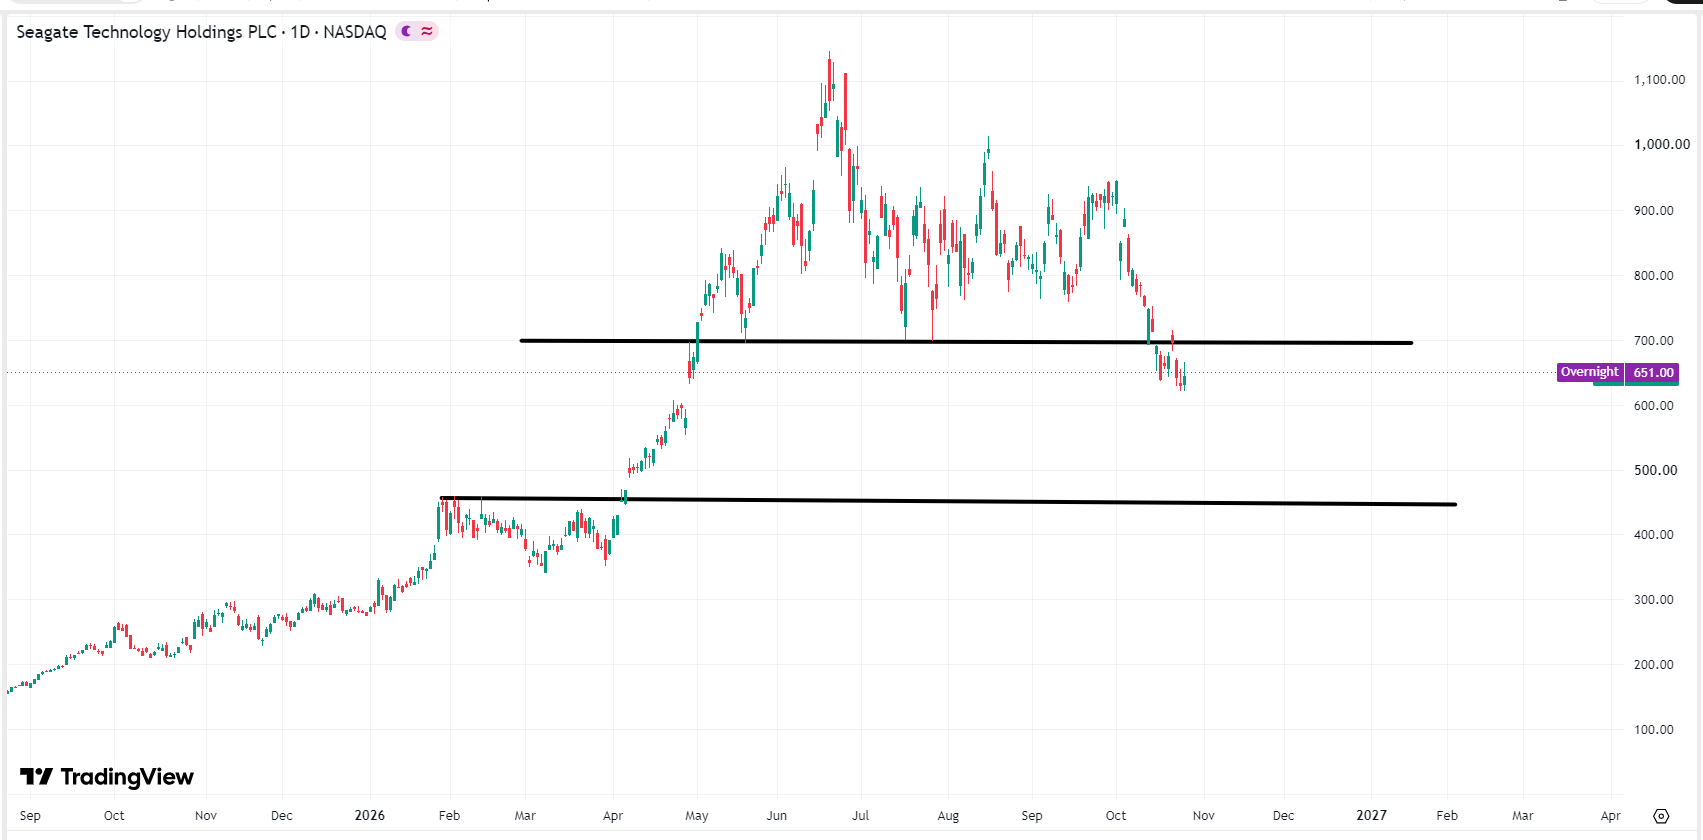 希捷科技股價圖表,來源:TradingView
要確認 700 美元為真突破而非假插針,技術派交易員需密切留意以下兩大指標:突破 700 美元當日,成交量必須達到日均量的 1.8 倍至 2.5 倍以上,顯示有華爾街機構等級的實質現貨買盤敲進;必須出現實體大陽線收在 705 美元以上,且連續兩個交易日未跌回 700 美元下方。然而,若不能重返其上方,可能向下尋求450美元的支撐。
推薦文章


