


金礦炭浸項目建設全面提速,自由黃金-DRS(06228.HK)產能爆發在即
2026年,全球黃金市場在多重宏觀因素的共振下迎來長牛行情。對於黃金礦業企業而言,這不僅是金價中樞上移的紅利期,更是考量企業資源稟賦、成本控制與產能兌現能力的「試金石」。
在港股與印尼資本市場雙重上市的自由黃金-DRS(06228.HK)(英文簡稱 MERDEKAGOLD-DRS),正以其核心資產--印尼Pani金礦的強勁表現,向市場交出一份高分答卷。
近期,公司發佈了關於Pani金礦炭浸(CIL)項目的最新進展公告。公告不僅詳盡展示了CIL一期項目在工程、採購與施工各環節的穩步推進,更拋出了加速二期孿生CIL工廠建設的重磅規劃。結合其在產堆浸(HL)設施的穩健爬坡,Pani金礦正以「堆浸+炭浸」的雙引擎模式,全面夯實其作為亞太區最大型、最具競爭力黃金礦山之一的領先地位。
CIL一期穩步推進,預留20%緩衝產能顯鋒芒
作為Pani金礦未來產能躍升的核心引擎,一期CIL項目的建設進度備受矚目。最新公告顯示,項目在工程、採購和施工三線均按計劃順利推進,展現出極強的項目執行力。
在工程設計端,項目的基礎設計已全面完成,各專業詳細設計正在順利推進;尾礦庫(TSF)初期壩詳細設計已完成,目前正在推進最終壩高的設計。在採購端,一期所有主要長週期設備(包括旋回破碎機、半自磨機、球磨機、浸出槽等)均已訂購,各供應商工廠的製造進度正在加速,剩餘設備包將在2026年底前逐步授標。
在施工端,公司選定的中國承建商已全面進場,磨礦、浸出、濃密等區域的混凝土基礎施工已拉開帷幕。同時,由中水電等組成的聯合體正穩步推進尾礦庫的圍堰與導流涵洞建設,為後續的完成初期壩填築、進而實現投料試車奠定基礎。
值得市場重點關注的是,一期CIL工廠在設計上展現出了極高的前瞻性。根據公司披露,其名義處理能力為每年1200萬噸,但公司為其設計了高達20%的緩衝產能。這意味著,當礦山開採出特性優良的礦石時,處理量最高可升至1440萬噸/年。按0.6-0.8克/噸的入選品位及約92%的高回收率測算,單是一期項目,其對應的年黃金產能就可達25萬至35萬盎司。
這種「未戰先備」的設計,不僅保障了既定的處理量,更為未來的超產預留了充足的物理空間。
二期加速與「雙廠戰略」:重塑亞太黃金版圖
如果說一期CIL是公司產能躍升的基石,那麼二期項目的加速推進,則是自由黃金-DRS邁向世界級黃金巨頭的關鍵一躍。
根據規劃,公司將在一期於2028年投產不久後,迅速啟動二期工程。二期將建設一座與一期同等規模的「雙生」CIL工廠,使公司的炭浸處理能力直接翻倍。
公司總裁兼董事總經理 Boyke Poerbaya Abidin先生明確表示:「加快推進二期工程將有助於提前釋放未來的現金流,上述舉措共同鞏固了Pani作為大型黃金開採企業的地位。」
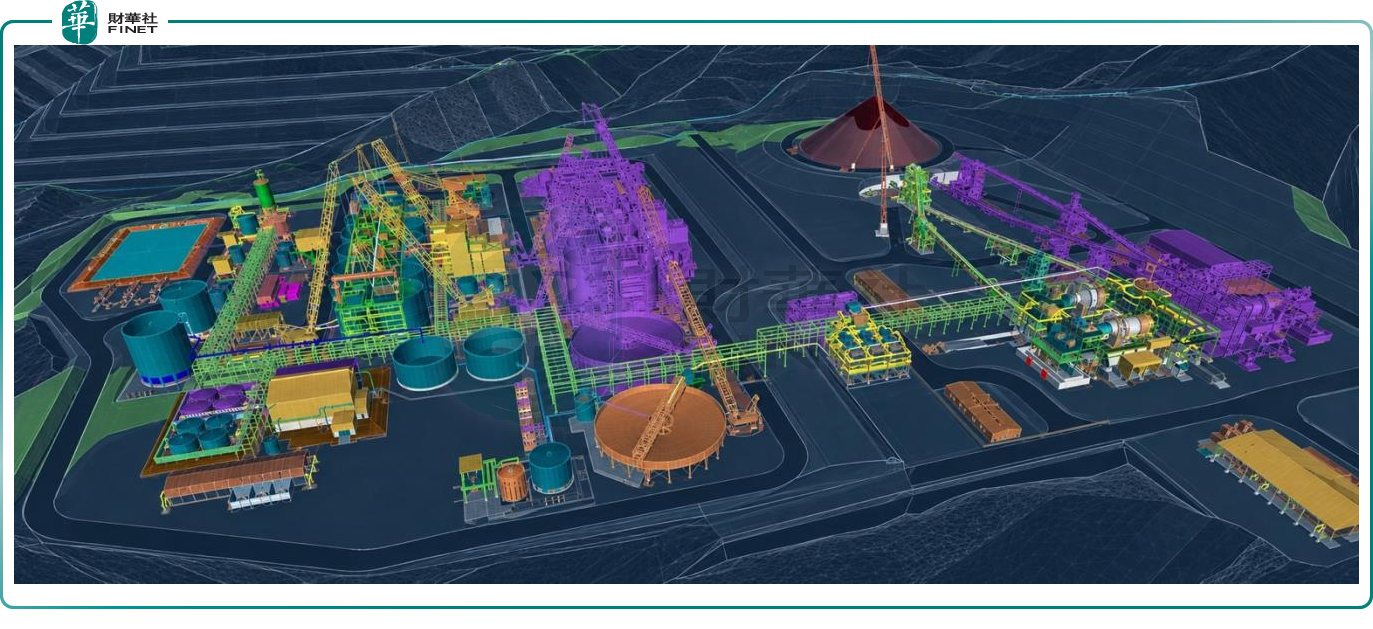
二期項目最大的看點在於極致的「資本效率」。得益於一期項目在建設之初就為二期預留了空間並完成了大規模土方工程,二期將完全共享一期的破碎、輸送、堆存、給水及藥劑等前端基礎設施。
這種「複製粘貼」式的擴建,有望減少重複建設、提升資本效率。更具戰略意義的是,一期採購的旋回破碎機、空中輸送機等前端設備均按兩期合計處理量進行選型,冗餘度充足,最大限度降低前端破碎輸送環節成為產能瓶頸的可能性,工廠可以充分釋放1440萬噸的緩衝產能。
待雙CIL選廠順利投產後,Pani金礦的CIL總處理能力將實現大幅跨越,對應的黃金年產能將由原先的25萬至35萬盎司,大幅提升至50萬至70萬盎司。在「純增量產能爬坡」的加持下,Pani金礦將穩居亞太區大型黃金礦山的前列,成長曲線清晰且確定性強。
業績兌現進行時:低成本稟賦鑄就超強利潤彈性
宏偉的藍圖並非空中樓閣,自由黃金-DRS當下的商業化爬坡已初見成效,為CIL項目的建設提供了強勁的早期現金流支撐。
結合公司2026年中期報告數據,Pani金礦的堆浸作業正處於急速放量期。第二季度,礦山產出黃金15,594盎司,環比激增758%;產出白銀29,796盎司,環比增長752%。2026年上半年,公司黃金產量合計17,412盎司,實現黃金銷量6,955盎司,平均售價高達4,437美元/盎司;受益於黃金銷售放量,收入達3085.7萬美元,同比激增367倍,營運溢利288.7萬美元,實現扭虧。
這組亮眼的數據,標誌著自由黃金-DRS已成功跨越純投入的建設期,正式駛入收入釋放與盈利兌現的快車道。
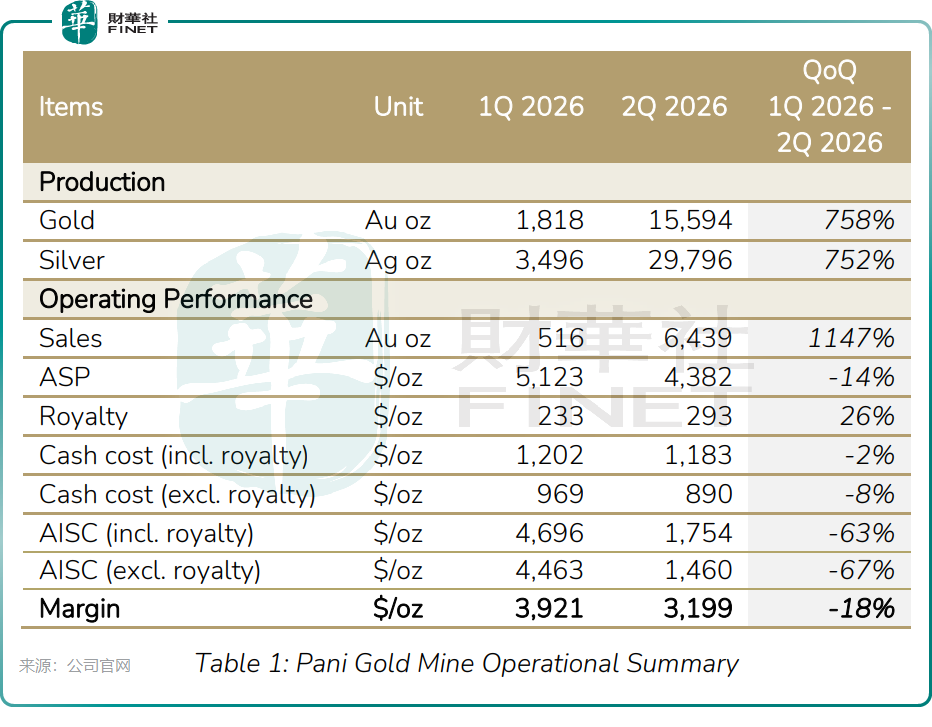
能在商業化初期就展現出如此強勁的盈利能力,核心在於Pani金礦無與倫比的先天資源與成本稟賦。
根據權威機構CRU的數據,Pani金礦是印尼規模最大的原生金礦,截至2025年末,礦山擁有礦產資源2.92億噸,含金量達740萬盎司;礦石儲量2.03億噸,含金量520萬盎司,礦山服務年限長達15年。
更為難得的是,根據全球礦業數據權威機構S&P Global Market Intelligence數據,2022年全球金礦的平均剝採比高達4.24:1,而Pani金礦全生產週期平均剝採比僅為0.7:1,為印尼露天金礦中最低,處於全球最低水平之列。
極低的剝採比意味著礦山在開採過程中需剝離的廢石量極少,單位礦石的採礦成本被顯著攤薄。而低成本稟賦將直接轉化為利潤彈性,尤其是在黃金價格維持高位的行業背景下,Pani金礦的利潤彈性將被進一步放大。
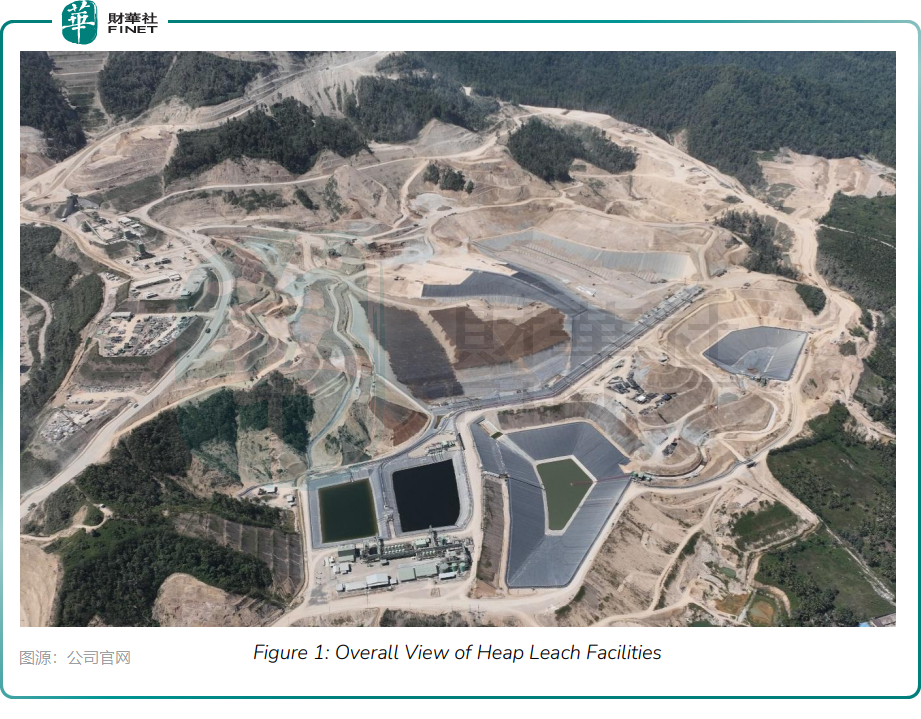
此外,相較於多數老舊金礦,Pani金礦的工藝回收率優勢顯著。公司在產的堆浸(HL)工藝平均回收率達82%(行業平均73%),而未來CIL工藝的平均回收率更將達到92%(行業平均90%)。根據項目可行性測算,礦山全週期穩態全維持成本(不含權利金)約794美元/盎司,穩居全球金礦成本曲線第一四分位(即最低成本四分位)(當前礦山尚處於產能爬坡階段,二季度實際全維持成本不含權利金為1460美元/盎司)。
在今年以來國際金價突破4000美元/盎司的宏觀背景下,794美元的超低成本意味著單盎司的理論毛利空間可超3000美元。這種非線性的經營槓桿,使得金價的每一次上漲都能幾乎全額轉化為公司的淨利潤。隨著未來CIL項目的投產和規模效應的顯現,公司的開採成本有望進一步下行,自由現金流將迎來真正的爆發,每股盈利將逐年躍升。
根據最新中金公司研報預估,自由黃金-DRS 2026年-2028年每香港預託證券盈利為0.13/0.23/0.61美元,CAGR高達116%。該行對於Pani 金礦給予較高預期,認為兩階段擴產與低剝採比助力公司盈利快速釋放。公司規劃Pani的礦石年處理能力將從2026年800萬噸提升至2029年2,200萬噸,一期碳浸於2028年投產後,2031年黃金產量有望達54.5萬盎司。Pani全壽命剝採比僅為0.7:1,AISC僅794美元/盎司,2030年有望躋身全球成本曲線第一四分位。
結語
在黃金長牛的時代背景下,擁有世界級規模、極低成本以及明確擴產路徑的礦企,永遠是稀缺資產。
自由黃金-DRS正站在產能釋放與業績兌現的歷史性拐點上。隨著CIL一期項目的穩步推進和二期項目的加速落地,Pani金礦「堆浸+炭浸」的雙引擎即將全速運轉。這不僅將大幅提升公司的基本面質態,更將推動自由黃金-DRS完成從「高成長新貴」向「亞太頂級黃金生產商」的價值重估。在「量價齊升」的戴維斯雙擊下,其未來的盈利空間與估值天花板,值得市場給予最大的期待。
推薦文章


